



历经近半年的缜密侦查后,一个以这两家企业法人刘某(女、47岁、江西省人)为首的虚开增值税发票的犯罪团伙浮出水面,整个团伙的网络架构基本侦查清楚,涉案人数众多,涉案金额巨大。
2023年7月份,在得知刘某哺乳期即将结束,办案民警准备再次对她实施抓捕之际,发现其不知去向。据此,民警推测,若刘某再次怀孕,那她完全不需要突然失踪来躲避法律的制裁,其很有可能是处于未孕的状态。
10月23日,办案民警在经过一个多星期的视频研判、信息化研判、传统蹲守后,最终将幕后最大的“蛀虫”刘某成功抓获。至此,这场横跨6年的追逃工作圆满画上了句号,悬在民警胸中的石头终于落地了。
昔日老板沦为“逃犯”
刘某到案后,面对民警的讯问避重就轻、百般抵赖,拒不供述犯罪事实,妄想逃避打击,但民警早已固定了大量事实证据,逐一击破了刘某的谎言,最终刘某如实供述了纠集他人虚开增值税专用发票的犯罪事实。
2012年,刘某在广州做布匹生意时与黄某结识,两人维系着良好的合作关系。2014年上半年,刘某提出其公司缺进项发票,在知晓黄某有路子后,让其帮忙联系弄到这些进项发票,并承诺事成之后给予一定报酬,黄某觉得有利可图,便同意了帮忙。


千万别碰这10条红线!
会计立刻对照自查!
红线一:虚开发票
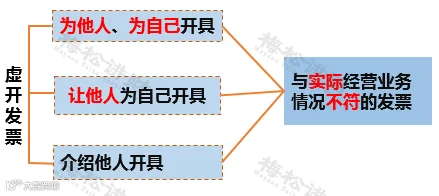
其中,与实际经营情况不符:
1、没有真实交易;
2、有真实交易,但开具数量或金额不符;
3、进行了实际交易,但让他人代开发票。
虚开发票不只是说公司虚开了发票才算虚开,同样你接受虚开的发票也是虚开发票。
红线二:对开/环开发票
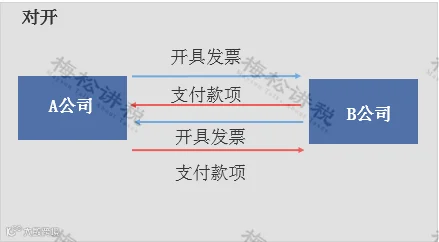

对开、环开发票是基于没有真实业务的情况下开具的发票,属于虚开发票,同样会面临相应的处罚。
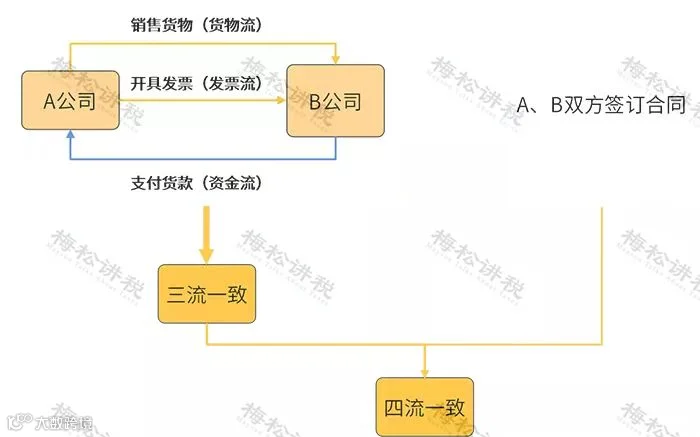
红线三:三流或四流不一致
三流一致就是资金流、发票流、货物流相统一,有的会加上合同流,也就是四流一致。
如果三流或四流不一致,很可能被税务机关判定为“虚开发票”,面临处罚。
红线四:通过公转私、私转私等隐匿收入
央行发布了大额现金管理试点,这无疑也是释放了一个信号,通过私户来隐匿收入实属自投罗网。下面小编给整理了9种情况会被重点监管,请收藏~~~

红线五:买发票、虚列工资等多列支出
买发票的相当于虚开发票,这种行为不仅进项税转出、税前调增,还要面临巨额罚款和滞纳金,甚至会受到刑事处罚。
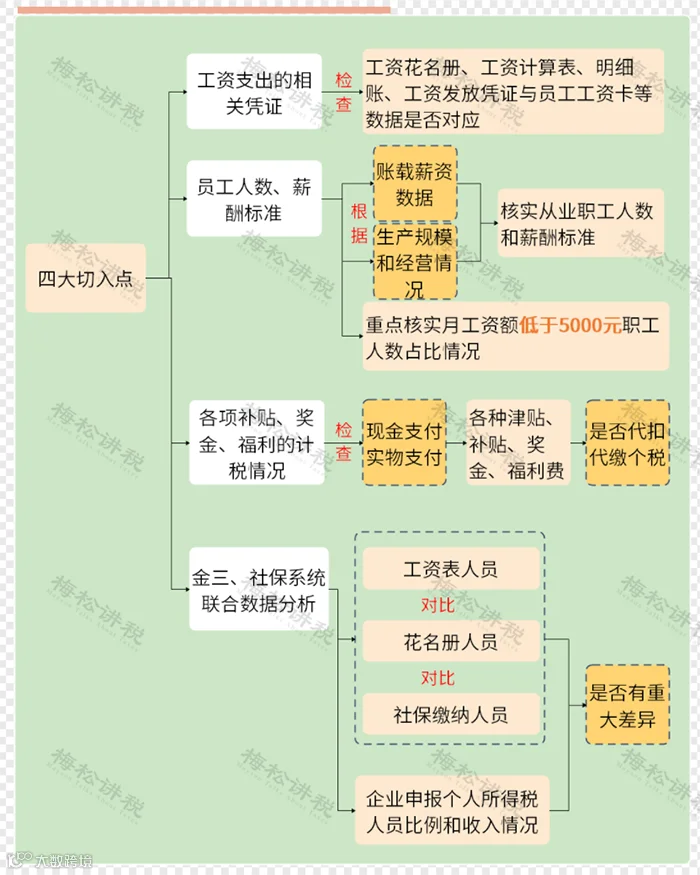
“工资表”也将是税局稽查的重点方向,刚刚实行个税汇算清缴,税局就接到了不少纳税人的投诉电话:莫名其妙“被任职”,凭空多了份“收入”。不用想,被投诉的企业都被税局稽查了。在此奉劝老板会计们不要再在工资上动小心思了。
在此给大家3点建议:
1、工资表涉及人员签字;2、通过银行代发工资,避免现金发放;3、工资发放员工,一定要交社保、签劳动合同。
红线六:个人所得税上动歪脑筋
2024年个税也是被稽查的重点,随着个税申报系统不断完善,冒用身份、编造虚假工资等都很容易被稽查。虽然企业是代扣代缴个税,负担者是个人,但最终受到处罚的是企业。所以企业就老老实实申报,对于不想多交税的个人,及时疏通普法。
红线七:疏忽小税种
很多公司对小税种不重视,认为其金额小,不会被监管,这样想就打错特错了,小税种也会引起大风险。
比较典型的例子:2014年神木县税局查处某煤炭运销企业,责令补缴2009-2014印花税2110.73万元,滞纳金950.6万元。
之所以小税种风险大,主要是因为企业不重视造成计算错、少缴、不缴、不申报等,长此以往,所缴的税跟业务量不成比例,这样不想引起税务局的注意都难。
红线八:骗取出口退税
大数据时代,多部门(税务、海关、银行等)信息已共享,再想通过以前方法骗取出口退税已经不现实。另外,国家对骗取出口退税严厉打击,违法成本极高,在此劝企业千万不要有此想法。
红线九:库存账实不一致
发票开具实行全票面上传,简单说就是发票开具不只是发票抬头、金额,就连开具的商品名称、数量、单价都会被监管。也就是说,公司的进销存都是透明的。只要企业开具的发票异常,马上就会接到税务局电话,甚至会实地盘查,一旦有问题,就会涉嫌偷税。
在此提醒,一定要做好存货管理,统计好进销存,定期盘点库存,做账实差异分析表。再者违法的事情不要做,不要开具与实际经营不符的发票。
红线十:长期零申报
零申报是指纳税人或扣缴义务人没有发生应税行为。“长期”,通常情况下认定为半年。
除此之外,如果的你的企业属于高新企业等税收优惠认定企业,或者税负率异常等,也会受到税局的重点“关照”。
来源:来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人,会计头条、环球时报、翅儿税税念