开发成本是土地增值税计算增值额时的扣除项目之一,开发土地和新建房及配套设施的成本,具体是指纳税人房地产开发项目实际发生的成本,包括土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共配套设施费、开发间接费用。

目录

国家的规定
北京的规定
辽宁的规定
福建的规定
江苏的规定
新疆的规定
四川的规定
贵州的规定
吉林的规定
西藏的规定
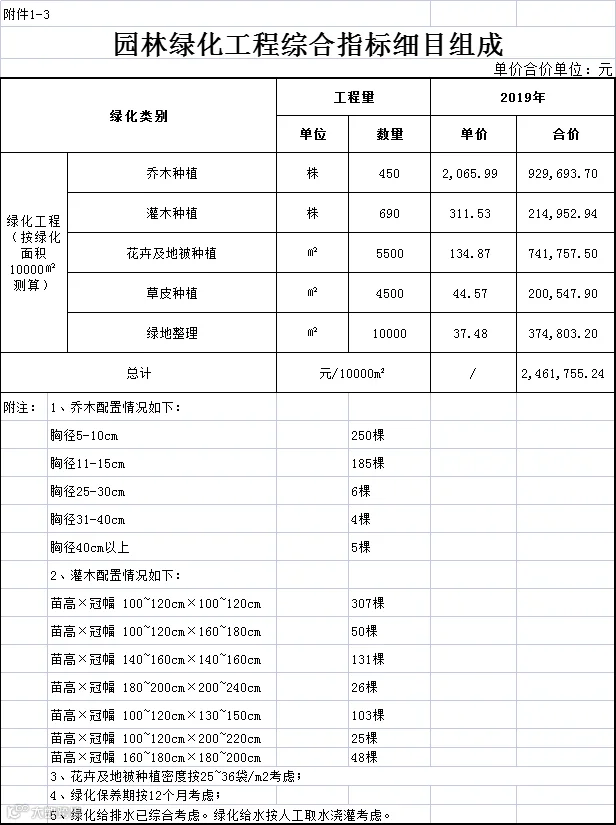
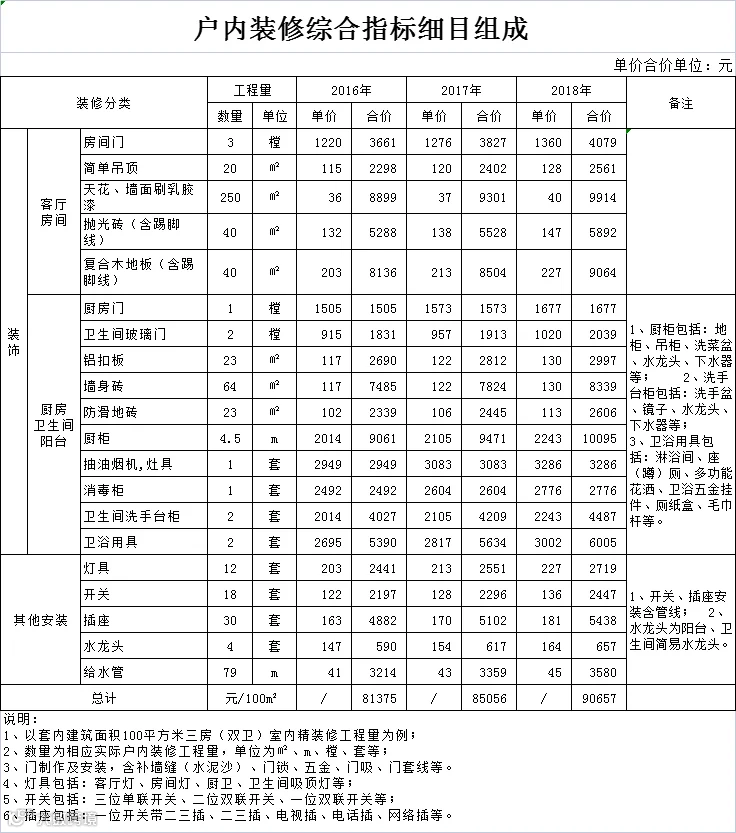
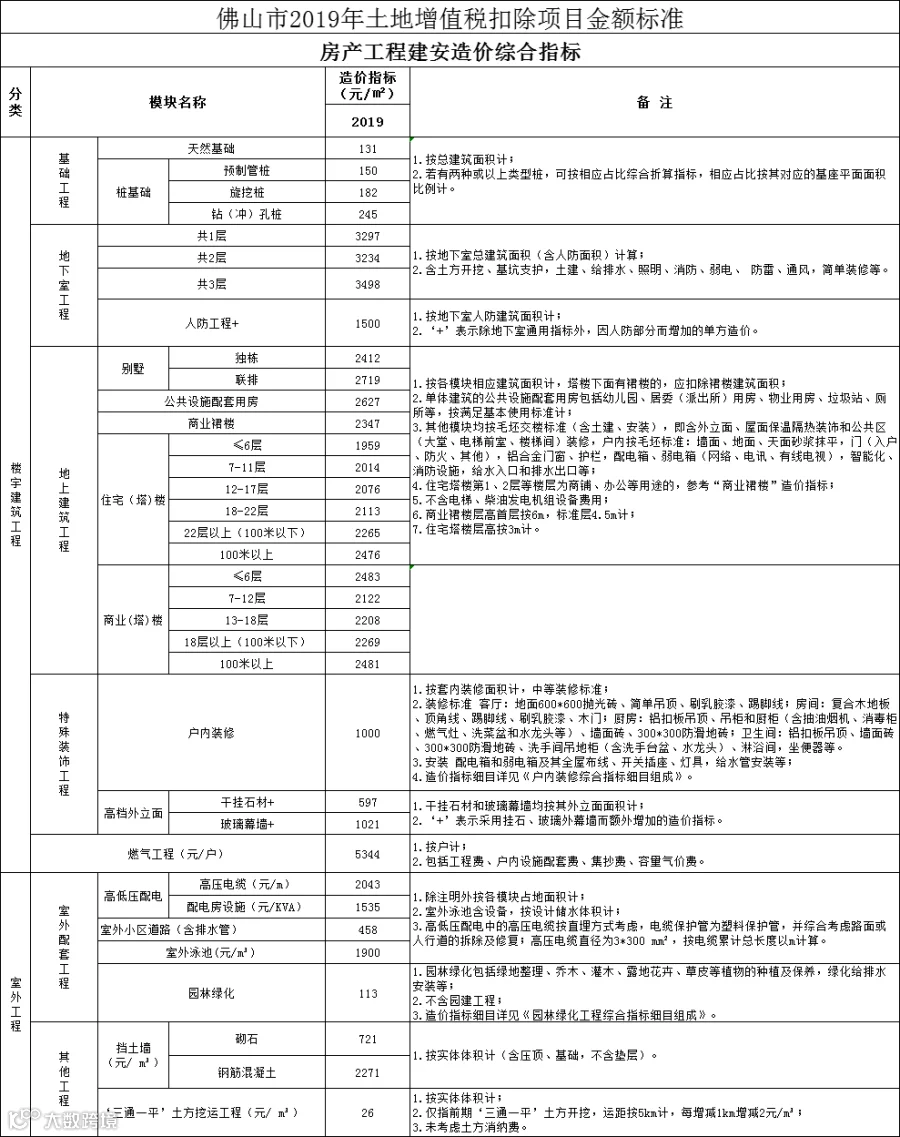
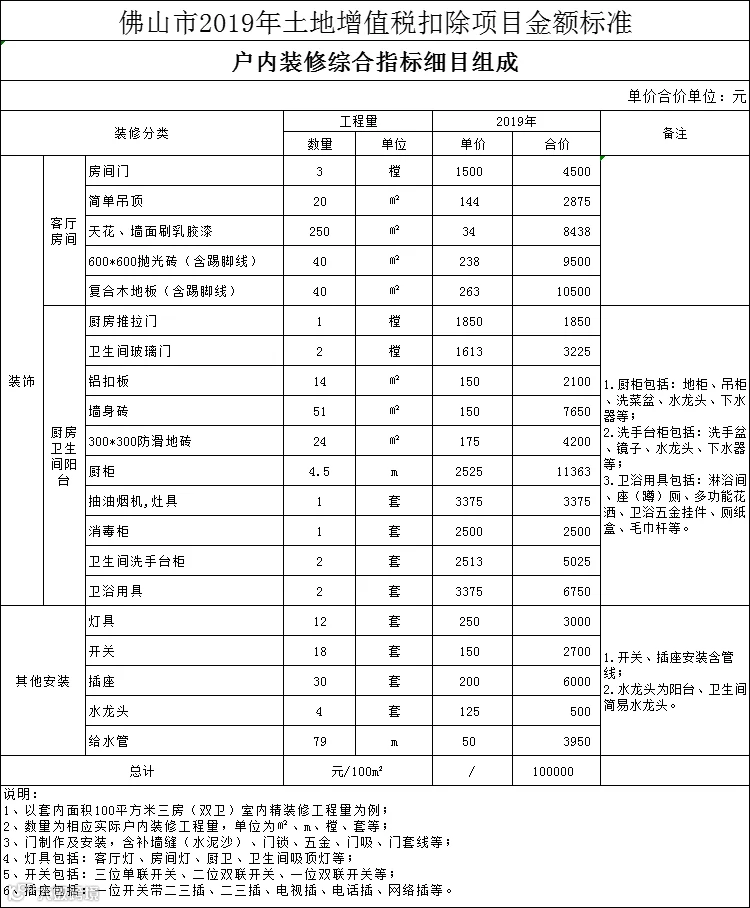
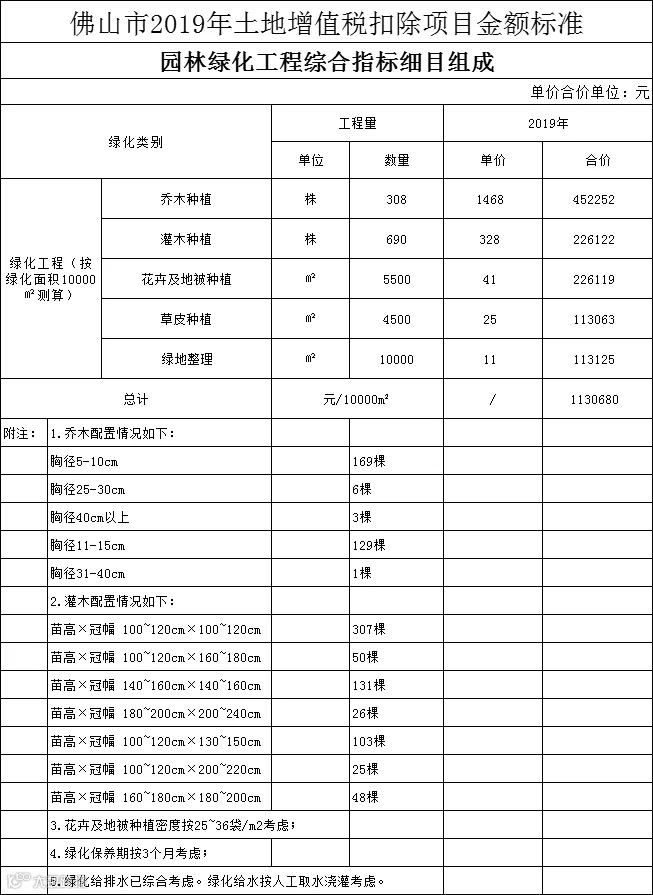
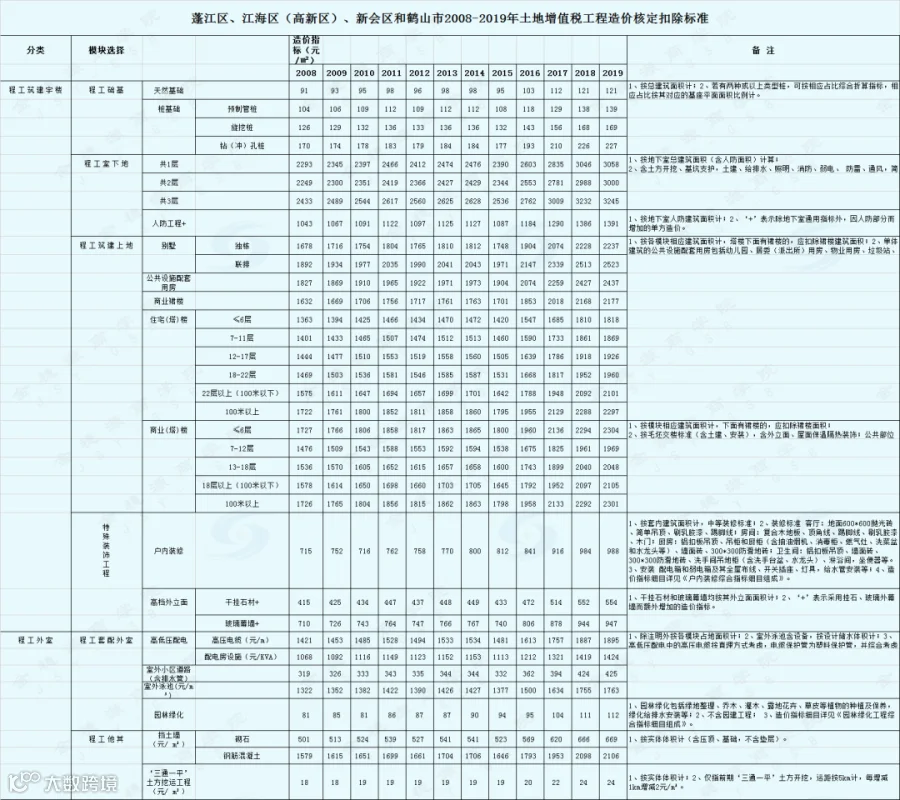
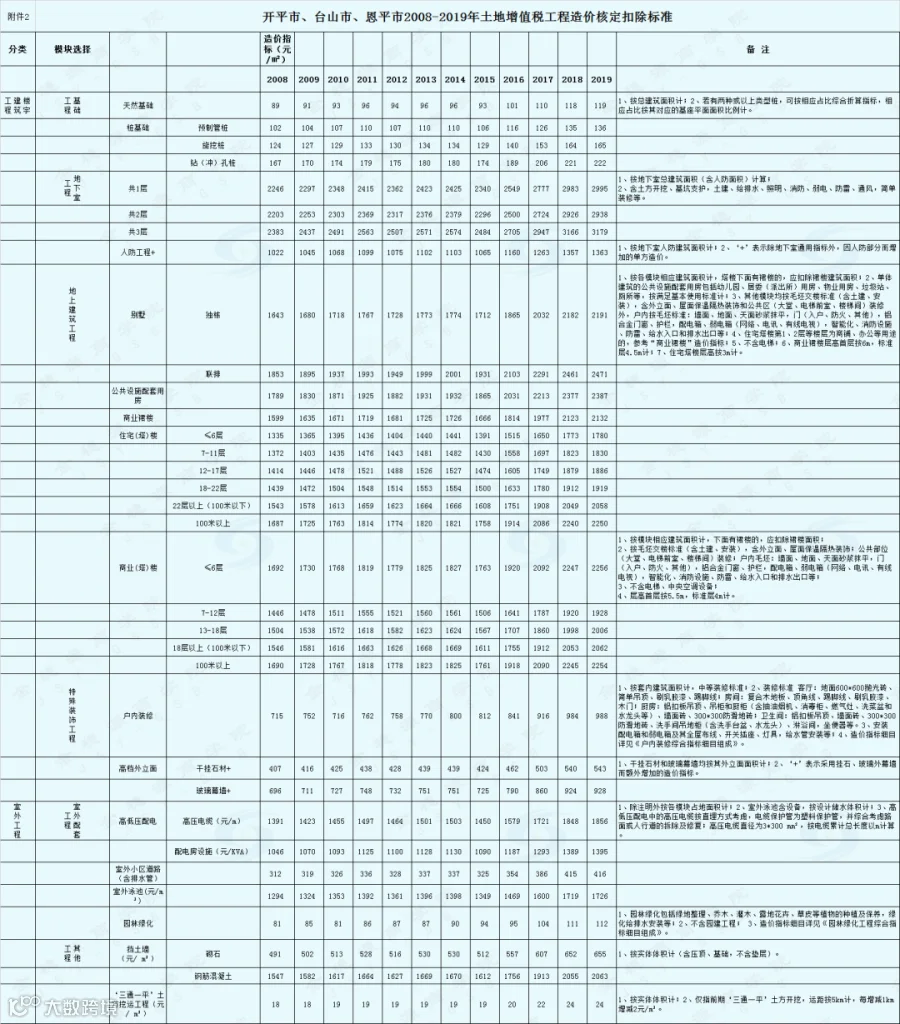
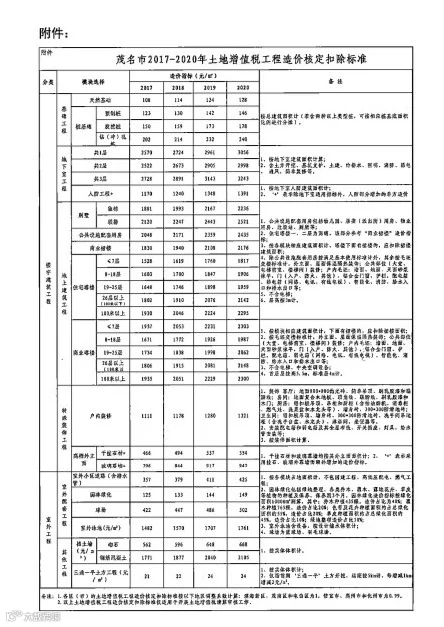
广东的规定
关于发布江门市2008-2016年土地增值税工程造价核定扣除标准的公告(国家税务总局江门市税务局公告2018年第4号)
关于发布《江门市房地产开发项目土地增值税清算管理办法》的公告(国家税务总局江门市税务局公告2018年第3号)
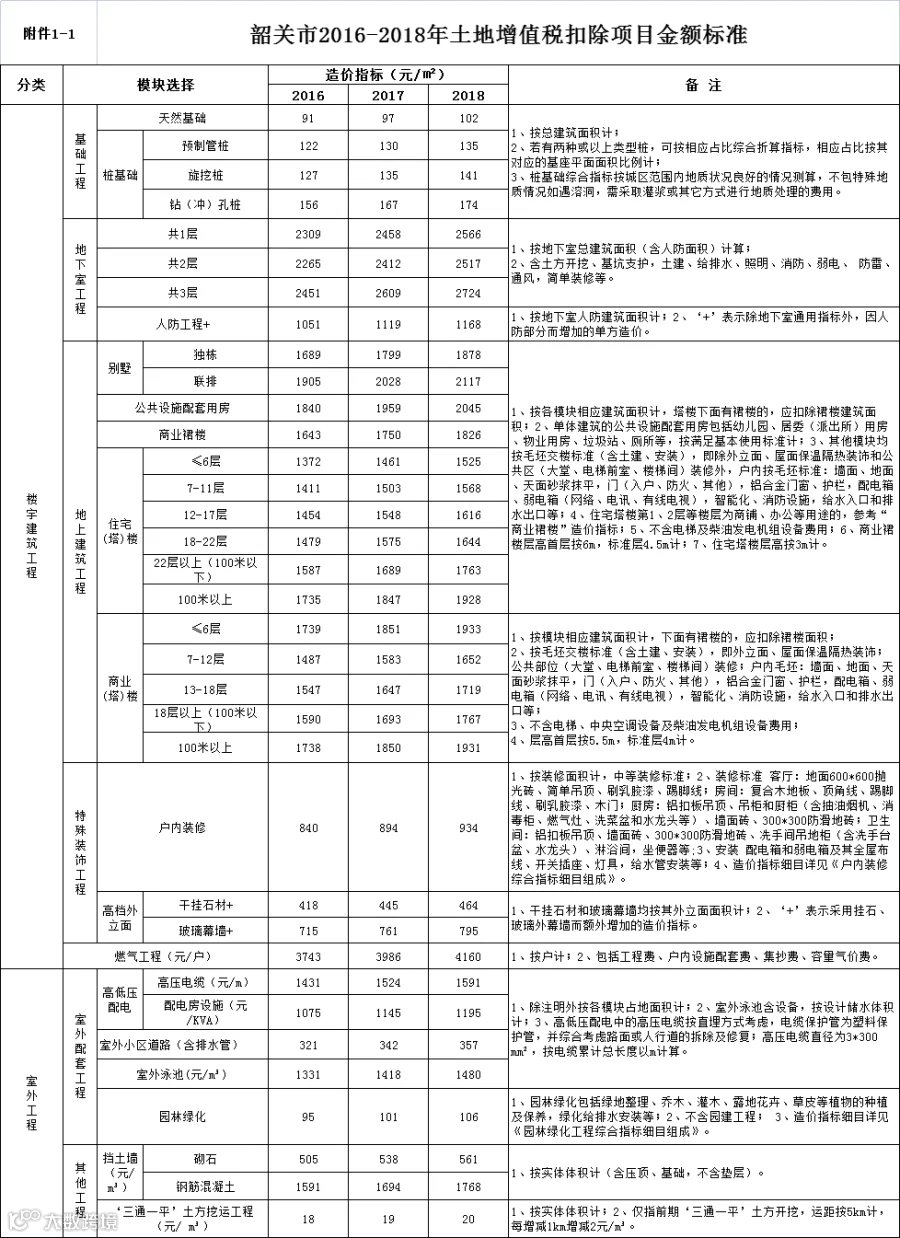

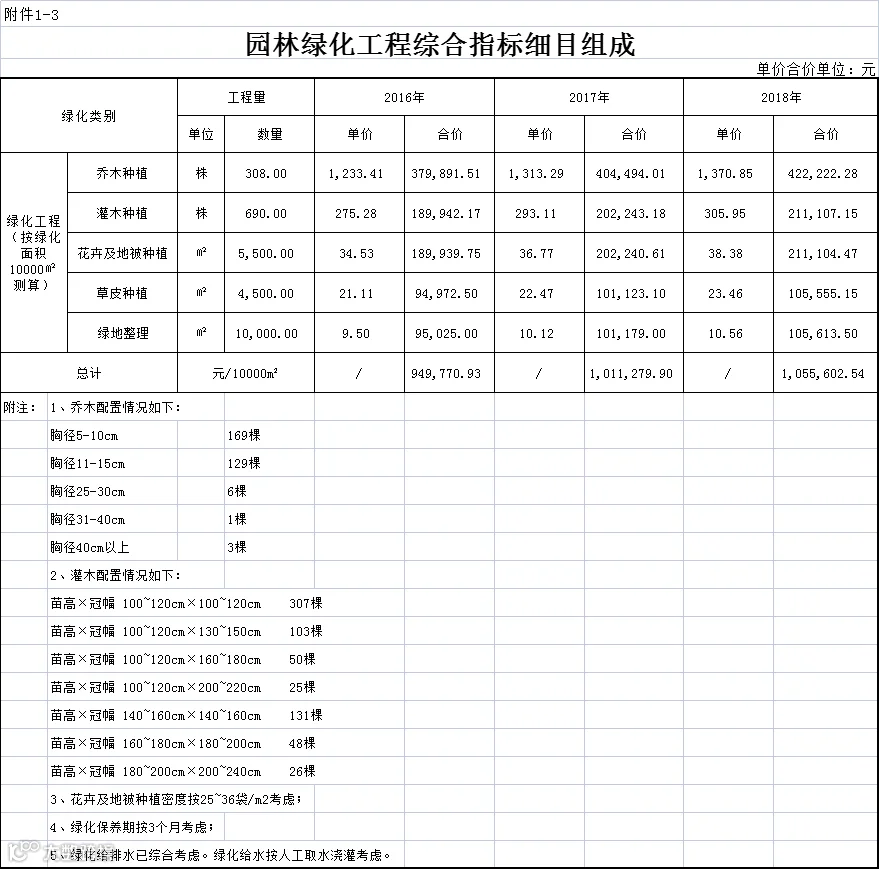

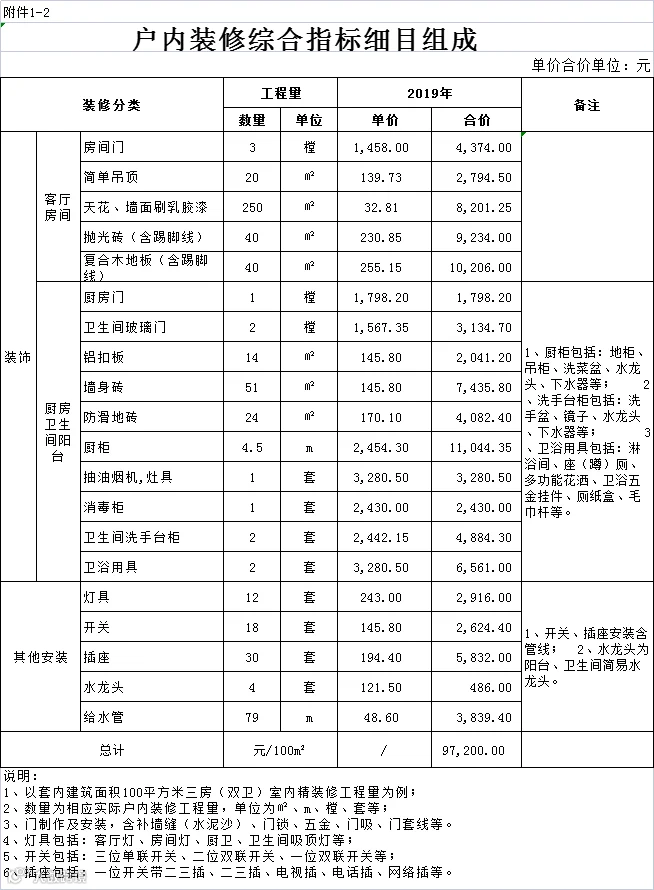





河北的规定
关于对地方税有关业务问题的解答(河北省地方税务局)
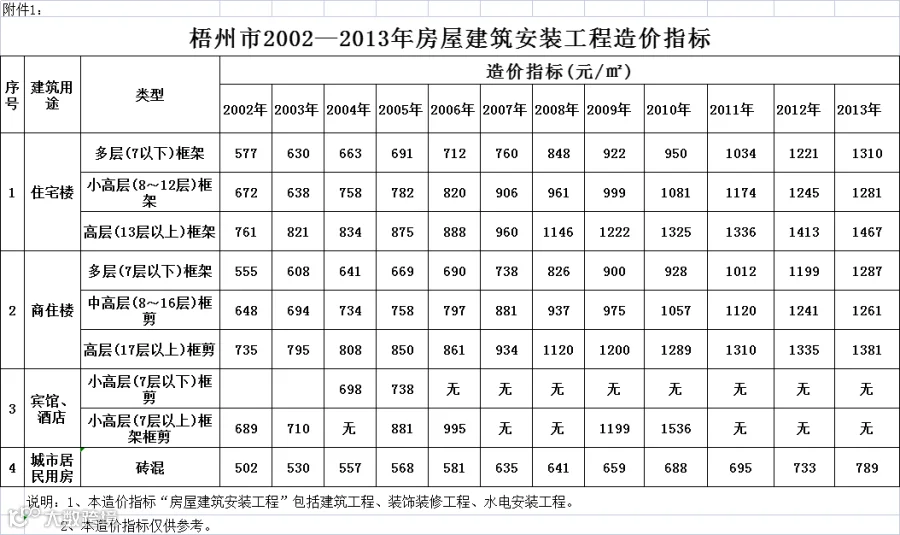
广西的规定
浙江的规定
山东的规定
来源:土地增值税金穗源
声明