


会计千万别任性调账!
1
紧急提醒
会计人别任性调账
会计调账不调表定偷税,补税罚款375万元

行政相对人名称: ***文化产业发展有限公司
统一社会信用代码 9***W
行政处罚决定文书号: ***税稽 罚 〔2024〕 8 号
违法行为类型: 其他违法
违法事实: 你公司2022年在账簿虚假列支管理费用10,000,000元,在计算2022年企业所得税应纳税所得额时扣除,你公司2023年12月在账簿对上述管理费用进行了冲销。截止我局进场检查,你公司未进行企业所得税的纳税调整,造成少计2022年应纳税所得额。
处罚依据: 《中华人民共和国税收征收管理法》第六十三条第一款的规定,对你公司在账簿上多列支出,进行虚假的纳税申报,造成少缴税款的行为定性偷税。鉴于你公司配合税务机关检查,主动预缴税款
处罚类别: 罚款
处罚内容:对你公司少缴税款2500000元的行为处少缴税款百分之五十的罚款,即罚款1250000元。
处罚决定日期: 2024—06—20
处罚机关: 国家税务总局***税务局稽查局
调账建议:
1.年底调账不能任性而为、调账更不是擅自冲账,必须有根有据、合理合法;
2.每一笔账目在调账之前,一定要追根溯源、查找到账目出现的原因,厘清业务真实面目;
3.每一笔账目的调整,一定不以偷税漏税为目的,而是以还原事情真实为前提、回归业务实际为宗旨;
4.会计人员切记:调账须谨慎、调账有风险、调账须合法、调账有技巧!
2
取得之前年度的发票怎么办?
可以报销入账吗?
对于跨年度的发票,需要区分不同情况。
会计核算和税前扣除不是一回事。只要属于企业合法经营过程中发生的、与企业经营收入有关的支出,即使没有取得有效凭证,也可以报销入账,并不影响会计核算。
而(企业所得税)税前扣除是企业缴纳所得税时要扣除一些必要费用,且这些扣除要真实合法。 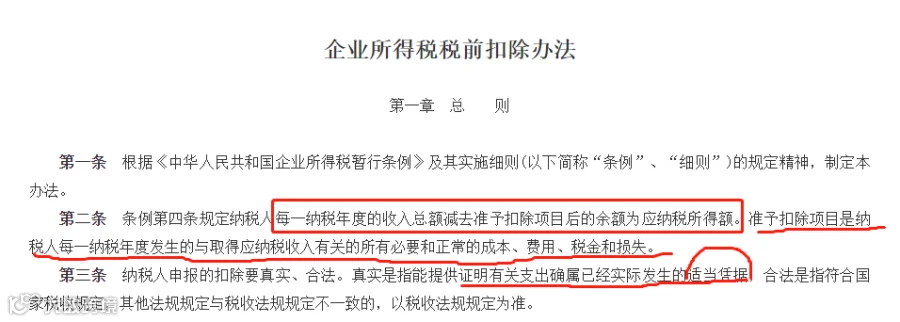
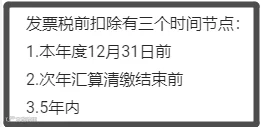
而所得税预交申报一般是按照会计核算数据进行申报,然后在次年汇算清缴时,根据发票取得情况、支出限额限制等条件作出调整。如果入账的成本费用在次年汇算清缴结束前没有取得有效凭证,当年不得税前扣除,需要做纳税调整。
实务中有很多情况,一些企业也很难保证在次年汇缴结束前取得合规发票。所以,对于这部分成本费用还有一个弥补措施:在实际取得有效凭证后,可以依法追补扣除,追补期限最长5年。
参考政策:
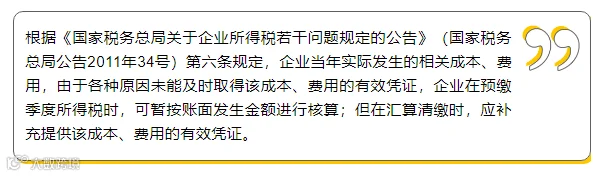
《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号发布)第十七条规定:除发生本办法第十五条规定的情形外,企业以前年度应当取得而未取得发票、其他外部凭证,且相应支出在该年度没有税前扣除的,在以后年度取得符合规定的发票、其他外部凭证或者按照本办法第十四条的规定提供可以证实其支出真实性的相关资料,相应支出可以追补至该支出发生年度税前扣除,但追补年限不得超过5年。
对方在上年度已经开具发票,由于款项未全额支付等原因而拖延至次年才给发票。
理论上,按权责发生制应该入到上年,但上年已经结账,如何入账呢?用“以前年度损益调整”科目(小企业会计准则不用)。
通过该科目核算分录虽然做到2024年,但不影响2024年利润。因为“以前年度损益调整”不计入利润表,直接结转到“利润分配——未分配利润”里。
企业所得税如何处理?自然也是在2023年的汇算中处理,已经汇算了就调整申报表,把该费用加到所属期去扣除,没有申报则直接把该部分费用算进去进行税前扣除。
对于一些预付性质的成本费用支出,只要不影响当年度损益,当年度就可以不用考虑。
注意:对于预付款支出,企业在次年或者次年税款所属期间(次次年)汇算清缴结束前取得发票,均可以依法税前扣除。
拓展:跨年发票能不能报销?

3
财务人必备的调账原则及方法
调账的基本原则
调账5个基本方法
第一,累计影响数;
第二,进行相关账务处理(调账),对留存收益(包括法定盈余公积、法定公益金、任意盈余公积及未分配利润、外商投资企业,还包括储备基金、企业发展基金)进行调账;
第三,调整相关会计报表、比较会计报表时,要对受影响的各该期间会计报表的相关项目进行调整;
-
第四,在表外进行披露,即在财务报告附注中进行说明。
(1)变更后的会计政策对以前各项追溯计算的变更年度期初留存收益应有的金额与现有金额之间的差额;
(2)假设与会计政策相关的交易或事项在初次发生时即采用新的会计政策,而得出的变更年度期初收益应有的金额与现有额之间的差额;
4
注意避开7个坑!
最后这一条80%的人都踩过……
 【青岛】8月9-10日 鞠老师主讲
新《公司法》及严监管背景下:股权交易“财、税、法”一站式解析
 【北京】8月15-16日 陈志坚主讲
新公司法大数据下:建筑行业全方法涉税实务管理
 【北京】8月21-22日 陈老师主讲
新公司法涉税影响及企业股权架构规划专题班
 【北京】8月22-23日 安老师主讲
大数据扫雷下企业税务稽查风险剖析与应对策略
 【成都】8月22-23日 徐箐老师主讲
“智慧税务全时监控”背景下— 税务稽查新趋势—追查目标与手段
 【广州】8月22-23日 李国华主讲
建安业、劳务公司税务合规、九九归一
 【深圳】8月22-23日 胡俊坤老师主讲
数电发票时代合同涉税风险防范与入账票据证据链管理专题班
 【厦门】8月22日 蔡老师主讲
涉税文书错弊分析及规范撰写示例
 【郑州】8月23-24日 陈老师主讲
大数据管税下土地增值税项目清算实务及税收规划专题班
报名/咨询:010 5846 9777 丁老师
来源:猫叔说税、郝老师说会计、中财会稽教育网,河北税务、税乎网、财叔税课堂、税务大讲堂等