


我们今天来聊聊水电费,作为企业日常经营活动中不可或缺的一部分支出,虽然不起眼,但有时还是会困扰着咱们会计人!


01
日常水电费账务处理
企业发生水电费时,根据不同的部门使用情况计入对应会计科目中。生产车间使用计入“制造费用”科目,管理部门使用计入“管理费用”科目,销售部门使用计入“销售费用”。
根据企业性质不同做对应分录如下:
1、企业为一般纳税人的,支付水电费分录为:
借:管理/制造/销售费用
应交税费——应交增值税(进项税额)
贷:银行存款
2、企业为小规模纳税人的,进行账务处理时无需通过“应交税费——应交增值税(进项税额)”科目核算,应将电费的价税合计金额计入对应成本、费用科目中。
分录为:
借:管理/制造/销售费用—水电费
贷:银行存款

预付水电费账务处理
企业预付水电费应通过“预付账款”科目进行核算,并按期进行费用的分摊。该科目期末借方余额,反映企业预付的款项;期末贷方余额,反映企业尚未补付的款项。
1、企业预付水电费时:
借:预付账款——水电费
应交税费——应交增值税(进项税额)
贷:银行存款
2、企业按期分摊水电费时:
借:管理/制造/销售费用——水电费
贷:预付账款——水电费
3、期末,结转至本年利润时:
借:本年利润
贷:管理/制造/销售费用——水电费

共用的水电费发票
如何税前扣除
但在实践中,常常有这样的情形:
公司将自有办公楼出租一部分,或去租用别的写字楼或住房进行办公。企业与其他公司一起使用水电,共用一个水电表,然而水电费发票只能开给其中一家。
那么,在无法分别取得发票的情形下,租赁期间所发生的水电费用,该如何向承租方收取才能税前扣除?


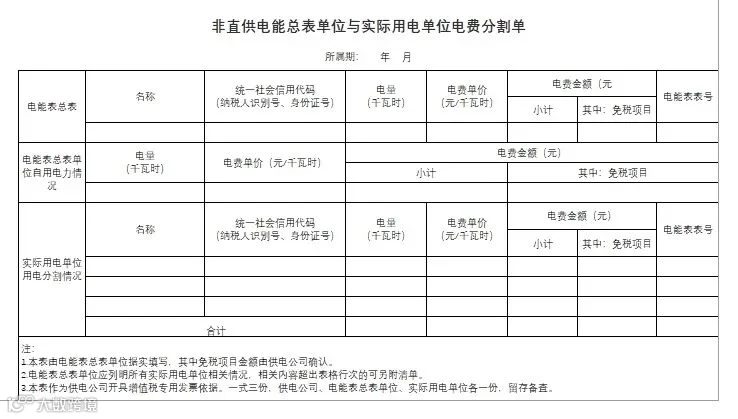
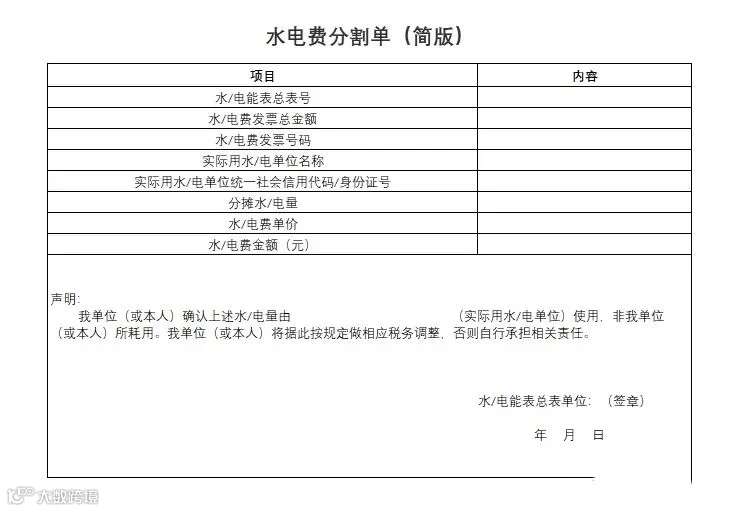
分割单属于自制凭证,税务处理没有具体格式要求,建议参考会计处理对分割单的要求开具。

案例:自有办公楼部分出租

案例:
A公司作为单一承租方,向B公司租了一间房作为办公用房。由B公司负责对房屋及配套的设施设备和相关场地进行维修、养护、管理。(采用公用水电表方式,与A公司分摊其租赁合约期内发生的水电费用)
2021年7月,B公司取得自来水公司按3%征收率开具的增值税专用发票,价税合计10300元。其中,自用水费含税价格6180元,承租方使用水费含税价格4120元。
取得电力公司按13%税率开具的增值税专用发票,价税合计22600元。其中,自用电费含税价格13560元,承租方使用电费含税价格9040元。
那么,办公用房在2021年7月发生的水电费支出,那么作为包租公的B公司,该怎么跟A公司收房租呢?
方案一:按照转售水电处理
按照规定,增值税纳税人超出经营范围销售水电费,可按规定自开或代开专票。B公司按照转售水电,向A公司收取相应的水电费用,并开具对应的增值税专用发票。A公司以此为税前扣除凭证,进行相应处理。
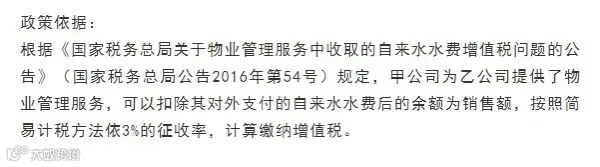
对向A公司收取的价税合计4120元水费,B公司应按规定,开具增值税专用发票。此时,B公司应进行如下会计处理:
(1)转售水电时,依据取得的增值税专用发票,按照自用部分,计算抵扣进项税额。
借:管理费用等成本费用科目 6000
应交税费——应交增值税(进项税额)300
其他业务成本 4120
贷:银行存款 10300
应交税费——应交增值税(进项税额转出)120
借:银行存款 4120
贷:其他业务收入 4000
应交税费——简易计税 120
按扣除其对外支付的自来水水费后的余额差额,进行相应账务处理。
借:应交税费——简易计税 120
贷:其他业务成本 120
借:管理费用等成本费用科目 12000
其他业务成本 8000
应交税费——应交增值税(进项税额) 2600
贷:银行存款 22600
借:银行存款 9040
贷:其他业务收入 8000
应交税费——应交增值税(销项税额)1040
(5)A公司取得水电费增值税专用发票,并据此作为成本费用进行财务和税务处理
支付水费并取得B公司开具的增值税专用发票时,按规定计算抵扣进项税额
借:管理费用等成本费用科目 4000
应交税费——应交增值税(进项税额)120
贷:银行存款 4120
支付电费并取得电费专用发票时,按规定计算抵扣进项税额。
借:管理费用等成本费用科目 8000
应交税费——应交增值税(进项税额) 1040
贷:银行存款 9040
方案二:采取分摊方式处理
(1)代收代付水电费时,B公司自用部分,以取得的增值税专用发票为凭证,计算抵扣进项税额。
借:管理费用等成本费用科目 6000
应交税费——应交增值税(进项税额)300
其他应收款 4120
贷:银行存款 10300
应交税费——应交增值税(进项税额转出)120
向A公司收取水费,并提供其他外部凭证。
借:银行存款 4120
贷:其他应收款 4120
借:管理费用等成本科目 12000
其他应收款 9040
应交税费——应交增值税(进项税额)2600
贷:银行存款 22600
应交税费——应交增值税(进项税额转出)1040
向A公司收取水费,并提供其他外部凭证。
借:银行存款 9040
贷:其他应收款 9040
(3)A公司以B公司开具的其他外部凭证,作为税前扣除凭证进行财务和税务处理。
其中,水费支出4120元和电费支出9040元可在企业所得税税前扣除。
此时,A公司的会计处理如下:
取得水费支出的其他外部凭证,不能抵扣进项税额。
借:管理费用等成本科目 4120
贷:银行存款 4120
取得电费支出的其他外部凭证,不能抵扣进项税额。
借:管理费用等成本科目 9040
贷:银行存款 9040
以上就是公司水电费用的账务处理,你get了吗?
【课程播报】
【海口】9月24-25日 董老师主讲《土地增值税立法、稳调控、严征管背景下--土地增值税难点问题应对技巧与模拟清算》
【桂林】10月15-16日 杨汝明老师主讲《房地产开发各环节“重特事项”会计核算与税务处理》
【广州】10月28-29日 陈老师主讲《房地产业资产并购重组业务纳税管理规划》
咨询/报名:010-58409666 丁老师
