


突发,又一公司因虚开发票被查了!银行账号资金往来与往来发票金额严重不匹配。资金流与发票流不一致等于虚开吗?
1
又一虚开发票被稽查!
资金流与发票流不匹配

划重点!!!
1、走逃失联

2、银行账号资金往来与往来发票金额不匹配
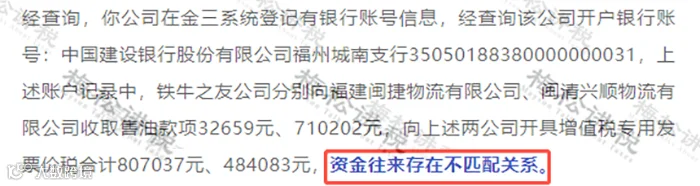
3、经查询,定性为虚开发票
(1)增值税专用发票23份,发票金额1513014元,税额257212.40元,价税合计1770226元定性为无货虚开增值税专用发票;
(2)增值税普通发票36份,发票金额314538.70元,税额13934.16元,价税合计328472.9元定性为无货虚开增值税普通发票。
有人会有疑问了,资金流与发票流不一致就是虚开发票吗?对此,税局给出了明确答复。
2
税局明确了!
资金流与发票流可以不一致!

问:付款方和实际购买方不一致,发票开给谁?
答:销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,应按照实际业务由提供服务一方向接受服务一方开具发票。
通过税务总局的答疑可以看出,上述情况就会造成资金流与发票流不一致。
所以,资金流和发票流不一致的时候,只要业务是真实发生且向实际接受服务一方开具发票是没有问题的。会计们不用过分担心~
上述只是提到了资金流、发票流不一致的情况,那有人又有疑问了,我们常听说的是“四流一致”,如果“四流不一致”就会涉嫌虚开发票。那什么是“四流一致”?“四流不一致”有何风险?
3
什么是“四流一致”?
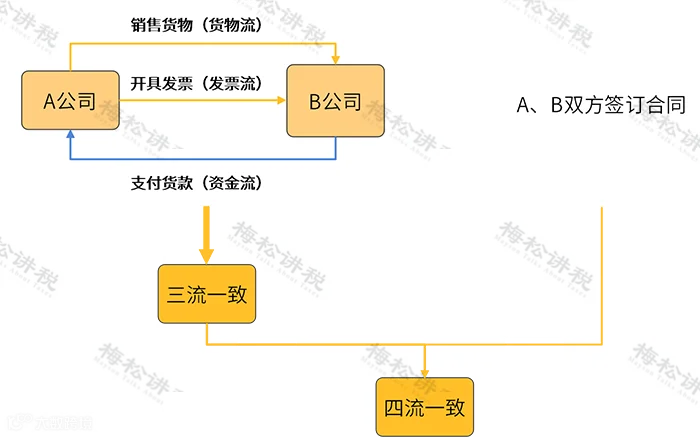
其实,最早提出的概念是“三流一致”。
简单来说,“三流一致”指的是发票流、资金流和货物流的统一,如图所示:

在日常的经济活动中,合同日益重要,在税务稽查中,合同更是一个非常重要的依据,所以又提出了“四流一致”。
4
“四流不一致”有什么风险?
一、增值税方面
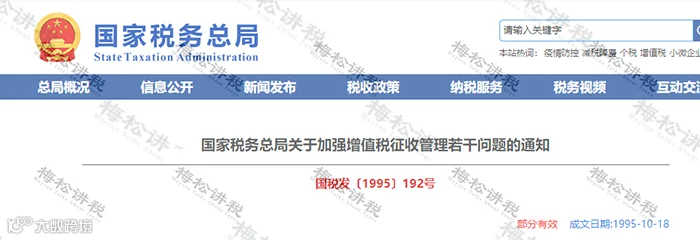
文件中第一条第三项明确规定,纳税人购进货物或应税劳务,支付运输费用,所支付款项的单位,必须与开具抵扣凭证的销货单位、提供劳务的单位一致,才能够申报抵扣进项税额,否则不予抵扣。
“四流一致”通常是税务机构判定交易是否真实的依据。四流不一致可能会导致其相应的进项税不能抵扣,追补税款及滞纳金,甚至会缴纳相应的罚款。
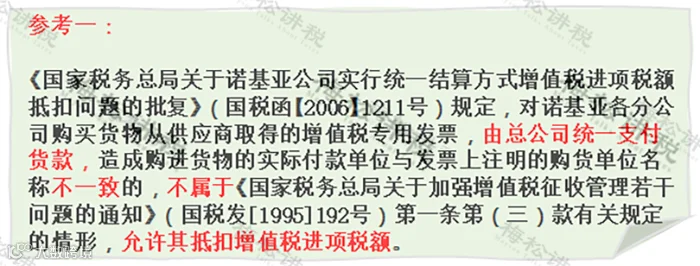
那是不是所有的“四流不一致”的情况,都不能抵扣,其实并不是这样的,以下3种情况明确了可以抵扣进项税:
1、发包方:凭实际提供建筑服务的纳税人开具的发票抵扣

2、因出差产生的住宿费

3、分公司购进货物,总公司统一付款

二、企业所得税方面的风险
1、四流(资金流、货物流、发票流、合同流)不一致,可能会被怀疑买发票等被认定为“偷税”,从而导致税前不能扣除;
2、未通过公户支付货款,很容易收到虚开的发票(如:供应商找第三方开票等)。
三、面临刑法责任
“四流不一致”,很可能涉嫌“虚开增值税专用发票”,严重的还会面临刑事责任。

“四流不一致”虽说并不必然导致构成“虚开增值税专用发票”,但还是奉劝老板和会计们,如果业务是真实发生的,尽可能做到“四流一致”,以免带来不必要的麻烦。
5
注意了,发票这24个风险点
会计和老板们抓紧自查!
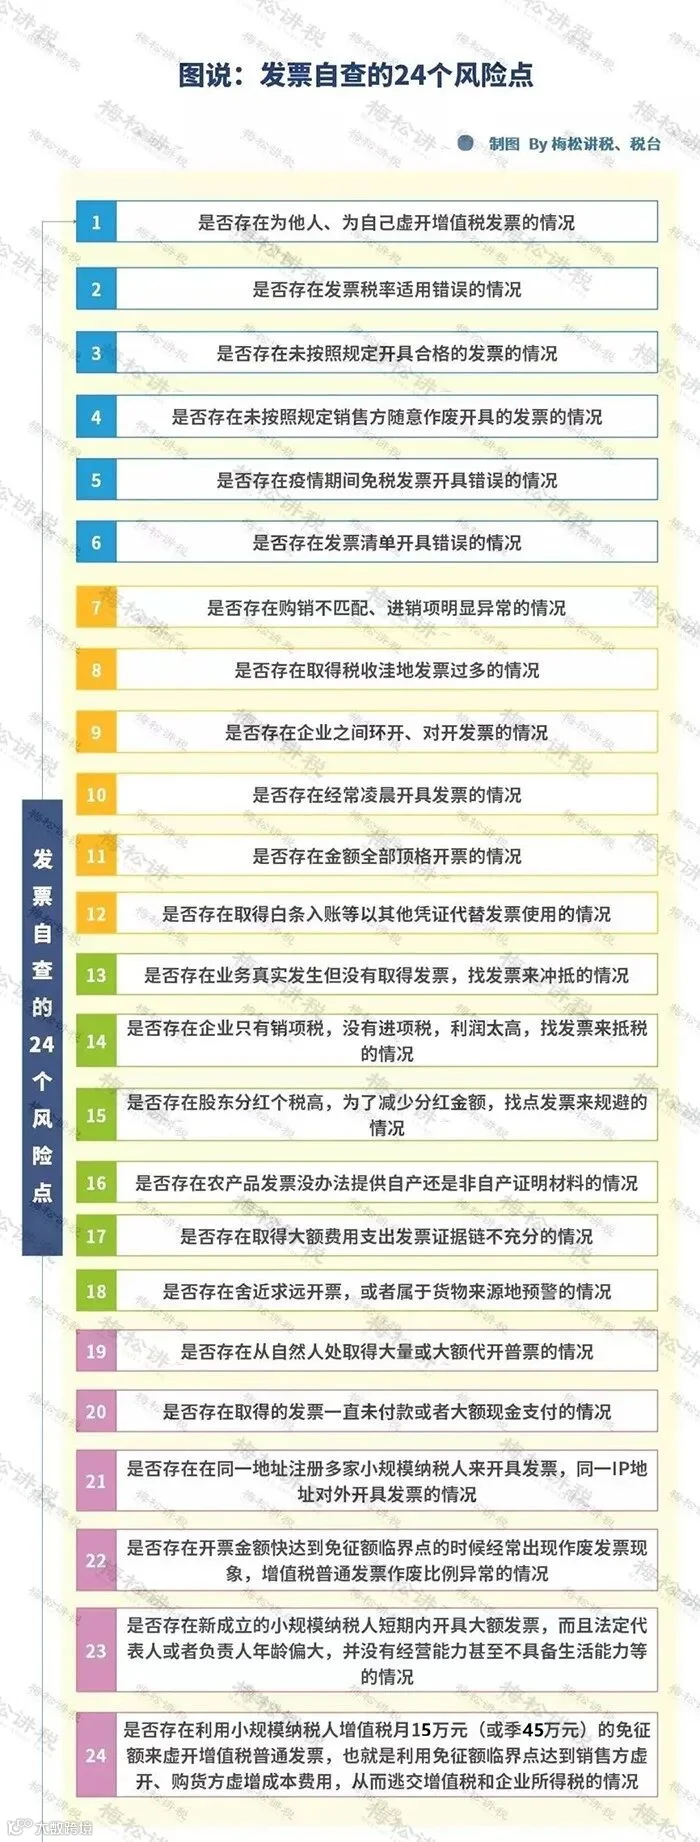
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税筹学堂整理发布
2024年6月27-28日 广西·桂林 主讲:陈老师
课程背景
课程收益
培训对象
讲师简介
陈萍生老师:
课程内容
一、税务稽查方向和涉税风险大数据指标分析
1.智慧管税下大数据分析如何捕捉虚开增值税发票的企业
2.税务稽查执法平台下选案、稽查、审理、执行具体功能介绍
3.大数据风险扫描:企业哪些财税数据会被列入风险排查?
4.2024年税务稽查工作重点行业、对象和方向
二、案例解析增值税九大重点问题风险排查
【实务案例】某上市公司增值税申报以开票金额而非财报数额
【稽查案例】某公司因未做进项税额转出留抵退税有误被罚
1.未按照纳税义务发生时间确认收入风险排查
2.销售折扣与红字发票处理风险排查
3.销售货物提供服务价外费用未纳税风险
4.【案例分析】买赠与无偿赠送增值税处理不同
5.增值税进项税额抵扣风险排查
6.销售自己使用过的固定资产如何缴纳增值税
7.【案例分析】市值17亿元标的的股票划转如何免增值税?
8.增值税进项留抵退税风险防控18项风险特征
9.共享平台虚开增值税发票支付劳务费用风险
【案例】某公司通过平台向员工发放奖励被税务稽查
三、案例解析企业所得税12个重点问题风险排查
【实务案例】准确确认收入年度汇算关键一步
1.不按合同约定收款时间确认收入的风险排查
2.企业所得税申报的销售额与增值税不同风险排查
3.投资合伙企业未分配利润未确认收入风险排查
4.关联方判断及关联交易一般性和特殊性处理的风险
5.税前扣除凭证的稽查重点问题与风险排查
6.降低资产总额享受小微企业税收优惠的风险及处理
7.企业各项资产折旧摊销税会8个差异风险排查
8.新收入准则中的手续费及佣金支出的税会差异风险排查
9.民间借贷损失和担保损失等税前扣除问题风险排查
10.企业间以资抵债债务重组的涉税风险
11.股权或资产划转特殊性税务处理风险排查
12.一般注销、简易程序注销、吸收合并注销的税务规划及风险
【案例分析】同花顺员工持股平台25亿补税争议的上位法依据
四、案例解析个人所得税七大重点问题排查
【稽查案例】管理费用中常见的个人所得税问题
【案例解析】持股平台以现金分红外代付薪酬补税1800余万元
1.个人劳务费用发票和个税风险线索排查
2.支付个人佣金手续费咨询费发票和个税风险线索排查
3.兼职与非全日制用工等取得报酬如何扣缴个人所得税
4.个体工商户个人独资企业经济业务涉税风险排查
【稽查案例】经纪公司利用员工注册个体户工商户开票
5.资本公积转增资本的是否均不需要缴纳个人所得税
6.个人从合伙企业取得的股息、红利适用税率风险排查
7.企业资产重组并购中个人所得税风险及争议
【案例分析】吸收合并自然人持股公司各税都享受了重组政策
五、企业财报和纳税申报涉税风险分析
1.实案分析1:利润表数据涉税风险要点分析
2.实案分析2:资产负债表数据涉税风险要点分析
六、案例讲解税务检查中的税企争议应对与化解
【稽查案例】个人利息未纳税超过5年为何不追缴?
【实务案例】善意取得虚开增值税发票如何陈述解释?
1、企业接受虚开增值税发票的危机应对与化解
2、企业未正确进行纳税调整能否定性为企业偷税
3、企业未足额代扣代缴个人是否应该缴纳滞纳金
4、税务检查追征期限、滞纳金豁免等维权条款的陈述运用
课程说明
【培训地点】广西 • 桂林(具体地点详见参会确认函)
【培训费用】单次课程培训费:2980元/人(含授课、场地、资料、会务、咨询、发票等)↘ 如需安排食宿者,可统一安排,费用自理,(具体详见参会确认函)一位以上参加,可考虑加入会员!
同期财税课程:010 5846 9777