


近期,社保滞纳金能否在企业所得税税前扣除,成为财税圈热点争议问题。尽管2025年度企业所得税汇算清缴已结束,但围绕该事项的口径分歧、政策理解与实务执行差异,仍持续引发行业广泛讨论。

争议现状:全国口径出现分化
在2025年度汇缴之前,各地税务机关及12366纳税服务平台长期执行一致口径:
社保滞纳金不属于税收滞纳金,未被列入《企业所得税法》禁止扣除项目,准予在企业所得税税前扣除。北京、天津、江苏、福建、广东、深圳等地税务机关公开答疑均持该观点,成为多年汇算清缴的主流实务标准。

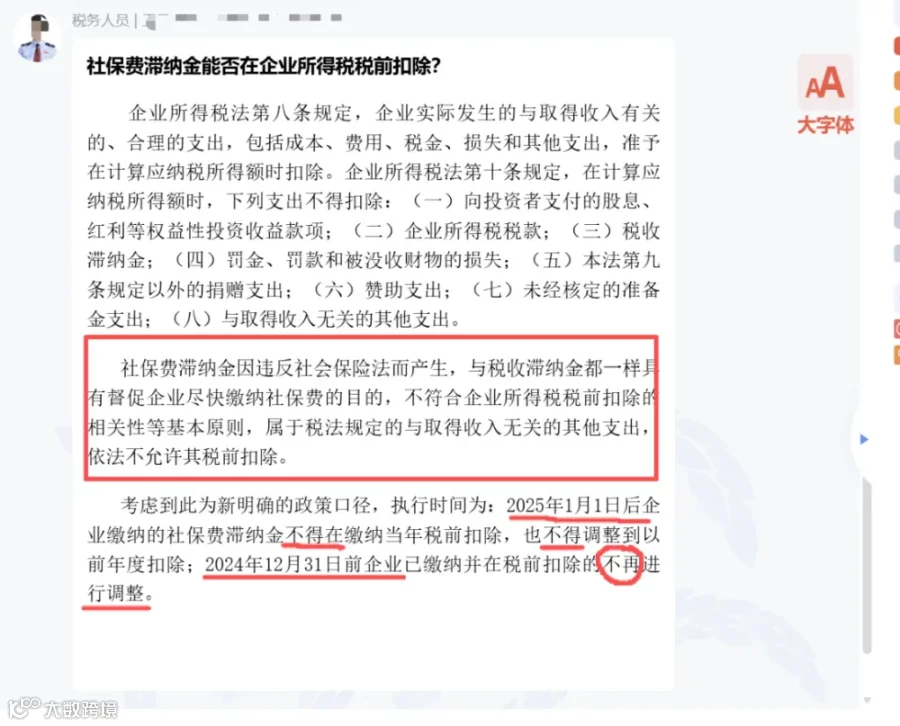
自2025年度汇缴起,部分地区税务机关通过短信提醒、征纳互动平台答复等方式,明确执行新口径:
-
2025年1月1日起实际缴纳的社保滞纳金,不得在企业所得税税前扣除,汇算清缴应全额纳税调增;
-
对于2024年及以前年度已缴纳并扣除的社保滞纳金,不作追溯调整。
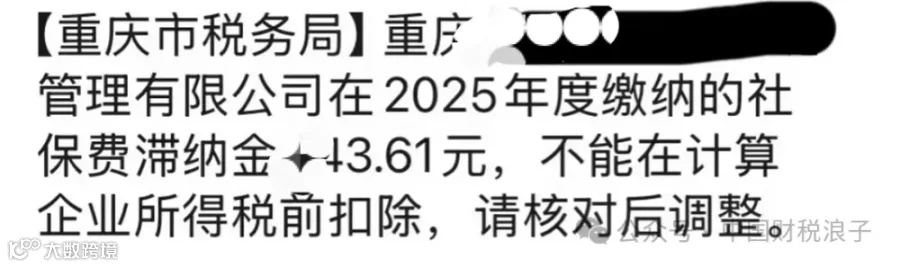
截至2026年6月,国家税务总局未发布全国统一的规范性文件或正式公告,地方执行口径双轨并行,成为本次汇缴最突出的争议点。

政策核心依据
本次争议的判定基础,均来自《中华人民共和国企业所得税法》相关条款。
第八条 准予扣除的基本规定
企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
第十条 不得扣除的支出清单
在计算应纳税所得额时,下列支出不得扣除:
(一)向投资者支付的股息、红利等权益性投资收益款项;
(二)企业所得税税款;
(三)税收滞纳金;
(四)罚金、罚款和被没收财物的损失;
(五)本法第九条规定以外的捐赠支出;
(六)赞助支出;
(七)未经核定的准备金支出;
(八)与取得收入无关的其他支出。

两种口径的政策解读
一、传统口径:社保滞纳金准予税前扣除
该解读为多地税务机关过往官方答复口径,核心逻辑如下:
-
《企业所得税法》第十条采用正向列举方式明确不得扣除项目,清单内仅列明“税收滞纳金”,并未将社保滞纳金纳入禁止扣除范围。
-
依据税法法无禁止即可扣除的适用原则,社保滞纳金不属于法定不得扣除项目,可正常税前扣除。
-
社保滞纳金依附于企业用工与社保缴纳义务,与生产经营相关,符合第八条税前扣除的相关性与合理性要求。
二、现行部分地区新口径:社保滞纳金不得税前扣除
部分地区执行新规,核心是对《企业所得税法》第十条第八项兜底条款作出扩大解读:
-
社保滞纳金由社保征收部门加收,属于行政类滞纳金,区别于常规经营支出,具备惩戒属性。
-
执行口径将社保滞纳金归类为“与取得收入无关的其他支出”,适用第十条第八项规定,因此不得在企业所得税税前扣除。
-
执行时间界定以滞纳金实际缴纳时间为准,2025年1月1日后缴纳的社保滞纳金,无论对应社保费所属期,均需做纳税调增。

是否存在全国统一“新规”?
截至2026年6月,国家税务总局未就社保滞纳金税前扣除发布正式文件。
当前所谓“新规”,本质是部分地区税务机关的执法执行口径,并非全国统一的税收政策。
-
新口径核心:2025 年 1 月 1 日后缴纳的社保滞纳金不得税前扣除;此前已扣除部分不予追溯。
-
旧口径状态:江苏、天津、深圳、福建等税务机关 2024 年公开答复仍可查询、未被正式废止。
综上,当前格局为:上位法未修改,地方执法口径分化,争议根源在于法律条文与地方执行口径之间的理解差异。
来源:财务经理人,税务大讲堂,梅松讲税整理发布