费用和资产可以相互转化,信吗?
看这话,不要以为我是在耍魔术或者玩文字游戏,我是在认真学习关于资产和费用相互转化的财务思维。
我有一家影视传媒公司,主营视频内容营销业务,谈到类似业务,一定会提到当下火热的短视频、直播或IP打造等等。
那我们就拿IP来聊聊。
很显然,这个与财务思维无关,且看我们如何把它圆回来。
作为一家公司或品牌来讲,打造IP是投资?还是费用?
大老板一的回答:理所当然,归属销售销售费用,因为在他们看来打造IP就是一个系列营销活动,营销活动是否成功?是取决于销售额否增加来衡量,那自然是费用。
大老板二的回答:打造IP,如果带来的是品牌价值提升,这应该叫投资;如果没有给公司带来销售收入和利润,那就是费用。
这个区别,实际上在于我们是在做IP营销,还是在做IP打造来确定其是投资还是费用。
大老板三的回答:IP打造是投资,IP是资产,如果投资IP没有带来收益,那算是投资失败。
不管你是上述哪一种回答,都是落点在资产与费用之间的争论。

刚才说打造IP这个事与财务中的资产和费用是相关的,是不是圆回来了!
为了更清晰的解决这个问题,那我们先把这个问题放一放,我们把镜头转向企业内部的管理事务中。
比如公司要不要做研发?
做研发失败率太高,不确定是否能为企业带来收益。
研发投入越多,费用越高,利润越少,甚至导致亏损。
但更大的问题是公司不投入研发,怎么会有新产品?怎么会有市场竞争力?
那么研发的支出是资产还是费用?

我们国家之前的会计准则,研发投入是当作费用入帐处理的。
但现实商业中,智慧的大老板们不约而同地、坚决果敢地把研发当成资产!
现在的会计准则规定:研发的早期阶段,也就是“研”这个阶段的投入是费用,但是到了“发”这个阶段,就可以被记录成资产了。
也就是说,当某个资源的投入,比较确定地能为企业带来未来利益的时候,它就从费用变成资产了。
再理解一下,费用怎么变成资产了?
引用葛大爷的一句电影台词,“21世纪最贵的是什么?是人才!”。
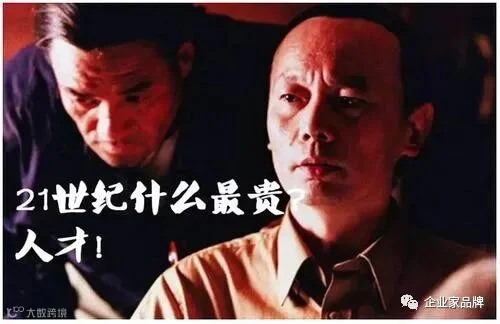
企业或组织的经营管理中,聘用人才的费用就可能变成资产了。
比如梅西的转会费1.2亿欧元,梅西就是这个俱乐部的核心资产,那么他的转会费就是资产。
比如广州恒大淘宝足球俱乐部,如果哪一天你有机会看到他们的财报,球员的薪酬一定是作为无形技术资产计入的。
关于资产还有一点,且很重要!
会计准则规定:不能量化的资源,不允许出现在报表中。
也就是说,有的资产是不计入财报的,却很重要!
比如说无形资产,有个著名的故事,就是可口可乐的老板讲,可口可乐厂房被一夜烧尽,再过半年又可以复制一个一模一样的可口可乐来。
他表达的就是可口可乐的无形资产价值。
给我们的启发是:
如果你股票或者做投资,无形资产价值这个因素是不可以不考虑的!
未了,读书使人聪明,与君共勉。