如果有人问:重资产公司和轻资产公司,谁优谁劣?
估计不懂财务的人都会答:各有优劣吧!
答案没毛病,从哲学的角度讲,任何事物都有两面性。
但在这里我们不讨论哲学,讲财务财务思维。
我们现在捋一下重资产公司和轻资产公司在资产配置上的区别?
重资产企业的特征:
公司资产配置,一般是固定资产和存货比例较高。
解释一下:
存货指的是原材料或处在生产过程中的半成品,以及生产好的产品。
固定资产和存货在《资产负债表》中可以直接找到。
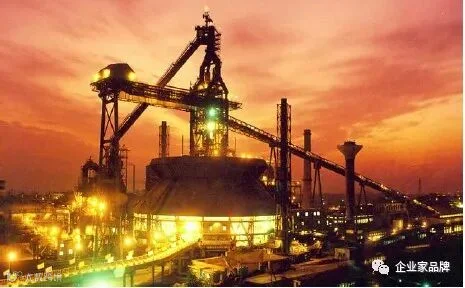
比如钢铁企业、汽车生产,还有大部分制造型企业,就属于重资产公司。
轻资产企业的特征:
以最少的存货与固定资产方面的投入,
并凭借其长期的积累的供应链能力、客户资源、品牌文化、技术研发和人力资源等,
撬动并整合企业内外各种资源,从而获得最终的利润,从而得以提高资本的回报率。
从目前的认知,大部分人会偏向于经营一家轻资产公司,看上去投放少,风险低。
再举个例子:
格力董小姐和小米的雷军当年就争论过,轻资产和重资产公司的竞争力和重要性问题。
表面上争论的是制造业和互联网企业的区别,实际上是相关于重资产和轻资产公司的竞争的问题。
讲重资产企业和轻资产企业,大家憋不住会讲一些案例:
可口可乐、耐克、光明乳业、苹果公司,这都是本来是重资产公司,逐渐的剥离固定资产,变成了今天的轻资产公司的。
对。

我们承认轻资产企业是当下相对有竞争力的公司,那我们也讨论一下轻资产公司,经营特点:
一、企业必须有足够的资源,包括客户/用户资源、品牌知名度、研发能力或人力资源以及能整合上游生产能力,才能实现轻资产运营。
二、资产不是一味的轻就好,必须在保证产品质量为前提情况下变轻。
比如光明乳业听了麦肯锡的建议,从一家重资产公司转型轻资产公司,就收购一批小乳业公司,从而导致产品质量无法保证,所以在当年的三聚氰胺事件上,光明乳业身在其中。
三、轻资产企业可能对外部环境变化的应对灵敏度不够。
比如可口可乐实现轻资产运营时,就剥离了公司重要的灌装业务,之后,应对市场的灵敏度下降,所以可口可乐的罐装灌装厂的策略就是一会儿买进,一会儿分离。
(需要根据市场需求变化,要调整生产线的时候买进,调整好了,又分离)
从此之后,我们对重资产和轻资产公司的优劣就得平等看待了(这就是财务思维)。
京东和阿里的发展演变,也证明着轻资产公司和重症公司转换演变。
京东早期就大量投资物流基地建设,成为重资产企业,到目前为止,这些投资回报都是负的。

阿里一直是以轻资产公司运营,现在这几年也加大了线下和客户渠道的建设,加大了固定资产的投入,(因为线上获客成本开始大于线下获客成本),资产逐渐变重。
所以要做一家轻资产公司还是一家重资产公司?
取决于公司所拥有的资源和公司发展的不同阶段。