


作者|荔枝夫人.泰康HWP健康财富规划师|深耕全球华人华侨跨境养老规划
人这一生,最深情的执念,莫过于:年少跨海逐梦,老来叶落归根。
对于遍布全球各地的华人华侨、外籍华人、港澳同胞而言,人生轨迹大都相似:
年轻时远赴海外打拼、求学、扎根,在异国他乡奋斗半生,安家立业;
熬过岁月风霜、阅尽世间繁华,到了晚年心里只剩一个朴素愿望——
回到故土,听熟悉的乡音,吃地道的家常菜,在熟悉的烟火气里安稳落幕。
绝大多数海外华侨都笃定一件事:我在海外奋斗一辈子,有积蓄、有资产、有身份,老了随时买张机票,就能回国养老。
但深耕跨境养老多年,服务过无数全球华人华侨家庭,我想说一句最扎心的真相:
海外华人回国养老,最大的坑从来不是没钱。
而是漂泊半生、心系故土,却被政策、身份、医疗、资源死死卡住,想回回不去,想留留不下。
这,也是无数全球海外华侨晚年最无奈、最遗憾的通病。

01 海外再好,终究是异乡;有钱,未必有归途
前段时间,我接待了一位专程从洛杉矶回国的Uncle Chen。
71岁的他,早年远赴海外打拼,如今子女定居海外、事业稳定,自己在海外有房有积蓄,生活富足无忧。
在外人眼里,他拥有人人羡慕的海外晚年。
可坐在我对面,Uncle Chen满脸落寞,叹了一句真心话:
“在国外住了大半辈子,什么都不缺,就是缺人气、缺乡情。
邻居互不往来,孩子忙于工作,年纪越大,孤独越刺骨。
我这辈子最大的心愿,就是老了能回国定居。
原本以为买张机票就能归乡,真正了解才发现,里面的门槛和深坑,普通人根本看不懂。”
Uncle Chen的困惑,是遍布美国、加拿大、澳洲、欧洲、东南亚、港澳所有华人的共同焦虑。
海外有优越的环境、富足的生活,却没有晚年的归属感;海外有丰厚的资产,却没有随时归乡的退路。
很多华侨误以为:回国养老拼的是财力。
真正落地过无数案例我才明白:
钱能解决生活,解决不了政策壁垒;资产能兜底日常,兜底不了稀缺医养资源。
全球华人华侨回国养老,90%的人都会踩中四大认知盲区,看似不起眼的误区,到老了,就是困住晚年的致命硬伤。

02 身份居留大坑:所有海外华人的第一致命误区
这是全球华人华侨回国养老,最高发、最致命的隐形深坑,没有之一。
几乎所有海外华侨都不知道:中国没有专门的外籍“养老签证”。
不管你是美籍、加籍、澳籍、欧籍、东南亚外籍华人,还是港澳居民,只要没有中国户籍,就不能随意回国长期定居养老。
很多长辈一辈子的误区:
拿短期旅游签、探亲签回国,住满半年就去港澳中转一趟,以为可以无限循环、长期居住。
这是严重违规滞留!风险极大!
轻则罚款、通报警告,重则留下终身入境不良记录,彻底断送自己晚年回国养老的所有机会。
我见过太多海外华人,风光打拼一辈子,最后因为不懂居留政策,晚年有家回不去,抱憾终身。
目前,全球外籍华人、海外华侨回国合规长住养老,只有两条稳妥通路:
1、Q1团聚类居留许可
国内有直系亲属(父母、配偶、子女),入境后30天内可转换1–5年长期居留,可无限次出入境,合法稳定居住。
2、S1私人事务居留许可(无国内亲属老人最优解)
年满60周岁、有回国养老需求,可凭借高端养老社区入住协议,合法办理长期居留,完美解决无国内亲属、独自归乡养老的难题。
而大家熟知的中国永久居留(五星绿卡),门槛极高、审核极严、周期漫长,只适合超长周期规划,完全不适合高龄老人临时落地。
晚年最大的体面,从来不是有钱,是合规、安心、有退路。

03 医疗医保大坑:海外有保险,回国却不敢生病
如果说居留是归乡的门槛,医疗就是悬在所有海外华人头顶的定时炸弹。
两大全网通用误区,坑遍全球华侨:
误区一:回国可以直接享受国内医保报销;
误区二:海外当地医保、商业保险,回国可以继续兜底。
真相残酷、且统一适用于所有海外华人:
无中国绿卡的外籍华人、华侨,无法参保国内居民医保。回国看病、住院、手术、康复、长期失能护理,全部全额自费。
同时,几乎所有国家的本土医保,仅限当地使用。美国、加拿大、澳洲、欧洲、东南亚医保,回国一律失效、零报销。
我有一位定居北美的华侨阿姨,回国探亲突发急性阑尾炎,一场紧急手术+住院康复照护,自费近10万元。
海外保险跨国理赔流程繁琐、审核严苛、既往症限制多,最后几乎没有赔付。
她一句感慨,道尽所有海外老人的心酸:
“在海外看病要排长队、但敢叫急救,回到心心念念的故土,反而不敢生病、不敢进医院。”
更致命的大坑是:很多海外华人为了节省保费,盲目退保海外医保。
一旦退保,再次参保保费暴涨、既往症拒保、终身受限,两头落空。
对于全球华人华侨而言,晚年真正的医疗底气,从来不是账户存款,而是:
跨境医疗无缝衔接、终身医疗绿通、医养融合体系、随时可落地的优质资源。

04 资金税务大坑:看着资产自由,实则处处受限
很多海外华侨自信满满:我海外有房产、有存款、有养老金、有积蓄,回国养老完全没问题。
却忽略了所有跨境家庭通用的隐形风险:外汇额度限制 + 全球征税合规 + 养老金资格断层。
1、个人外汇额度卡死晚年大额开支
国内每年仅5万美元个人结汇额度,晚年大病治疗、长期护理、养老社区年费等大额刚需支出,资金调动极其困难,需要层层举证、层层审核,极其被动。
2、海外身份全球征税风险
绝大多数发达国家、地区实行全球征税。国内房产收益、存款利息、养老金收入、理财收益,均需要合规申报。
不懂政策、遗漏申报,将面临巨额罚款、信用受损,甚至刑事责任。
3、国内养老金资格两极分化
国内社保累计缴满15年,即便入外籍,退休后依然可终身领取国内养老金;
早年出国、社保断缴未满15年,将彻底丧失国内基础养老保障,晚年只能单一依靠海外收入,抗风险能力极低。
真正成熟的跨境养老,从来不靠单一资金兜底,而是搭建跨国家、跨币种、稳终身的多支柱现金流体系。
05 养老选址大坑:便宜不等于体面,营销不等于真实
这是全球海外华人回国养老,最后一步、最容易踩的温柔大坑。
很多华侨的固有认知:国内物价低、养老便宜,回来随便找个机构就能安度晚年。
现实却是:国内养老市场两极分化极其严重。
普通养老机构,无医疗配套、无专业护理、无圈层氛围,奋斗一辈子,晚年只能被迫将就;
部分营销型养老机构,存在大额预付、资金风险、服务缩水、应急薄弱等隐形问题。
奋斗半生远赴重洋打拼,不是为了老了回国将就度日。
我接待过无数从欧美、澳洲、东南亚回国的华侨长辈,印象最深的一位阿姨说:
“我在海外住大房子、环境一流,可每天睁眼就是冷清和孤独。
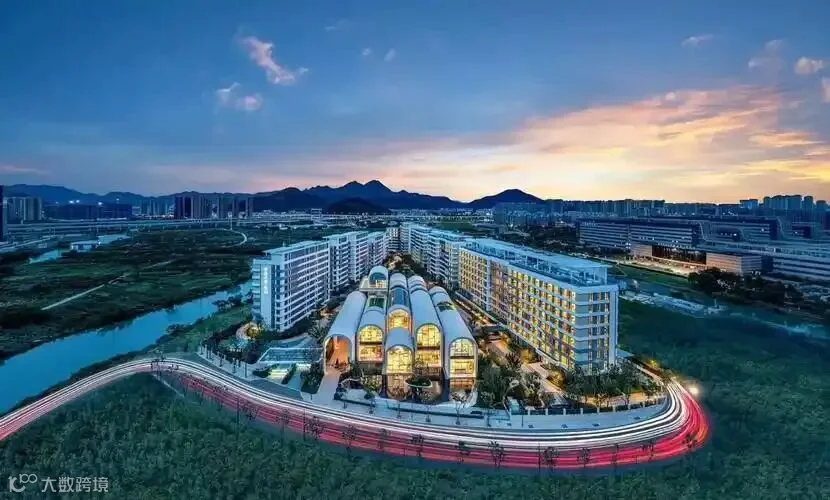
来到泰康之家我才明白,养老不是找个地方养老,是找一个有温度、有人陪、有医疗、有生活的新家。”
真正的高端享老,拼的从来不是环境,是医疗兜底、人文温度、同龄圈层、终身尊严。
写在最后:愿所有海外游子,叶落皆能归根
后来的Uncle Chen,在我的整体跨境规划下,顺利办理S1私人事务居留许可,提前锁定泰康之家优质房源。
如今的他,在社区里下棋、喝茶、交友、参加兴趣活动,日子松弛又安稳。
他跟我说:
“漂泊海外数十年,我终于在故土,找回了心安的根。”
这也是我深耕跨境养老的初心:
不让半生漂泊归零,不让满心乡愁落空,不让晚年无路可退。
对于全球华人华侨、外籍华人、港澳同胞而言:
最好的晚年,从来不是被迫留守海外孤独终老,也不是仓促回国勉强度日。
而是身在海外有生活,叶落归根有退路,进退自如,余生从容。
如果你或是家人、亲友,定居美国、加拿大、澳洲、欧洲、东南亚、港澳,未来5–10年有回国养老、落叶归根的计划。
想提前规避居留、医疗、税务、选址四大深坑,体面、安稳、无风险归乡养老。
欢迎私信添加我的微信:189 2956 9961。
我是荔枝夫人,泰康HWP健康财富规划师。
专注服务全球华人华侨跨境家庭,精通海外华人回国养老全链路规划,拥有大量真实落地案例。
不套路、不推销、只解决真实晚年难题。
愿每一位远赴山海的华人游子,晚年皆能体面归乡、落地生根、余生安稳无忧。
若你有感,欢迎点赞、在看、转发。你的一次分享,能帮无数海外华侨避开晚年十年大坑。
免责声明
本文内容仅为个人行业经验分享与知识科普、案例参考,所有观点、资讯、案例仅供读者参考学习,不构成任何投资建议、税务建议、法律建议或养老落地强制方案。
跨境养老政策、签证居留、税务外汇、医保规则会随官方政策动态调整,具体办理请以最新官方文件及专业一对一咨询为准。本文不承担任何读者依据本文内容自行操作产生的一切后果。