


不少人这一生最深情的执念,莫过于:年少远赴山海,老来渴望归根。
但对于无数美籍华人、海外华侨、港澳同胞而言,回国养老,从来不是一张机票、一份乡愁就能圆满的事。
最近深夜,我收到一位定居美国洛杉矶的68岁美籍华人林叔的长语音。听完我心里久久不能平静。
林叔年轻时远赴美国打拼,深耕数十年,早已在海外扎根立业,子女定居硅谷,生活安稳富足。在外人眼里,他拥有完美的海外晚年:有身份、有资产、有环境、有子女陪伴。
可只有他自己知道,年岁越大,心底的乡愁越重。
他说:“荔枝,我现在最常梦到的,是小时候在广州街边吃肠粉、行老街的日子。在美国住大房子、环境再好,心里也是空的。
我和老伴想回国养老,想回老家安稳落幕。可一问才知道,签证、居留、医保、养老、外汇,处处是门槛。
在外漂泊一辈子,到老了反而两头不靠岸,像个没有根的人。”
这是无数海外华人晚年最真实、最扎心的困境。
年轻时,我们为了生活奔赴异国他乡;年老时,我们只想回归故土、安稳余生。
可现实是:情怀很满,落地很难。
深耕跨境养老规划这些年,结合我17年互联网行业的洞察,再加上泰康大量海外华人回国养老真实落地案例,今天我把普通人查不到、听不懂、没人敢讲的真话,一次性讲透。
美籍华人、海外华侨回国养老,到底难在哪?真正的卡点是什么?普通人如何提前布局,体面落叶归根?
建议收藏、转发给身边海外亲友。很多晚年遗憾,都是因为临时抱佛脚。养老规划,从来都是提前十年布局,而非临时仓促将就。
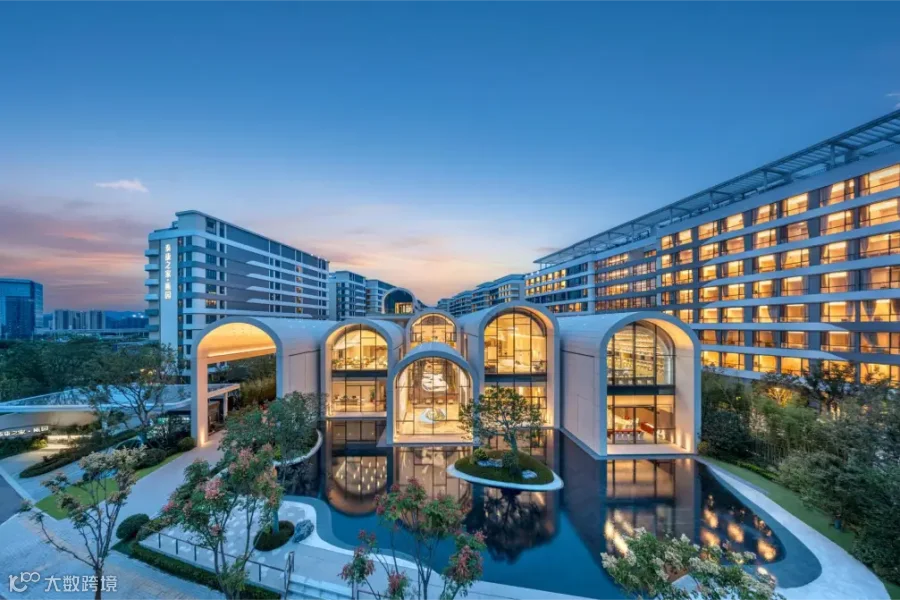
01 很多人都误解了:回国养老,不是有钱就能回
绝大多数海外华人,都有一个致命误区:
我有钱、有资产、有海外身份,年纪大了买张机票,就能回国安稳养老。
现实真的太残酷了。
回国养老,拼的从来不是存款多少、资产多少。
真正拼的是:合法居留资格、跨境医疗衔接、终身现金流体系、稀缺医养资源锁定。
很多海外长辈奋斗一生,攒下丰厚家底,最后却卡在最基础的政策、资源、衔接问题上:
想长期回国居住,没有合规居留渠道;
想回国看病养老,没有医保、没有医疗绿通;
想动用海外资产养老,被外汇、结算、凭证层层限制;
想入住优质养老社区,发现一床难求、常年排队。
乡愁很温柔,但晚年的现实,极其冰冷。
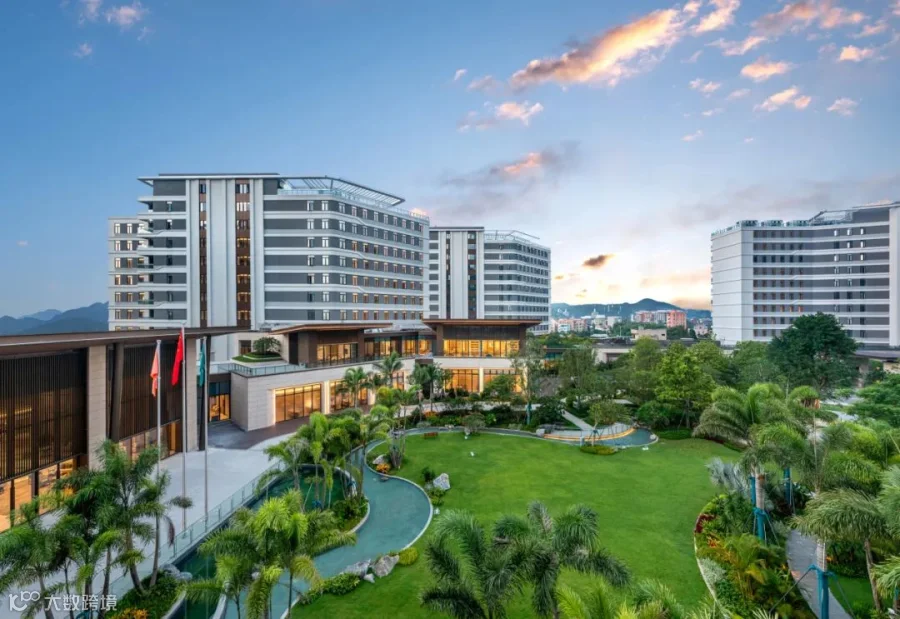
02 第一道生死门槛:没有养老签证,如何合法归乡?
很多人一辈子不知道:中国没有专门的“养老签证”。
外籍华人想回国长期养老、长期定居,全部依靠合规居留体系。一旦不懂规则,极易造成逾期滞留,留下终身入境不良记录,晚年彻底断送回国之路。
我接触过太多海外客户,晚年想回国养老,因为不懂政策、随便用旅游签、探亲签长期居住,最后被限制入境,终生遗憾。
针对美籍华人、海外华侨回国养老,目前有三条合规通路:
① 团聚类居留许可(Q1)
国内有直系亲属为中国公民/永居,可申请Q1入境,30天内转换1–5年团聚居留,可无限次出入境、长期居住。
适合:有家人在国内定居的海外华人家庭。
② 私人事务类居留许可(S1)——海外老人最核心的兜底通道
年满60周岁、国内有房产、有稳定生活保障、有养老居住需求,即便无直系亲属,也可通过S1签证入境,转换长期居留许可。
重点福利:提前锁定泰康养老社区入住协议,是办理S1居留的强力佐证材料。
这也是我帮不少海外客户落地回国养老的关键突破口。
③ 中国永久居留(中国绿卡)
门槛极高、周期极长,适合长期规划,不适合高龄临时落地。
⚠️ 荔枝夫人专业警示(非常重要):
不要用Q2短期探亲签、旅游签长期滞留在国内!
短期签证仅支持短期停留,逾期滞留不仅会罚款,还会影响未来所有入境记录。
晚年最大的体面,首先是合规、安心、无隐患。
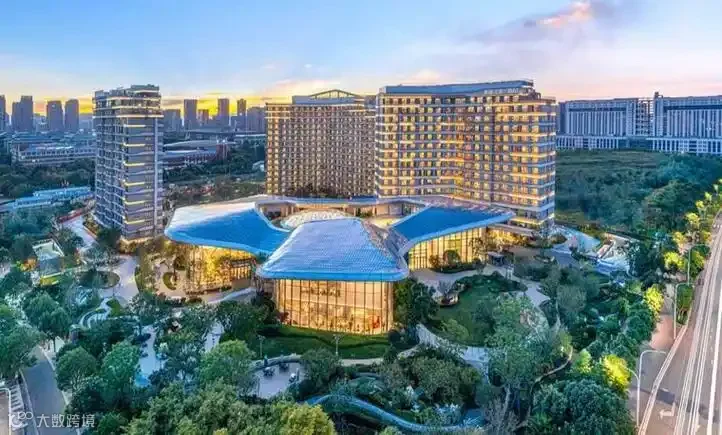
03 第二道致命痛点:无医保的晚年,病不起、不敢病
如果说居留是门槛,那医疗,就是悬在外籍华人头顶最大的风险。
外籍身份,无法参保国内居民医保。
唯有持有中国绿卡,才可享受国内医保体系。绝大多数美籍、海外华人,回国看病、康复、住院、手术,全部全额自费。
我有一位客户金莎阿姨,定居美国多年,回国探亲突发急性病,一场紧急手术+住院康复,自费近十万。
海外保险跨国理赔繁琐、流程漫长、赔付有限。
她跟我说了一句让我特别心酸的话:
“回国不敢生病,怕生不起。”
这就是所有海外华人回国养老的真实焦虑:
年轻时身体硬朗,看不出差别;
一旦迈入高龄、慢病缠身、需要康复护理,没有医疗兜底的晚年,毫无安全感可言。
很多人以为有钱就能覆盖医疗开销。
但真实的晚年开销,从来不是一次性花费,而是长年累月、持续不断、无法断供的刚性支出。
这也是我坚持让海外客户提前布局高端医疗+医养资源的核心原因:
晚年真正的底气,不是存款,是随时能看病、有人管、有资源、有绿色通道趁年轻能买的国内保险赶快买来兜底。

04 第三道隐形卡点:养老金、外汇结算,困住无数海外老人
很多海外华人最关心的问题:
我入了外籍,国内社保还有用吗?还能领国内养老金吗?
我给大家一个清晰、权威、可落地的答案:
国内社保累计缴满15年,达到退休年龄,即便入外籍,依然可以正常领取国内养老金。
每年完成线上生存认证,终身可领,不受国籍影响。
但如果没有缴满15年,将彻底失去国内养老基础保障。
大部分早年出国的美籍华人,恰恰就是这一类。
晚年只能依靠美国社安金、个人积蓄生活。
可现实难题又来了:
每人每年5万美元外汇额度限制,大额医疗、养老开销,结汇极其麻烦。
一旦遇到大病、长期护理、大额支出,需要层层提供证明、审核材料,资金无法灵活取用。
年轻时资产自由,老了反而资金受限、处处被动。
这也是我一直强调的:
单一的养老资金,永远扛不住晚年的不确定性。
真正成熟的跨境养老,必须搭建多支柱、跨币种、稳现金流的财富兜底体系。
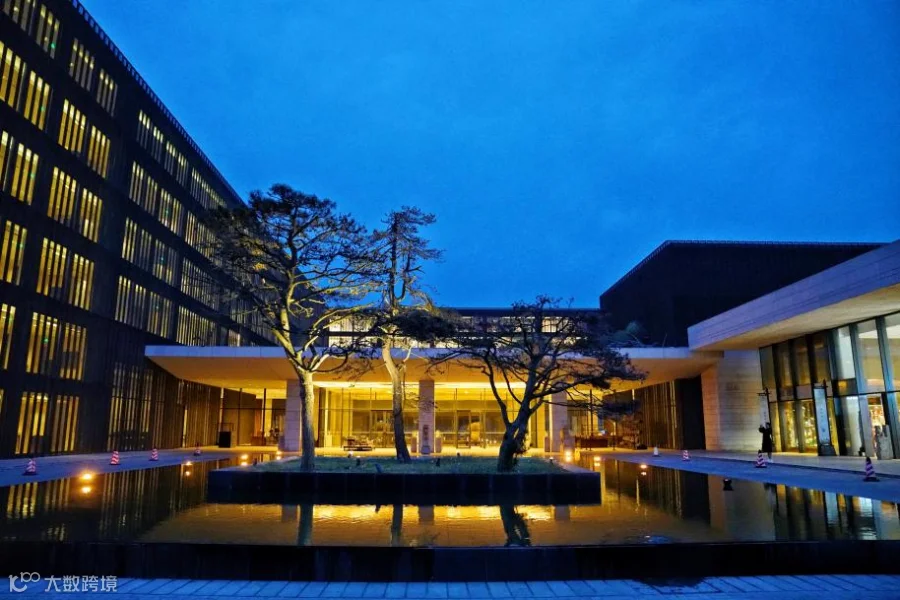
05 看懂真相:海外养老有钱无人情,国内养老有人情无资源
做泰康养老规划这些年,我深知:老年人最大的痛苦,从来不是贫穷,是孤独、是无根、是无归属感。
很多海外华人晚年最大的煎熬:
海外物质优越、环境优美,却冰冷、陌生、没有烟火气。
语言不通、饮食不惯、文化隔阂、社交断层。
住着最好的房子,过着最孤独的晚年。
想回国,又怕:看病难、没人照顾、床位紧张、晚年将就、拖累子女。
这就是无数海外华人进退两难的人生困境。
而我深耕跨境养老这么多年,最想带给海外同胞的,就是一句话:
晚年不必二选一,海外可生活,国内可兜底。
真正的跨境养老,不是被迫回国,不是将就养老。
是身体健康时,自由旅居海外、陪伴子女;身体衰退时,无缝回国、专业康养、体面落幕。
依托泰康大量美籍华人、海外华侨回国养老落地案例,我可以帮海外家庭提前锁定:
✅ 外籍身份专属入住通道,无需户籍、无需国内社保
✅ 跨境病历对接、慢病延续管理、医疗绿通终身有效
✅ 稀缺护理床位提前锁定,不用排队、不用等候
✅ 跨境资产规划、汇率对冲、终身现金流兜底
✅ 意定监护、资产保全、法律配套,解决晚年决策难题
✅ 纯华人圈层、中式膳食、母语服务、熟悉的烟火人情味
让漂泊半生的海外游子,真正拥有落地生根的晚年。

06 荔枝夫人真心话:最好的晚年,是有退路、有选择权
我深耕互联网17年,看过无数风口起落;
透过心理咨询督导,看过无数家庭的悲欢离合;
透过家庭教育指导系统,深知一代人的奋斗,都是为了晚年安稳、不拖累后代。
人到晚年,最大的尊严,从来不是大富大贵。
是不被动、不将就、不焦虑、不拖累子女、进退自如。
很多海外华人总觉得:养老还早、归乡还早、规划还早。
可岁月从不等人,身体从不等人,政策从不等人,稀缺资源更不等人。
晚年所有的从容,都是提前布局的结果;晚年所有的狼狈,都是临时仓促的代价。
我见过太多长辈,奋斗一生、风光一生,最后因为没有提前规划,晚年进退两难、遗憾落幕。
真正的落叶归根,不是无奈回归,是从容选择。
写在最后
林叔最终在我的规划下,成功办理私人事务类居留许可,提前锁定泰康之家粤园养老套房。
前段时间他发给我一张照片:阳光明媚的社区里,他和几位同龄老友喝茶下棋、谈笑风生。
他对我说:
“荔枝,我漂泊一辈子,终于在这里,找回了根。”
这也是我做养老规划的初心:
不让乡愁变成遗憾,不让晚年变成将就。
如果你是:美籍华人、海外华侨、港澳同胞,或家里有海外亲友,未来5–10年有回国养老、落叶归根的打算。
不想晚年被动、不想政策踩坑、不想床位排队、不想医疗无兜底、不想资产受限。
欢迎私信添加我的微信:189 2956 9961。
我是荔枝夫人:
泰康HWP健康财富规划师
17年互联网实战老兵

深耕跨境养老、海外华人归乡规划,拥有大量真实落地案例。
不推销、不套路,只为帮你理清风险、锁定资源、守住晚年尊严。
愿所有远赴山海的游子,终有归途;愿所有半生漂泊的人生,晚年皆有安稳归宿。