


2016年5月1日起,我国全面推行“营改增”。试点纳税人中,国地共管户有之,纯地税管理户有之,大家对于新政策,新税率,新申报方式,多少有些手足无措。
不用急,太原市中小企业培训中心归集6大类11张图
分类政策指南
帮你读懂“营改增”

【注释】
一、一般纳税人以清包工方式、为甲供工程、为建筑工程老项目提供的建筑服务,可以选择适用简易计税方法计税。
(一)清包工方式:施工方不采购建筑工程所需的材料或只采购辅助材料,并收取人工费、管理费或者其他费用的建筑服务。
(二)甲供工程:全部或部分设备、材料、动力由工程发包方自行采购的建筑工程。
(三)建筑工程老项目:1.《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前的建筑工程项目;2.未取得《建筑工程施工许可证》的,建筑工程承包合同注明的开工日期在2016年4月30日前的建筑工程项目。
二、向建筑服务发生地预缴税款需提交以下资料:
(一)《增值税预缴税款表》;
(二)与发包方签订的建筑合同原件及复印件;
(三)与分包方签订的分包合同原件及复印件;
(四)从分包方取得的发票原件及复印件。
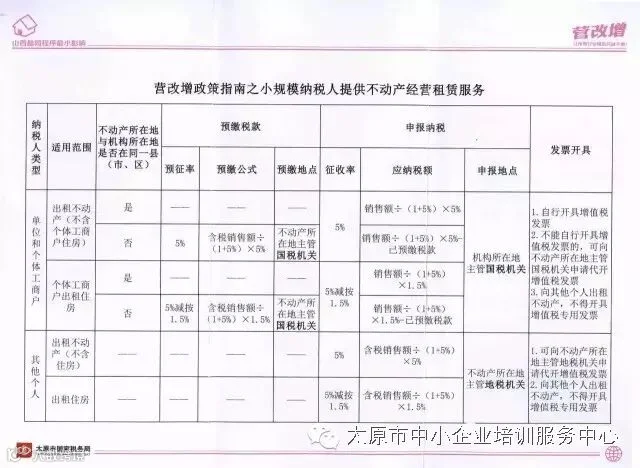
【注释】
一、向建筑服务发生地预缴税款需提交以下资料:
1.《增值税预缴税款表》;
2.与发包方签订的建筑合同原件及复印件;
3.与分包方签订的分包合同原件及复印件;
4.从分包方取得的发票原件及复印件。
二、其他个人指自然人。
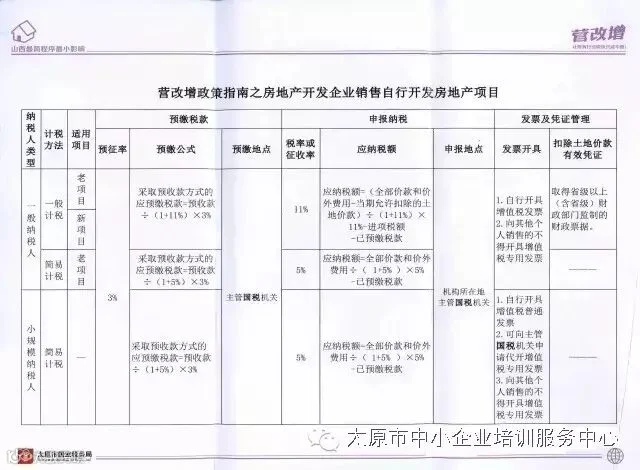
【注释】
一、自行开发:是指在依法取得土地使用权的土地上进行基础设施和房屋建设。以接盘等形式购入未完工的房地产项目继续开发后,以自己的名义立项销售的,也属于销售自行开发的房地产项目。
二、老项目:(一)《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前;新项目:开工日期在2016年5月1日后。(二)《建筑工程施工许可证》未注明合同开工日期或者未取得《建筑工程施工许可证》但建筑工程承包合同注明的开工日期在2016年4月30日前;新项目:开工日期在2016年5月1日后。
三、采取非预收款方式销售的,直接向机构所在地国税机关申报纳税,无需预缴税款。
四、预缴税款时,应填报《增值税预缴税款表》。

【注释】
一、一般纳税人出租其2016年4月30日前取得的不动产,可以选择简易计税方法。
二、不动产,不能移动或者移动后会引起性质、形状改变的财产,包括建筑物、构筑物等。建筑物,包括住宅、商业营业用房、办公楼等可供居住、工作或者进行其他活动的建造物。构筑物,包括道路、桥梁、隧道、水坝等建造物。
三、住房,供人居住的房屋。
四、经营租赁服务,在约定时间内将有形动产或者不动产转让他人使用且租赁物所有权不变更的业务活动。
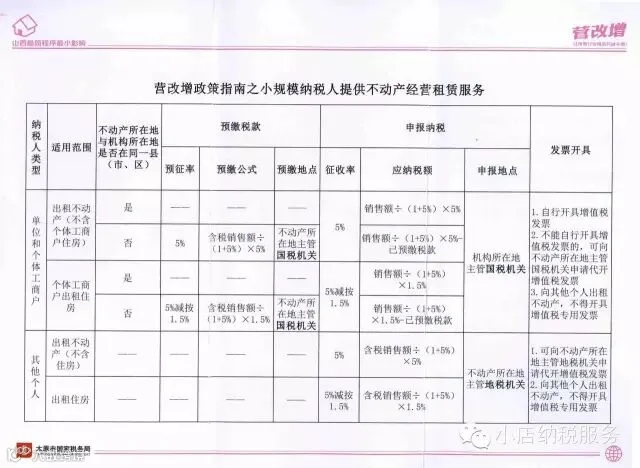
【注释】
一、不动产,不能移动或者移动后会引起性质、形状改变的财产,包括建筑物、构筑物等。建筑物,包括住宅、商业营业用房、办公楼等可供居住、工作或者进行其他活动的建造物。构筑物,包括道路、桥梁、隧道、水坝等建造物。
二、住房,供人居住的房屋。
三、经营租赁服务,在约定时间内将有形动产或者不动产转让他人使用且租赁物所有权不变更的业务活动。
四、个人,是指个体工商户及其他个人。

【注释】
一、不动产是指不能移动或者移动后会引起性质、形状改变的财产,包括建筑物、构筑物等。因个体工商户及个人转让住房政策特殊,所以“住房”从“不动产”中分离出来,单独列示。
二、非自建是指除自建以外,以直接购买、接受捐赠、投资入股、抵债等形式取得的不动产。
三、自建是泛指拥有自有土地的单位和个人,自己组织并通过雇佣他人施工,而建造的不动产。
四、老项目是指2016年4月30日前取得或自建的不动产,新项目是指2016年5月1日后取得或自建的不动产。
五、向不动产所在地主管地税机关预缴税款,不需要填写《增值税预缴税款表》。

【注释】
一、不动产是指不能移动或者移动后会引起性质、形状改变的财产,包括建筑物、构筑物等。因个体工商户及个人转让住房政策特殊,所以“住房”从“不动产”中分离出来,单独列示。
二、自建是泛指拥有自有土地的单位和个人,自己组织并通过雇佣他人施工,而建造的不动产。
三、非自建是指除自建以外,以直接购买、接受捐赠、投资入股、抵债等形式取得的不动产。
四、向不动产所在地主管地税机关预缴税款,不需要填写《增值税预缴税款表》。
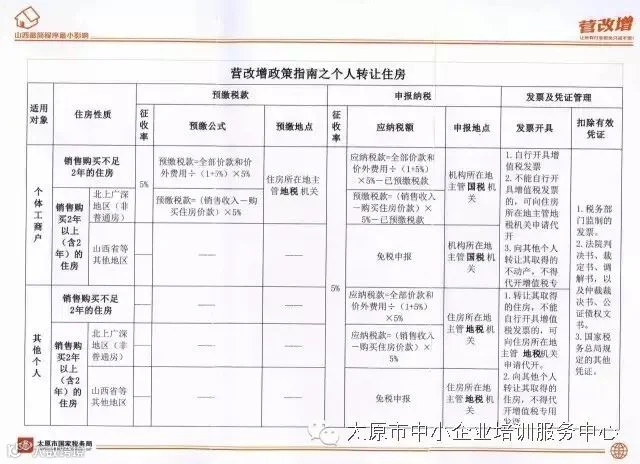
【注释】
一、住房是指供人居住的房屋。
二、自建是泛指拥有自有土地的单位和个人,自己组织并通过雇佣他人施工,而建造的不动产。
三、个体工商户发生住房转让增值税应税行为,无论是否跨县(市、区),都应先向不动产所在地主管地税机关预缴税款,然后再向机构所在地主管国税机关申报纳税。发生免税行为,直接向机构所在地主管国税机关申报免税。
其他个人向住房所在地主管地税机关申报纳税或申报免税。
四、个人是指个体工商户及其他个人。
五、个人销售自建自用住房免税。
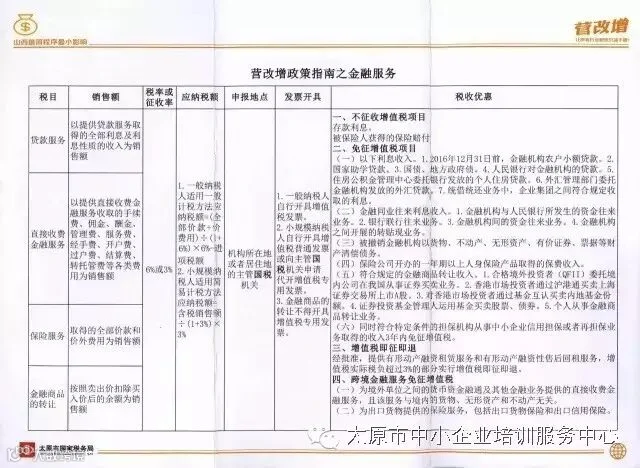
【注释】
金融机构是指:
1.银行:包括人民银行、商业银行、政策性银行。
2.信用合作社。
3.证券公司。
4.金融租赁公司、证券基金管理公司、财务公司、信托投资公司、证券投资基金。
5.保险公司。
6.其他经人民银行、银监会、证监会、保监会批准成立且经营金融保险业务的机构等。
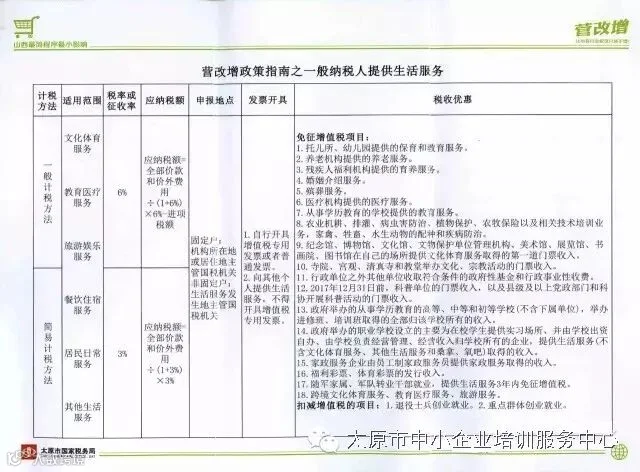
【注释】
一、一般纳税人提供文化体育服务,可以选择适用简易计税方法计税。
二、提供旅游服务,可以选择以取得的全部价款和价外费用,扣除向旅游服务购买方收取并支付给其他单位或者个人的住宿费、餐饮费、交通费、签证费、门票费和支付给其他接团旅游企业的旅游费用后的余额为销售额。前述费用,不得开具增值税专用发票,可以开具普通发票。
三、购进的餐饮服务、居民日常服务和娱乐服务不得抵扣增值税进项税额。

【注释】
一、提供旅游服务,可以选择以取得的全部价款和价外费用,扣除向旅游服务购买方收取并支付给其他单位或者个人的住宿费、餐饮费、交通费、签证费、门票费和支付给其他接团旅游企业的旅游费用后的余额为销售额。前述费用,不得开具增值税专用发票,可以开具普通发票。
二、其他个人,是指自然人。

本号为山西专业、权威的培训服务圈,我们始终坚持“基于企业需求,终于企业满意”的服务宗旨。以打造精品课程,开展“快乐培训”,创建一流培训中心为目标。提倡“人才培训,受益终生,自我提升,与时俱进”。为中小微企业、民营经济转型升级、持续发展提供强有力的智力投资、技术援助以及人才支撑。
咨询热线:0351—3375918
喜欢本文的亲们,别忘了随手在页尾点赞 哦~!也可分享到朋友圈,亲们的支持是小编努力的动力呦!