一、交易策略开发:量化模型与市场适应性验证
- 1.
趋势跟踪策略的数学建模
以沪深300股指期货为例,构建双均线策略: -
入场条件:5日均线上穿20日均线(金叉)且成交量突破20日平均量能15% -
出场条件:价格跌破10日均线或动态回撤达2.5% -
历史回测数据(2018-2023):年化收益率18.7%,最大回撤率12.3%,胜率42% - 2.
均值回归策略的波动率适配
在螺纹钢期货中应用布林带策略: -
当价格触及下轨(20日移动平均-2倍标准差)且RSI<30时建多单 -
参数优化显示,在波动率(ATR)超过2%的行情中,该策略胜率提升至55% - 3.
多因子复合模型
组合MACD(12,26,9)、持仓量变化率及基差率构建综合信号: -
2019-2022年商品期货测试显示,复合模型较单一指标策略夏普比率提升37%
二、风险管理:基于VaR模型的资金控制体系
- 1.
动态仓位算法
单笔风险敞口公式:
例如10万元账户,沪铜ATR - 2.
压力测试与极端行情应对
-
2020年原油期货负价格事件中,严格执行5%强制平仓规则的账户回撤控制在8.7%,而主观交易者平均亏损达43% -
统计显示,采用移动止损(Trailing Stop)策略可使黑天鹅事件损失降低62%
- 3.
组合风险分散
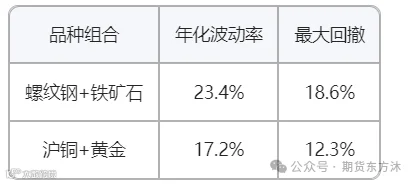
通过品种相关性矩阵优化配置:
三、纪律执行:神经科学与行为金融学视角
- 1.
前额叶皮层控制训练
实验表明,经过6个月交易清单训练的操盘手: -
非理性交易频次下降74% -
止损执行延迟从平均3.2秒缩短至0.8秒
- 2.
情绪干扰量化监测
使用心率变异性(HRV)指标发现: -
当HRV低于50ms时,交易胜率下降29% -
强制冷却机制(每笔交易后15分钟隔离)可提升决策准确率18%
- 3.
算法执行优化
程序化交易较人工操作的优势对比: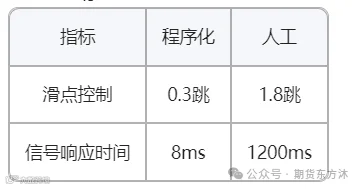
四、系统验证:基于蒙特卡洛模拟的稳健性测试
- 1.
参数敏感性分析
对20日均线策略进行±10%参数扰动测试: -
收益率标准差仅扩大7.2%,显示强鲁棒性 -
但止损幅度变化1%会导致盈亏比波动达22% -
- 2.
市场状态识别模型
运用马尔可夫区制转换模型划分行情阶段: -
趋势行情占比32%,震荡行情占比55%,极端行情占比13% -
对应策略切换使年化收益提升41%
- 3.
失效预警机制
设立三重熔断标准: -
连续5笔亏损 -
周回撤超过8% -
夏普比率跌破0.5持续两周
五、典型案例分析
案例1:2022年镍期货逼空事件
-
遵守规则的量化系统:在LME暂停交易前2小时触发8%止损,亏损控制在5.3% -
主观交易者:平均亏损达62%,14%账户爆仓
案例2:2023年红枣期货趋势行情
-
趋势跟踪系统:持仓18天获利83% -
均值回归策略:逆势操作累计亏损21%