


一、基本面在短期行情中的作用机制
虽然传统认知认为基本面主要影响长期行情,但短期市场预期的形成仍与基本面存在隐性关联。市场参与者的看法和期望本质上是对基本面信息的提前预判与博弈投射,具体表现为:
- 预期差博弈
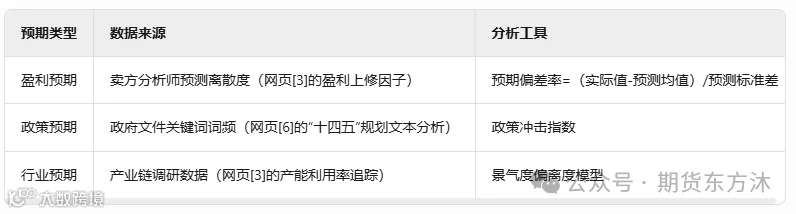
市场短期波动往往源于实际基本面数据与投资者集体预期的差异。当公司盈利超预期时,即使绝对值未达行业标准,仍可能引发股价短期上涨。这种“预期差”本质是投资者对基本面信息的解读效率差异。
- 情绪放大器效应
比如投资者对次贷风险的集体误判导致市场情绪脱离基本面约束。此时基本面数据虽客观存在,但需通过情绪传导通道才能作用于价格,形成“基本面→认知过滤→情绪共振→价格波动”的传导链。
二、市场预期的核心分析维度
市场情绪指标系统
- 舆情监控
通过社交媒体情感分析(如推特情绪指数)、财经新闻关键词抓取(如“政策放松”“技术突破”出现频次),量化市场乐观/悲观程度。
- 衍生品信号
股指期货升贴水、期权隐含波动率曲线形态(VIX指数)反映机构投资者风险偏好。
- 资金行为验证
北向资金流向(ETF申赎量)等高频数据揭示主力资金动向。
预期差量化模型
三、多空博弈的微观结构解析
持仓异动监测
- 融资融券余额变化
融资余额增速与融券余额比值的突变往往预示多空力量转换
- 龙虎榜席位分析
机构专用席位与游资营业部的买卖力量对比
订单流分析技术
通过Level2数据捕捉:- 大单净量
单笔成交额>50万元的资金流向
- 委托队列分析
买一/卖一档位的挂单量变化速率,反映多空攻防节奏。
在政策利好发布后的15分钟内,若买一档挂单量增速>200%但实际成交占比<30%,往往预示短期利好出尽。
四、动态预期管理框架
预期修正周期模型
“预期生命周期理论”,市场对事件的反应分为:- 预期形成期
(事件发生前30天):通过产业链调研、政策吹风会等信息预判 - 情绪发酵期
(事件发生后3天):媒体传播加速预期扩散 - 价值回归期
(事件发生后5-20天):基本面数据验证预期合理性
投资者可据此制定差异化的对冲策略,如在发酵期做多波动率,在回归期进行均值回归交易。
跨市场预期传导监测
建立A股与港股、美股相关性的动态分析:- 溢价率追踪
:AH股溢价指数突破±10%时往往触发套利资金流动 - 波动率溢出效应
:通过GARCH模型测算中美股市波动传导时滞
五、实践建议
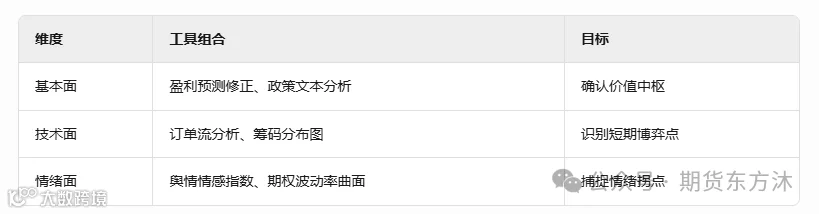
构建三维分析矩阵
动态仓位调节模型
-
当看涨情绪指数>75%且RSI>70时,启动“预期过热保护”(减仓至50%) -
当看跌情绪指数>65%且乖离率<-15%时,触发“预期冰点抄底”(加仓至80%)
案例应用示范
以2024年新能源补贴退坡事件为例:- 预期形成期
(政策吹风阶段):通过产业链库存数据预判企业季报压力 - 情绪发酵期
(政策公布当日):监测融券余额暴增300%但北向资金逆势流入 - 价值回归期
(政策实施1个月后):根据实际装机量数据进行仓位回补
这种分析框架有效解释了网页[7]提及的“市场短期是投票机”现象,将看似非理性的多空博弈转化为可量化的预期差交易机会。