


2025 年大宗商品市场整体呈现宽幅区间震荡走势,各板块行情分化明显。以下是对各板块行情及投资机会的分析:
- 贵金属
上半年震荡上涨,下半年需警惕回落。2025 年,美联储上半年降息继续支撑金价,但下半年若暂停降息,美元走强或导致贵金属利多出尽,形成先扬后抑的走势。 技术面看,贵金属板块上半年稳健上涨中,能否形成回调,还需要等待结构的完整,只做预期不做预测,只有结构走势符合条件了才认为开始回调。 
- 有色金属
需求主导下的分化机会。氧化铝、锌等 2025 年可能转为需求主导,需警惕供给改善带来的价格压力;铜受全球制造业 PMI 波动及需求预期影响,或呈现阶段性机会,需跟踪下游制造业复苏进度。 技术面看有色板块指数大概率宽幅震荡为主,下方是有色指数的周线图。 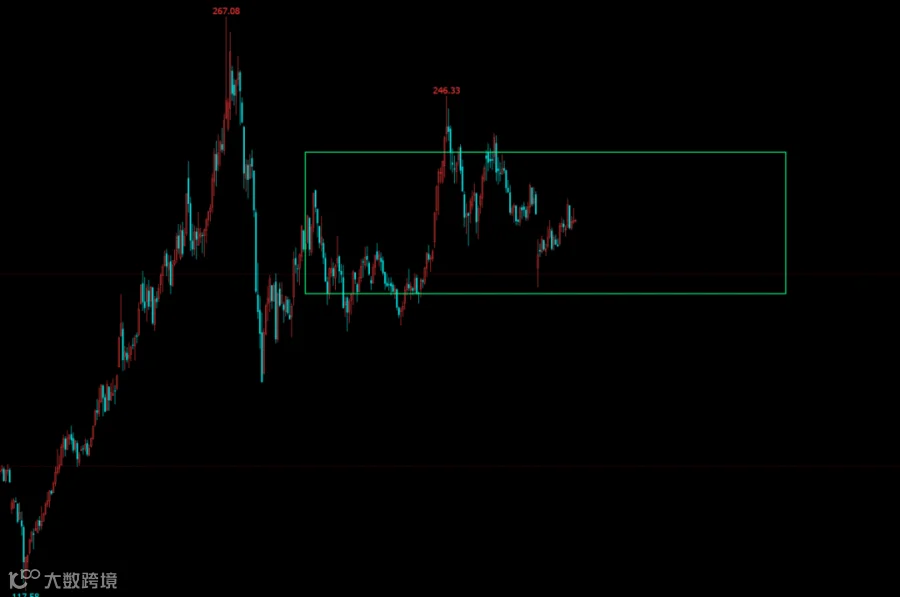
- 能源化工
供需分化下的结构性机会。原油 2025 年供需或由紧转松,布伦特原油波动区间预计为 68-78 美元 / 桶,但地缘风险可能引发短期波动。化工品中,苯乙烯、乙二醇、橡胶等产能增速较低的品种被看好,而 PTA、PVC 等产能扩张品种或承压。沥青受益于 “十四五” 收官之年基建需求攀升,需求端预期较强。

- 黑色系
原料端弹性大于成材端。铁矿石 2025 年供应宽松格局延续,价格重心或下探至 80 美元 / 吨附近;焦煤因蒙煤通关高位及国内复产压力,基本面偏宽松,但原料端价格波动弹性较大,可关注超跌反弹机会。螺纹钢供需双弱格局下,库存矛盾有限,政策预期可能阶段性提振价格。

- 农产品
油脂与白糖或存反弹机会。棕榈油、菜籽油 2025 年需关注东南亚天气及欧洲菜籽产量恢复情况,若供应扰动持续,油脂板块或延续强势。白糖因巴西干旱事件或导致全球供应预期下调,叠加技术面底部回升趋势,可能形成阶段性反弹。豆粕若生猪养殖需求回暖或南美天气异常,或存在超跌修复机会。