


什么叫数据?数据指的是一条条的记录:比如说报销明细表。数据集合本身不能帮助我们,我们要的是信息,这才有了报表。把数据整理成信息之后,才能真正地帮助到经营者做出决策。
经营分析当然可以从业务入手,但是想要做出好的经营分析一定站在公司战略、经营重点上、结合整体财务信息成果,才能精准有效。
因此,做经营分析的人一定要深入了解公司,知道公司今年及未来三年想要到达的财务目标是什么。
02
经营成果
有了财务目标后,就可以去琢磨怎样通过产品、客户、研发、供应链去实现这些财务目标。
👀举例:今年A公司的财务目标要达成多少个亿?毛利率必须要从30%提升到35%。 那怎样实现呢?
1)落实到产品上:新老产品的结合
2)找到业绩增长点
3)提升毛利率:管控好价格、成本,多卖毛利率高的产品。
4)加快周转:包含两个方面
🅰应收账款周转:怎样加快回款?去分析渠道、客户、应收账款的回款流程
🅱库存周转:可以从原材料、在产品和产成品的周转上去看它的安全库存, lead-time(交付周期),这些都属于经营成果分析的范畴,是经营分析要涵盖的内容。

03
业务实质
如果说经营成果是What,那么业务实质就是How。
要达成收入目标,可以从以下方面入手(1)如何优化老产品?(2)如何开发新产品?如果新产品预期收入极高,应如何加速推广?(3)目标客户是谁?如何定位并沟通?(4)如何提升产品美誉度,进而增强客户忠诚度?
这些事情就是业务实质,也是经营分析的内容。
我们会发现经营分析也可以做得很深入。只要按三个递进层次操作,就可以紧密围绕着公司的财务目标,避免无谓忙碌,确保工作成效。
这就是我们经营分析三层次的内容。
现在我们所做的分析往往偏重财务结果,而忽略了业务实质。
👀案例:月末集中下单现象
A公司期望每月销售业绩平稳且波动性完成,全月均匀有订单。但实际情况为前25天销售平平,最后五天才匆忙争取订单,最终实现业绩。
请问:这种现象会对公司、对供应链、对收款有什么影响?
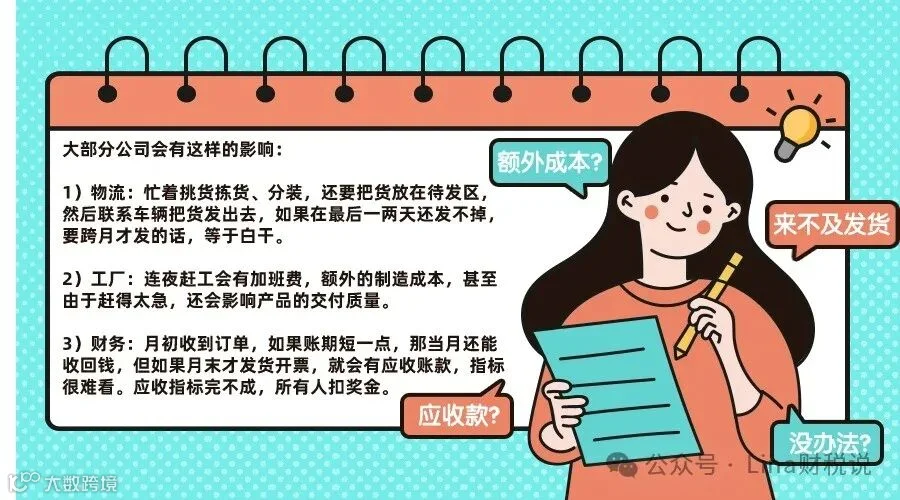
月末指标完不成?谁着急?谁强势?一旦求他,就是客户强势,他就能提要求:
能不能打折?
额外送我点东西
提高返利
延长账期
其他
客户的种种额外要求,能答应吗?

PART ONE


PART ONE

销售为了完成月度指标,就会答应。财务虽然无奈,但最终为了帮助公司完成指标,只能勉强同意,心里十分憋屈,还付出了额外的代价。
怎么办呢?想一想,算一算!
⏩做经营分析,这是最实用的深入业务实质的套路和方法。

什么感觉?付出的代价大不大?
04
深入业务,解决问题
那我们怎么去解决这个问题呢?⏩5个步骤走起!
如果你是财务,肯定会说个问题不是我产生的,我能做什么?如果你是业务,你会说已经这么久了,客户都已经养成习惯了,怎么去改进呢?
请注意,这些事情不是一个部门能够完成的,一定要跨部门才能解决。
Step1:把问题和损失告诉谁?
一旦发现问题, 首先要寻求上级支持,财务主管?业务主管?总之要告诉对利润有要求的人。
Step2:如果他们觉得不严重,你管不管?
如果是我,暂时不管。因为我相信那些高层管理人员,他们比我更有全局观,更有经验,我要尊重他们的判断。但是不代表我不去关注这件事情。
Step3:持续关注事态发展,定期汇报情况。
关注它的发展,每个季度再跟领导去汇报一下, 如果问题越来越严重,甚至要亏损了,高层们也会着急。
Step4:领导开始意识到问题很严重,“你赶紧去解决一下!”
仅凭我一个人的力量能解决得了吗?这个问题,既不是财务也不是销售能单独能解决的,还要涉及物流,法务合同管理等等,所以需要组建跨部门的小组......
Step5:问题解决后,用数据量化为企业创造的价值。
解决这个问题之后,最后要衡量一下这个转变为企业创造了多少的价值?客户中大部分已经由月末转变到月初、月中下订单了。还是要用数据说话:比如说因为这个转变成功为公司省了600W(量化)。
如果你是财务,找机会在各种会议上宣传,经领导支持成立跨部门小组,大家齐心协力解决了问题,为公司年省600万,占净利润50%。今后大家会称赞你推动力强,且善算功劳,岂不更易受青睐?

05
总结
这个案例,我们总共走了8个步骤:

做好经营分析需要深入财务信息、经营成果与业务实质,财务并非只停留在报表的差异上,业务也不要止于把这件事干好领导你就应该奖励我,其实领导根本不知道你做这件事情价值在哪里?
 今天的内容有收获吗?欢迎文末点赞。
 戳,翻阅更多Lina财税说更多精彩内容等你来发现!🎉🎉🎉