


关注Lina财税说,只分享最接地气的干货👆
如果你喜欢Lina的观点
可以来深度链接我:Lina0205414
我会在朋友圈分享最新的财税认知和干货
欢迎你来围观!

2024扬帆起航,这是Lina财税说2024年的第75期内容分享


Lina老师,我现在做成本会计,觉得好难,完全没有思路, 请问有没有容易理解的方法呢?


希望指点一下!
新接触以前没有做过的事情难是正常的,每个人都一样,所以不要有太大的压力。这就来帮你整理一下思路!


01
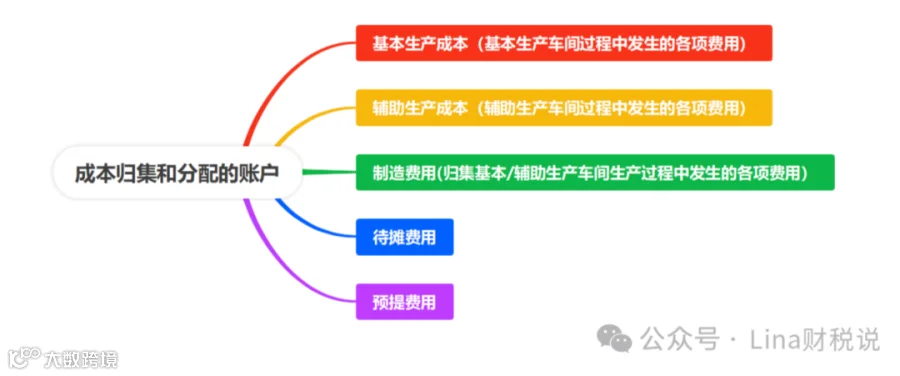
成本的归集和分配
02
成本核算的主要内容是什么?
成本核算的主要内容:材料成本、人工成本、制造费用;其中材料成本的计算尤为重要,一般分为主要材料和辅助材料。人工成本和制造费用能确定产品成本归属的直接计入产品,不能明确划分成本归属的,根据实际生产工艺确定分配标准。
03
成本核算的方法有哪些?
成本核算方法由产品的生产类型的特点决定,它涉及成本计算对象的确定,是计算产品实际成本必不可少的方法。
一般包括以下三种基本方法:
(1)品种法:以产品品种为成本计算对象的产品成本计算方法。
(2)分批法: 以产品批别为成本计算对象的产品成本计算方法。
(3)分步法:以产品生产步骤为成本计算对象的产品成本计算方法。
04
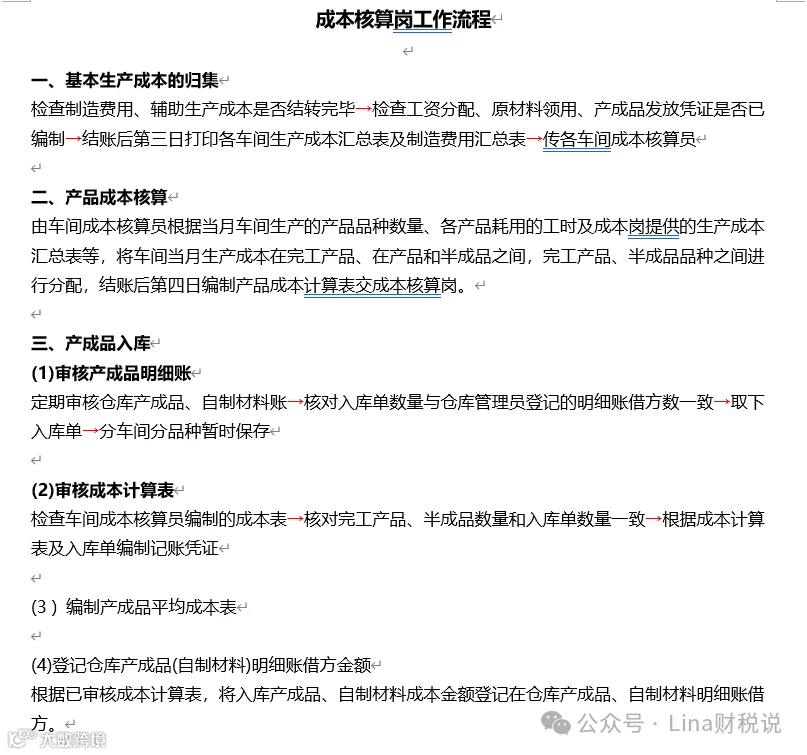
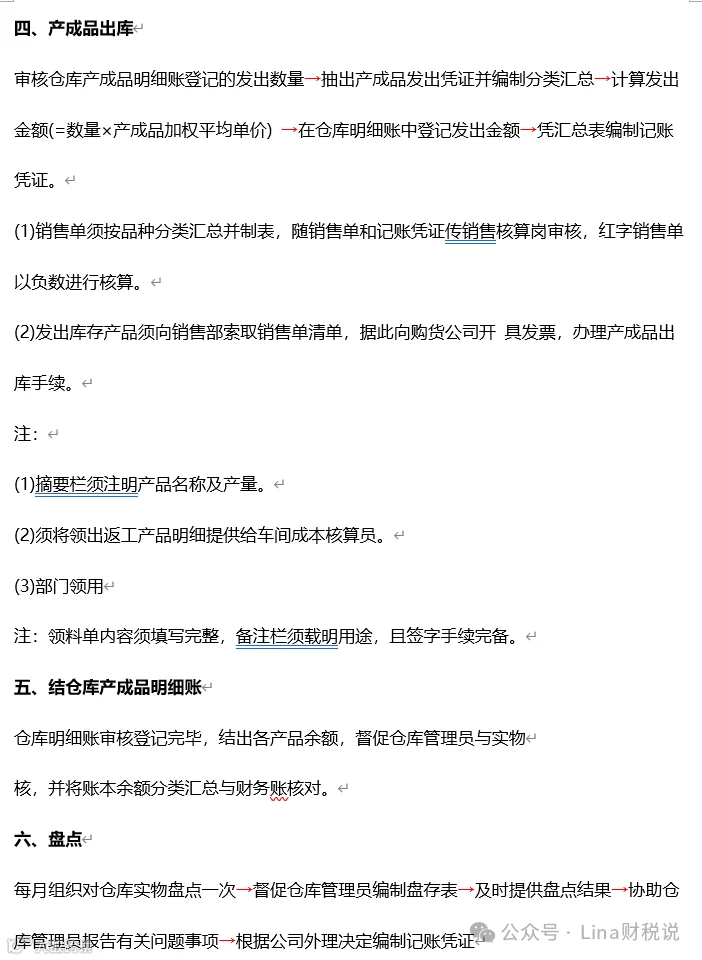
成本核算岗的工作流程

05
要素费用的归集与分配
关于要素费用的归集与分配直接上案例逐一和大家分享:
1、材料费用的归集分配
要素费用的归集和分配
分配率=材料实际总销量(实际成本)/各种产品材料定额消耗量之和
举例:领用某种原材料3100公斤,原材料费用合计62310元,生产甲产品500件,乙产品300件,甲产品消耗定额1.2公斤,乙产品消耗定额1.1公斤。
分配率=62,310/(500*1.2+300*1.1)=67元/千克
甲:67*(500*1.2)=40,200元 乙:67*(300*1.1)=22,110元
2、人工费用归集和分配
分配率=生产工人工资总额÷各种产品实用工时之和
某种产品分配的工资费用=该种产品实时工时*分配率
3、待摊费用和预提费用的归集和分配
4、制造费用的归集和分配
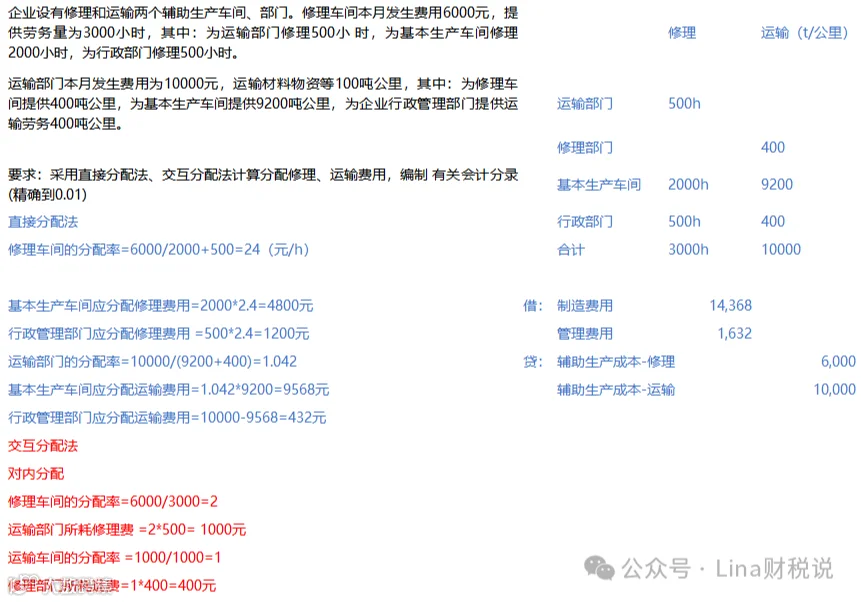
5、辅助生产费用的归集和分配
辅助生产费用在各辅助生产车间交互分配
(1)直接分配法(不考虑辅助生产车间内部相互提供的劳务量)
直接将各辅助生产车间发生的费用分配给辅助生产以外的各个收益单位(产品)

(2)交互分配法(先对内分配、再对外分配)
对内分配率单位成本=待分配的辅助生产费用总额 /辅助生产供应总量
对外分配率单位成本=(待分配的辅助生产费用总额+交互分配转入的费用-交互分配转出费用)/(辅助生产供应总量-辅助生产车间内部劳务耗用量)

03、计划成本法
06
生产成本在完工产品和在产品之间归集和分配
公式1:月初在产品成本+本月发生生产费用=本月完工产品成本+月末在产品成本
公式2:月初在产品成本+本月发生生产费用-月末在产品成本=本月完工产品成本
方法1:不计算在产品成本(在产品成本为0)
本月发生的产品生产费用=完工产品成本 适用于月末在产品数据很小
方法2:在产品成本案年初数计算
月初在产品成本+本月发生生产费用=本月完工产品成本+月末在产品成本 适用于月末在产品数据很小
方法3:在产品成本按其所耗用的原材料费用计算
直接材料费用分配率=(月初在产品费用+本月发生生产费用)/(完工产品+月末在产品)适用于原材料费用在产品成本中所占比重较大
方法4:约当产量法(按其完工程度折合成完工产品产量)
在产品约当产量=在产品数量*完工程度
费用分配率=(月初在产品成本+本月发生生产费用)/(产成品产量+月末在产品约当产量)
产成品成本=费用分配率×产成品产量
月末在产品成本=费用分配率×月末在产品约当产量
1 、直 接 材 料 费 用 的 分 配
直接材料在生产开始时一次投入:投料率为100%。
直接材料随着加工进度分工序投入:按工序分别确定各工序在产品的投料率。
(1)直接材料随着加工进度陆续投入,且投料程度与加工进度完全一致或基本一致:各工序投料率可以采用分配加工费用的完工率。
(2)直接材料随着加工进度陆续投入,且投料程度与加工进度不一致:一般以各工序直接材料消耗定额为依据,各工序投料率按完成本工序投料的50%折算。
(3)直接材料在每一道工序开始时一次投入,在确定各工序投料率时,应以各工序直接材料消耗定额为依据,投料率按完成本工序投料的100%计算。
2 、加 工 费 用 的 分 配
第一种情况,一律按50%作为在产品的完工(均衡)
第二种情况,按工序分别确定备工序在产品的完工率。在确定各工序完工率时,一般以各工序工时定额为依据,完工率按完成本工序工时的50%折算。

方法5:在产品按定额成本计算
将月初在产品成本+本月发生费用-月末在产品的定额成本,就可算出产成品的总成本。计算公式如下:
月末在产品成本=月末在产品数量*在产品定额单位成本
产成品总成本=(月初在产品成本+本月发生费用)-月末在产品成本
产成品单位成本=产成品总成本/产成品产量
方法6:定额比例法
公式1:
消耗量分配率=(月初在产品实际消耗量+本月实际消耗量)/(完工产品定额消耗量+月末在产品定额消耗量)
完工产品实际消耗量=完工产品定额消耗量x消耗量分配率
完工产品分配费用
=完工产品实际消耗量×原材料单价(或单位工时的直接人工费用、制造费用)
月末在产品实际消耗量=月末在产品定额消耗量x消耗量分配率
月末在产品分配费用=月末在产品实际消耗量x原材料单价(或单位工时的直接人工费用、制造费用)
公式2:
费用分配率=(月初在产品实际费用+本月实际费用)/完工产品定额费用(消耗量)+月末在产品定额费用(消耗量)
完工产品分配费用=完工产品定额费用(消耗量)*费用分配率
月末在产品分配费用=月末在产品定额费用(消耗量)×费用分配率
或 =月初在产品实际费用+本月实际费用-完工产品分配费用
公式3:
费用分配率=(月初在产品实际费用+本月实际费用)/月初在产品定额费用(消耗量)+本月投入定额费用(消耗量)
完工产品分配费用=完工产品定额费用(消耗量)×费用分配率
月末在产品分配费用=月末在产品定额费用(消耗量)×费用分配率
或 =月初在产品实际费用+本月实际费用-完工产品分配费用
好了,今天的内容有点难,需要好好消化一下,我们下期再见~

初冬的寒风瑟瑟

COLD WINTER
 今天的内容有收获吗?欢迎文末点赞。
准备了一份成本核算宝典,只送给我想送的有缘人。欢迎评论区给我留言呀~你每一条用心的留言,Lina都会认真回复!
   关注Lina财税说 一起更智慧


  亲爱的,如果你想围观我的朋友圈


  可以通过搜索深度链接我:Lina0205414


  时间有限,不闲聊


  我每天只通过10个人


  所以添加时请记得注明一个理由哦