


2024扬帆起航,这是Lina财税说的2024年第18期内容分享
我们在做经营类现金流量表的时候,是不是有一种方法叫间接法算现金流?
很多同学还背过一大推公式:以净利润为起点,然后应收的增加要减少,存货的增加要减少.....啥?还是搞不清楚。
01
间接法现金流量表:给大家一个窍门
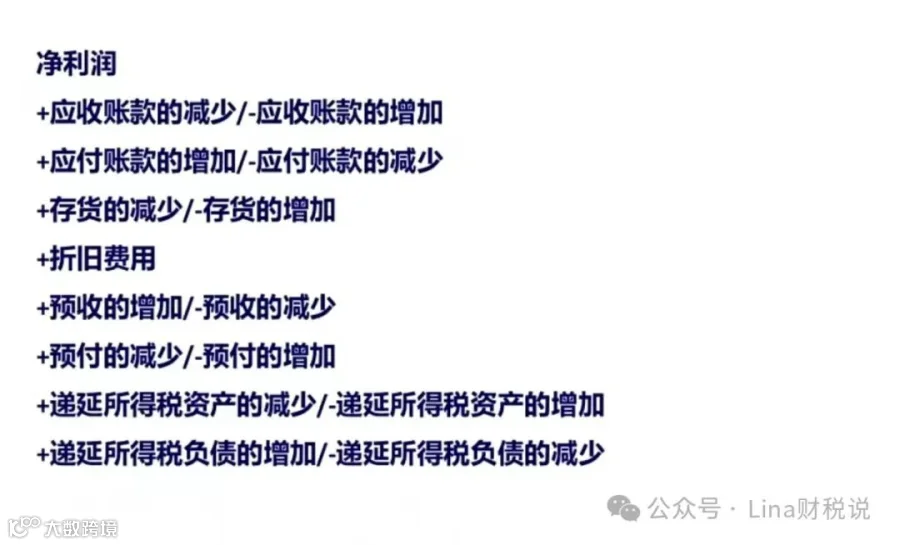
间接法技巧
以净利润为起点:
1、所有资产的增加都减少
2、所有资产的减少都增加
3、所有负债的增加都增加
4、所有负债的减少都减少
为什么呢?
因为资产的增加(资产负债表的左半边)要占用资金,既然被占用,那么现金流是减少的,所以资产的增加要减少;而资产的减少是释放资金的,所以资产的减少现金要增加。而负债、包括所有者权益,它是来自于资产负债表右半边的,我们知道资产负债表右半边是提供资金的,那么负债增加就意味着资金会增加,所以负债的增加要增加。
你现在想通了吗?
比如:应收的增加要减少,那是因为应收是资产,资产的增加要减少。同理,反过来,为什么应付的增加要增加呢?因为应付是负债,负债的增加要增加。
举例:比如当月净利润是100万,递延所得税负债增加 20万,那么经营类现金流就是120万。这是什么道理呢?
首先解释一下,什么叫递延所得税负债?递延所得税负债我们都知道,就是会计准则的课税额和税法上的课税额产生了暂时性的时间差异。
会计分录是:
借:所得税费用 100 贷:应交所得税 80
借方所得税费用是根据会计准则来的,100万。贷方则是按照税法上的80万来交税的。那样的话,借贷方不平,贷方是不是还要补一个科目,叫递延所得税负债20万。这个是什么逻辑呢?
当税法上的课税额和准则上的课税额产生差异的时候,实际需要按照税法来交,会计准则算出来要交的是100万,但是税法上只交80万,还有20万要交吗?肯定要交,不过暂时不交,要明年才交。(暂时性时间差异,不是永久性差异)
相当于该交的递延到明年交,是不是一种负债?
净利润里已经减掉了这100万,但是实际上我只要交80万,现金流少出去20万,所以负债的增加要增加。
02
逻辑上:四种记忆法
逻辑上有四种情况:
1、左边有,右边也有,不动;
2、左边有,右边没有,减掉;
3、左边没有,右边有,补给它;
4、左边没有,右边也没有,不动。
怎么理解呢?
⏩思路:在间接法现金流下,假设左手是我们的利润表,右手是我们的现金流量表,根据报表之间的勾稽关系:以利润表为起点,经过一系列营运资本的调整,算出经营类的现金流。
也就是说任何一笔业务,从现金的角度来看,左手是起点,右手是终点,如果两边都有或者都没有现金流,那我们就不动;怕的是利润里面有,但是现金流里面没有,就要去掉不该有的部分,或者利润里没有,现金流里有的,那就补给它。
左手(利润表):收入-成本-费用=利润
右手(现金流量表):现金收入-现金成本=净现金流
经营类现金流,如果收入,成本和费用都是现金,那算出来的利润也是现金。左手=右手,不用调整。但实际上不是这样的,我们都知道利润表一般是权责发生制,也就是说不是所有的收入,成本和费用支出都是现金。
那么在这种情况下,就需要做调整,调整什么呢?
就是利润表里面已经计进去的收入,但是现金还没收到的部分。如果换作是成本和费用的话,就是钱还没有付出去的部分。
(1)比如说什么东西收入来了,但是钱还没有来?▶应收账款
举例:应收账款增加20万,左手(净利润)假设设是100万,应收的增加,要减少对吧?右手(经营类现金流)就是80万,那么20为什么会减少?
先看会计分录:
借:应收账款 贷:赊销商品收入
利润是什么?利润是收入-成本-费用=利润,说明左手边这个20已经加进去了。利润不是100吗?收入是20,如果没有这块收入,利润只有80,贷方是收入,借方不是现金(没拿回钱)所以没有现金流。这个叫左边有,右边没有,要减掉(应收的增加,要减少)
这个分录里面,两个都是资产负债表科目,所以左边没有,也就不影响损益,右边有吗?有的,为什么?因为贷方是银行存款,你花钱出去了,右边要补给他,左边没有,右边有,补给它(应付的减少要减少)
03
总结

 今天的内容有收获吗?欢迎文末点赞。
 戳,翻阅更多Lina财税说更多精彩内容等你来发现!🎉🎉🎉