


2024扬帆起航,这是Lina财税说的2024年第17期内容分享
五分钟看懂报表~不信吗?那就跟我一起来试试吧!
有人说,财报就像一张神秘的藏宝图,上面布满了各种数字密码,让人摸不着头脑。不过别怕,给大家四条线索,沿着他们一起揭开这张藏宝图的秘密吧!
01
线索一:追踪利润的去向
报表间勾稽关系-线索1-利润的去向
当期净利润=期末未分配利润-期初未分配利润
🌟红色-表示利润表项目,紫色-表示资产负债表项目,黄色-表示现金流项目
⏩逻辑:时间段=时点数之差(用到资产负债表&利润表)
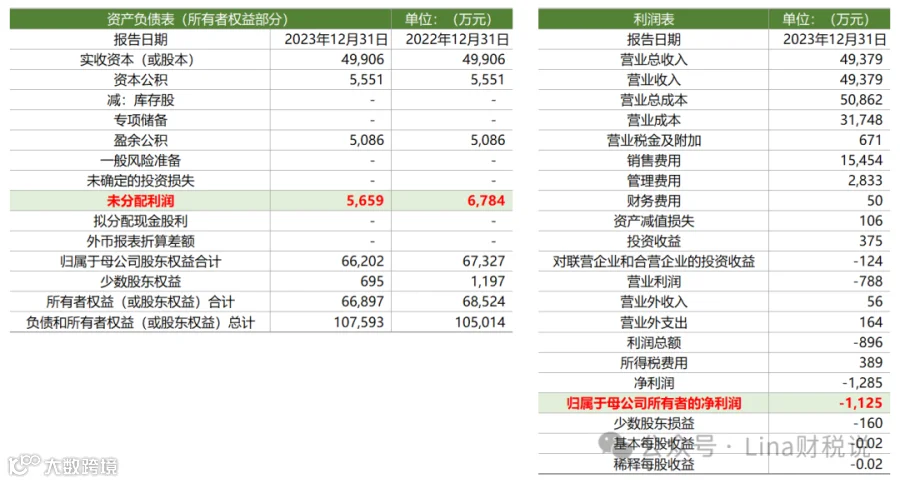
上图案例数据验证:-1,125=5,659-6,784
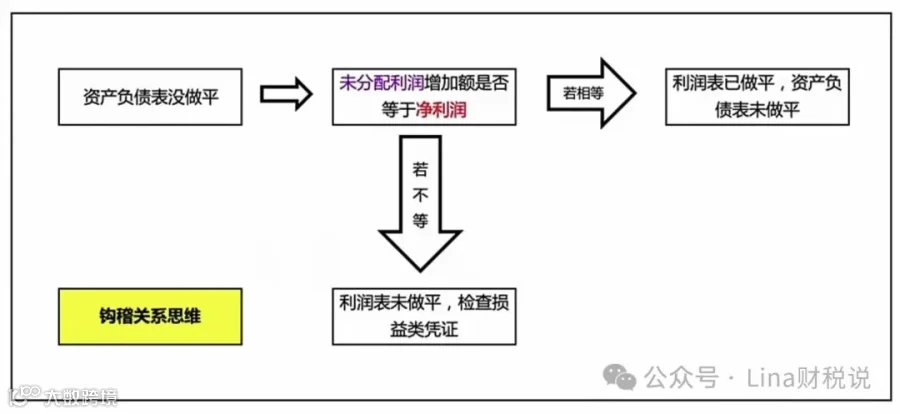
举例:期初分配利润是6,784,期末分配利润是5,659,在不考虑股利的前提下利润表净利润的数字是-1,125,如果不是,那就要去深入找问题了....
02
线索二:探寻收入的去向
报表间勾稽关系-线索2-收入的去向
当期收入=销售商品、提供劳务收到的现金+(期末应收账款-期初应收账款)
🌟红色-表示利润表项目,紫色-表示资产负债表项目,黄色-表示现金流项目
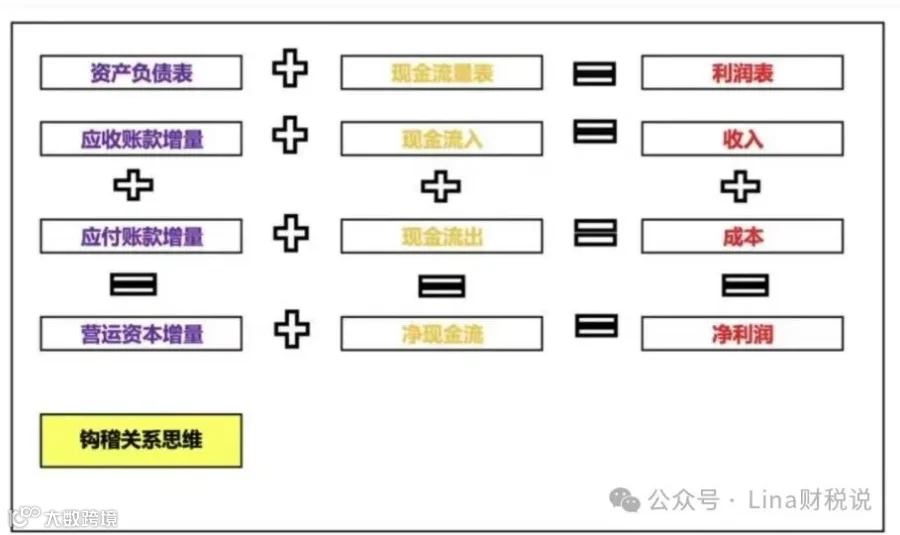
⏩逻辑:利润表和资产负债表是权责发生制,现金流量表是收付实现制
假设左手是我们的利润表,右手是我们的现金流量表
左手:收入-成本-费用=利润 右手:现金收入-现金成本=净现金流
那么基于以上线索,左手边的净利润经过一系列的调整之后一定等于右手边的净现金流。
案例1,老师今天给学生上了一堂课,工资是1000块钱。利润表上,老师今天的收入已确认为1000(权责发生制),但是今天没有拿到工资,需要一个月以后再结算。这样的话呢,现金流就是零。
红色是1000,黄色是0,那么这1000到哪去了?一定是应收账款吧?
借:应收账款 红色
贷: 主营业务收入紫色
黄色就是差额了,这个例子里面黄色是0,因为一分钱都没有收回来。
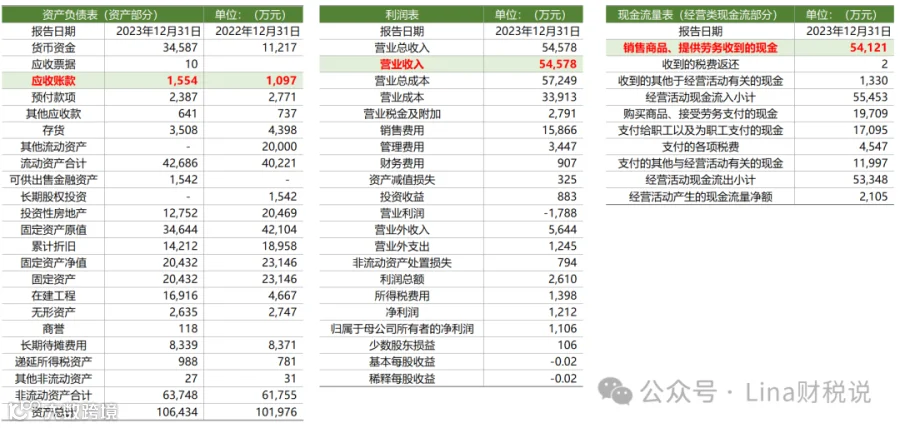
上图案例数据验证:54,578=54,121+(1,554-1,097)
案例2:某上市公司2004年的年报中,利润表中2023年主营业务收入是6.52亿元,现金流量表中2023年的销售商品、提供劳务收到的现金为5.23亿元,同时在资产负债表中,公司2004年的年末的应收票据、应收账款合计只有近0.14亿元。
近一个亿的收入为什么在现金流量表和资产负债表中未能体现出来?究竟是该公司的报表存在问题,还是什么原因?
这个案例中:红色=6.52黄色=5.23 紫色应该=1.29,但是现在=0.14
那不对呀,我的报表有问题吗?问题出在哪儿呢?
两种可能:
(1)报表做错了(2)逻辑之外的地方,但是本质上是一样的。比如说坏账准备、或者应收款、预收账款,合并报表抵消、应收账款保付代理等、但最后还是去了资产负债表。
03
线索三:揭秘成本的去向
报表间勾稽关系-线索3-成本的去向
当期主营业务成本=购买商品、接受劳务支付的现金+(期末应付账款-期初应付账款)
🌟红色-表示利润表项目,紫色-表示资产负债表项目,黄色-表示现金流项目
⏩逻辑:三张表都有关系
刚刚第二条线索中提到了现金流量表的第一行销售商品提供劳务现金收入,这里需要用到的是第二行购买商品、接受劳务支付的现金。资产负债表刚才对应的是应收账款,现在对应的则是应付账款.
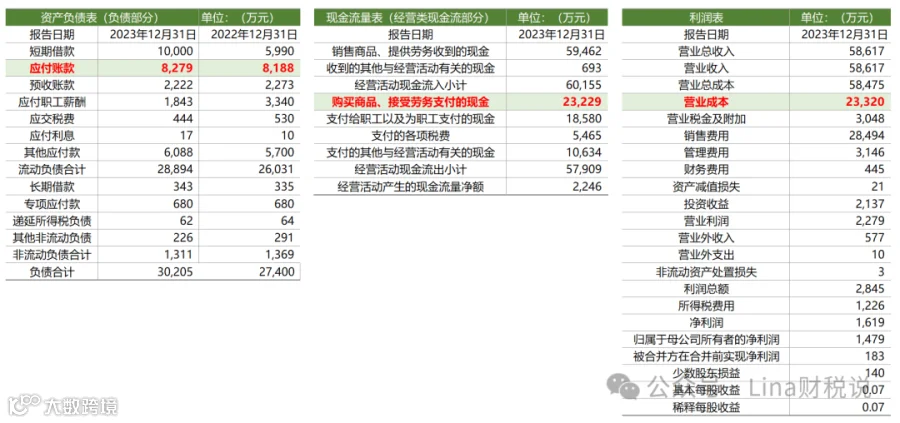
上图案例数据验证:23,320=23,229+(8,279-8,188)
只要确认成本或收入,没有付出钱或收到钱的都算,因此这里其实包括应付票据
04
线索四:现金的对应
报表间勾稽关系-线索4-现金流的对应
现金及现金等价物净增加额=货币资金增加额+现金等价物增加额
🌟红色-表示利润表项目,紫色-表示资产负债表项目,黄色-表示现金流项目
⏩逻辑:资产负债表和现金流的对应,跟利润表没关系
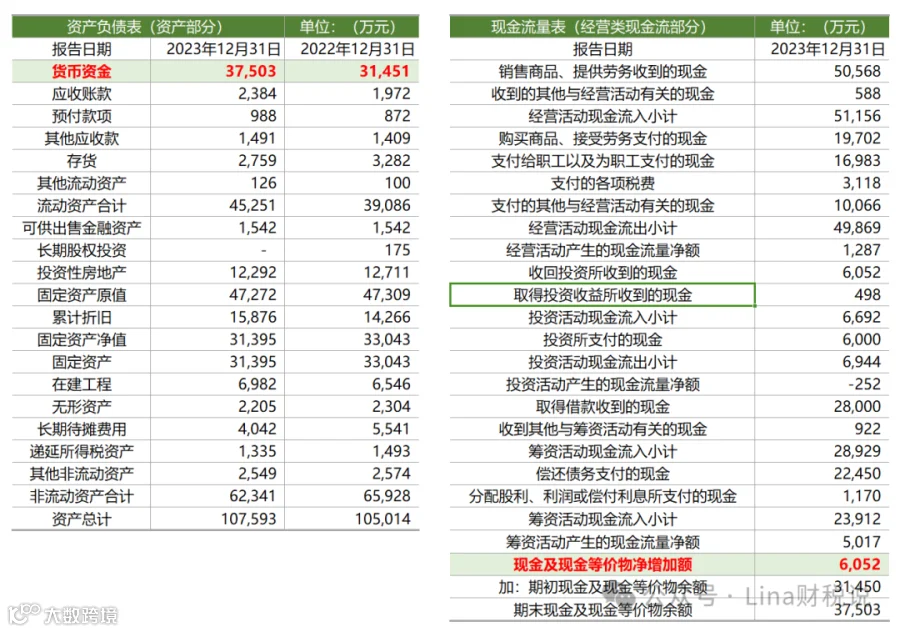
上图案例数据验证:6,052=37,503-31,451
现金流量表讲的是现金的变化,但是现金也是资产负债表科目(当然现金流量表的现金不光是指现金,还包括货币资金,银行存款等)。资产负债表有个科目叫货币资金(有的公司分开来写的现金、现金等价物、银行存款、他们是一样的)。
所以现金流量本身反映现金的变化会在资产负债表现金科目变化上反映出来。
05
总结
通过以上四个线索,我们能够快速看懂报表,它的底层逻辑其实是就是财报间的勾稽关系思维,打开了这张“藏宝图”的第一道钥匙,当然还有很多未知等待我们去探索。让我们保持好奇心和敏锐的洞察力,继续在这场财务探案之旅中前行吧!
 今天的内容有收获吗?欢迎文末点赞。
 戳,翻阅更多Lina财税说更多精彩内容等你来发现!🎉🎉🎉