“有借必有贷、借贷必相等”。你借贷同样的一个数,怎么能不相等呢?想仅凭简单的借贷、勾稽关系,恒等式就想不动脑子看出报表中的端倪来?No,No,No一种很新的方法,教你一眼睛看出财务报表中的数据异常!
01
不装了,直接在“货币资金”项目上进行虚增
以前上市公司常通过虚增应收账款、存货等资产项目来消化虚增利润,但伪造凭证,太心累了。后来,有些公司直接在“货币资金”项目上虚增,只需搞定银行或伪造单据,既方便又不易被怀疑,“最危险的地方就是最安全的地方!"
🌟识别方法:
1、货币资金占比总资产异常高,远超同行,多年来变化很小,通常企业不会保留如此高额货币资金,因资金存在成本。
2、账上资金充足却还要大额借款,支付高额利息,这种反常态的行为必有妖,那些所谓“货币资金”其实是用来掩盖虚增的利润。
那么同样逻辑,如果账面有大额的货币资金,但对应的存款利息收入或者理财收入很少,我不说我不说🤫
⭕案列:康美药业货币资金造假就是简单粗暴地通过伪造银行存单的方式虚增货币资金
累计虚增货币资金886亿元,康美药业《2016年年度报告》虚增货币资金225.49亿元,占公司披露总资产的41.13%和净资产的76.74%;《2017年年度报告》虚增货币资金299.44亿元,占公司披露总资产的43.57%和净资产的93.18%;《2018年半年度报告》虚增货币资金361.88亿元,占公司披露总资产的45.96%和净资产的108.24%。
3、较大或者较小余额长期挂账、造成营业收入发生额较小或较大但毛利率较低,可能存在销售收款长期挂账不确认收入的情形。
02
上市公司虚增利润科目专业户”应收/应付账款”
如果上市公司要选择一个项目来消化部分虚增的利润,那多半会是“应收/应付账款”
1、应收账款项目变动不大的情况下,销售商品,提供劳务所收到的现金与营业收入和增值税增幅,有没有不匹配,比如一家企业今年比去年的销售收入增长了10%,而应收账款激增120%,可能暗示销售收入存在虚增风险。
同样,应付账款变动不大的情况下,购买商品提供劳务支付的现金与营业成本增幅不匹配。
2、观察应收账款历年坏账准备计提情况,若业绩大幅波动源于计提应收账款减值损失,有可能涉及收入造假。
3、看应收账款周转天数近年来有没有明显提高,相同行业、相同的生意模式下出现明显提高,可能是企业经营状况恶化的前兆,也有可能是应收账款存在虚增情况,导致报表数据远高于同行业。
4、如果企业应收账款与销售收入大幅增长,但应付账款增长缓慢或停滞,逻辑上暗示销售收入增长可能不实,而是虚构。应付账款真实反映了公司经营状况。”
⭕案例:风华高科(000636)的案例就是通过虚增应收账款的方式来虚增利润。

03
财务造假高危科目之存货:洗衣粉也会跑路?
还记得獐子岛扇贝四次跑路的故事吗?大量虚增虚减利润的方式——存货的造假。
1、虚增存货数量套取资金,再购买公司产品或服务。特别是,对存货难以盘点、难以计价的农林牧渔板块相关上市公司。
3、企业未售产品均计入存货。当存货卖出去后,形成营业成本与收入;还没有卖出去的,继续留在存货科目。如果企业确认营业收入但未足额确认营业成本,即可实现虚增利润的目的。也就是,部分已售存货没有从存货中剔除,不计入成本但确认这部分销售收入。

4、看存货周转天数近年来有没有明显提高,相同行业、相同的生意模式下出现明显提高,可能是企业经营状况恶化的前兆,比如产品滞销,也有可能是存货存在虚增情况,导致报表数据远高于同行业。(好像在哪里看过?不就是“应收账款吗?原来套路都一样)
5、不按配比原则归集和分配成本费用,将应列入销售费用、管理费用的开支列入制造费用以加大存货的价值。
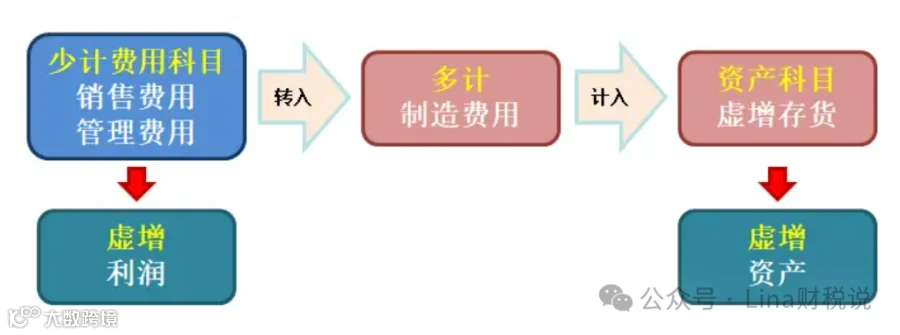 6、计提减值损失,如果业绩暴雷是由于计提存货减值损失导致,而单个存货本身并没有出现明显减值的迹象。又或者这些减值因素已经消失,却迟迟没有恢复减记的金额,那些存货中就可能隐藏了虚增的利润,就是想通过“暴雷”的方法“洗白白”。
⭕案例:2022年4月30日,广州浪奇发布公告,总结近五年被证券监管部门和深交所监管或处罚情况,涉及虚增存货等造假信息,拟申请非公开发行A股。广州浪奇被曝以预付采购货款名义,经多层掩护将资金转至子公司。然而,其公告中的第三方仓库否认保管公司货物,难道洗衣粉也会跑路(公司消失的存货主要是化工原料)。这些存货纯属虚构,实为虚增以处理预付账款科目。

难以预估的高危垃圾桶科目:“在建工程”、“固定资产”
为什么说财务造假高危垃圾桶的科目为“在建工程”、“固定资产”等非流动性资产科目,因为它们比在流动性科目上造假更隐蔽、更难以发现。
2.看固定资产周转天数有没有明显提高,和存货科目造假逻辑几乎如出一辙,详见,存货部分的2和4
3、是否存在混入产品成本及费用的情况。可以把在建工程当做一个大杂烩,费用化支出是可以自由出入的,即便与工程无直接关联的成本费用也可能被纳入其中。例如,超标的招待费就可能混杂其中。
4、与同行相比,如果某公司固定资产金额与营收总额存在显著差异,尤其是固定资产与收入比远高于行业平均水平,可能暗示其固定资产中隐藏了虚增的利润。
⭕案例:康美药业《2018年年度报告》存在虚假记载,虚增固定资产、在建工程、投资性房地产共计36亿元。报告中将未纳入前期报表的6个工程项目纳入,导致资产总额调增36.05亿元。
 今天的内容有收获吗?欢迎文末点赞。
 戳,翻阅更多Lina财税说更多精彩内容等你来发现!🎉🎉🎉