


2024扬帆起航,这是Lina财税说的2024年第16期内容分享
会计界有个恒等式:资产=负债+所有者权益。接触过会计的人估计都知道。看上去非常简单,但是大巧不工,你确定真的会用吗?
01
为什么财务需要对数字敏感?
大家在工作当中有没有遇到过这样的情况:报表做了老半天,总算交上去了,突然被领导叫住,指着报表上的数字问是从哪里来?然后一脸茫然,答不上来
财务人员对数字的敏感度有多重要呢?这个就不多说了。如果你对数字足够敏感,通过三张报表的逻辑关系就能快速判断出数据的有效性。

小安老师的思路:一般先从现金流量表看起,看现金流量表的第一行:销售商品、提供劳务收到的现金
假设:这项经营类现金流入为50,接着去看第二张表:资产负债表,资产负债表中有个科目叫应收账款,它是个时点数,资产负债表看的是差额,期初100,期末120 ,增加了20,来到第三张表:利润表,第三张表主营业务收入是100,那么请问剩下的30到哪里去了?
如果领导问你这个问题,不算过分吧!正常卖东西给客户,不是给我钱,就是欠着我的呗,从会计分录上来看:贷方收入100,那借方不是应收就是现金吧,为什么一个50一个20,而贷方100,那还有30去哪儿了?
你能马上回答出来吗?
根据报表的勾稽关系,可能会有以下这几种可能:①坏账准备;②预收账款;③应付账款;④合并报表抵消;④应收账款保理去了财务费用(低于面值的话)
一个都答不上来的话是不是有点......

02
财务报表的逻辑关系判断
再举个例子:期初现金100,期末70,这个月少了30,第一反应是不是该去看利润表的最后一个数字,也就是净利润,把这两张表结合起来看,如果净利润-30,那就解释通了,表示赔了30万,但一般情况下这两张报表肯定不一样。因为现金流量表是收付实现制,而利润表则是权责发生制的逻辑,就是我赚了钱,不代表我一定有钱,赔了钱也不代表我一定没钱,假设利润表最后一个数字是+10,非但没赔钱还赚了10万,这样里外总共赔了40万,这个逻辑对不对?现在讲的是逻辑不是财务,钱少了要把它给找出来,去哪里找?一定是资产负债表,为什么呢?因为报表之间有勾稽关系,资产负债表这张表就是告诉我们钱去哪儿了,来自于哪里?资产负债表看不到你赚了多少,赔了多少,它是告诉你我的钱到哪里去或者从哪里来的。
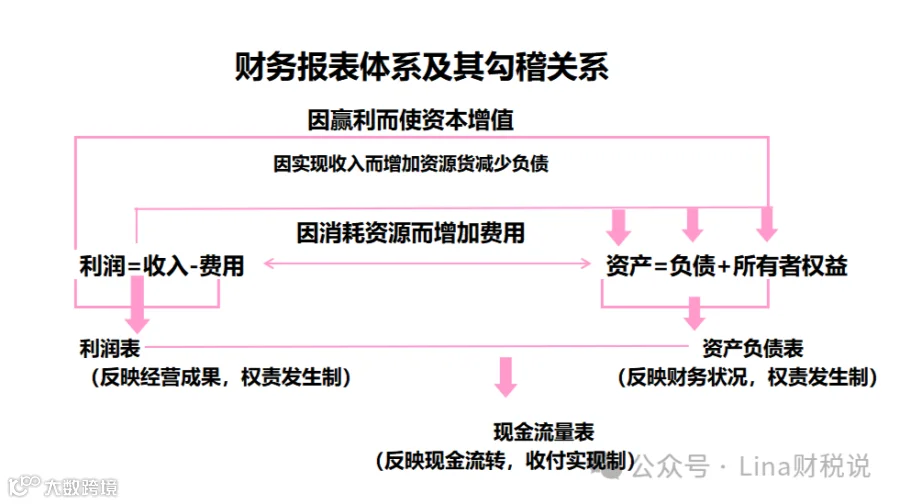
资产负债表左半边占有资金,右半边提供资金。现在少了40万,那样的话一定是去左半边找(占用)。资产负债表左半边分为左上方和左下方,左上方叫做流动资产,有时候叫营运资本。左下方叫长期资产,但不管左上还是左下,都是占用资金。
03
结合业务来看财报勾稽关系是否合理
那么到底是左上方还是左下方呢?这里就牵涉到财务的另一个能力:业财融合,比如说制造型企业,我一看我们车间好像这个月多了两台设备,或者做了一个项目又或者是改建了厂房,财务上叫做开发支出-资本化支出,再看资产负债表的左下方,固定资产子类科目期初期末是否增加了40万,只要能找到这个40万,就解释通了,相当于我用了这个月盈利的10万,加上过去30万的留存收益(我国会计准则叫做“未分配利润)。总共40万投了一台设备,三张报表就平了。
对于这台设备的使用效率高不高?投资效率如何?我们就需要去做净现值分析或者投资回报分析,那是另外一件事,以后再聊。如果找不到这个数字,那就去左上方找,左上方是营运资(或流动资产),然后结合业务,比如有客户临时增加账期,应收账款期初期末是否增加40W,或者积压存货,去看左上方存货类科目期初期末是否差了40W,如果能找到那就做平了。
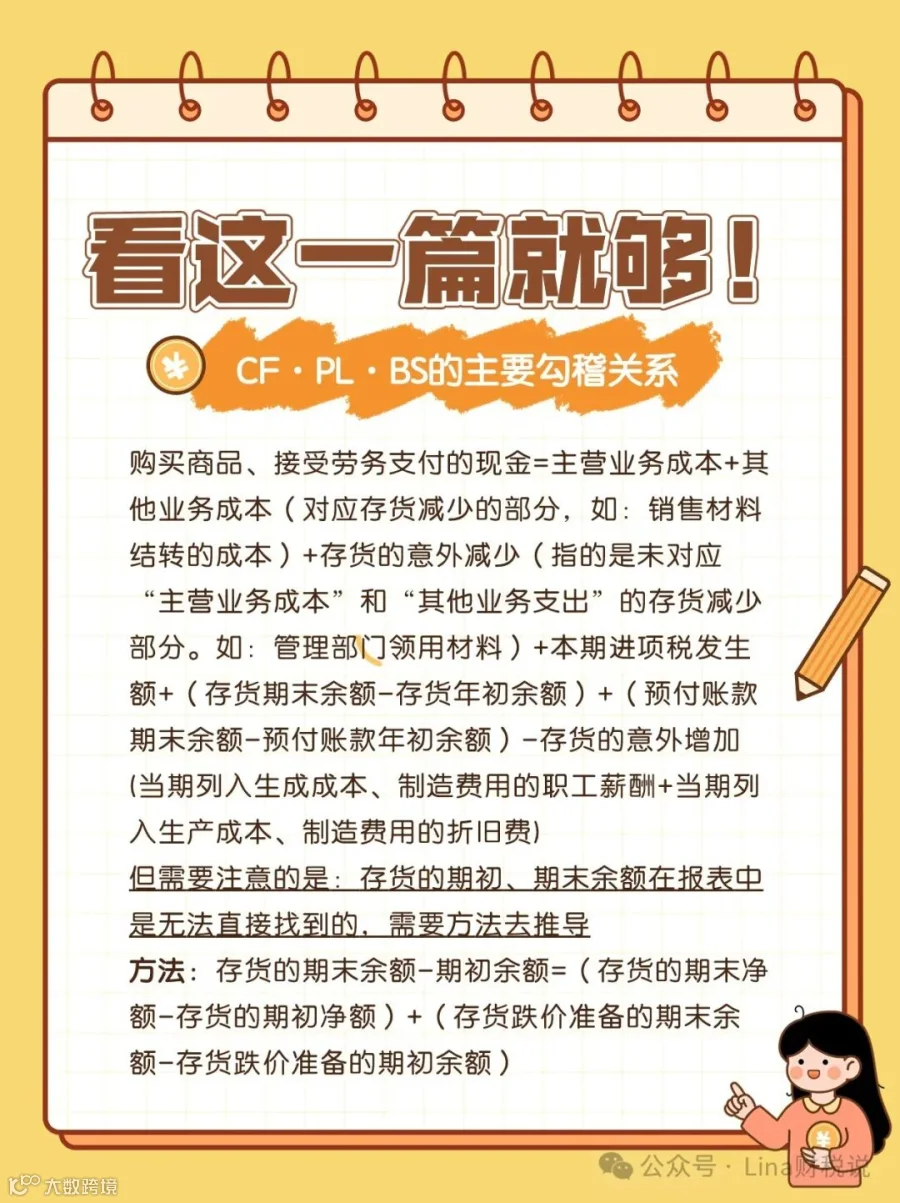
今天分享的就是判断三张财报之间勾稽关系的一个思路,如果能按照以上方法去看,现金流量表上的任何一个变化都是可以在资产负债表和利润表上快速找到的,也可以借此快速判断报表是否合理,是否有舞弊和假账,或者错报、漏报等行为的发生,这就是财务对数字的敏感性,他的一个好处就是快速判断报表的合理性。
04
总结
01 先看现金流量表,这张报表主要是告诉我们,在一段时间里,收进了多少现金,又付出去了多少,还余下又是多少。
02 再看资产负债表,这张报表告诉我们的是出报表的那一时刻,公司资产负债情况如何,钱来自于哪里,又用到哪里去?
03 最后来看利润表,这张报表主要说的是在一段时间里,是赚了还是赔了,赚多少,赔多少?

分享
一眼查出假账的小诀窍
1) 若虚增利润,所有者权益随之增长,这可能通过资产增加或减少负债实现。
2) 相反,若虚减利润,资产减少或负债增加将是必然后果。
 今天的内容有收获吗?欢迎文末点赞。
 戳,翻阅更多Lina财税说更多精彩内容等你来发现!🎉🎉🎉