


关注Lina财税说,只分享最接地气的干货👆
如果你喜欢Lina的观点
可以来深度链接我:Lina0205414
我会在朋友圈分享最新的财税认知和干货
欢迎你来围观!
2、抵扣的关键:✅ 专票几乎是唯一的“通行证”(特殊情形此处不展开)
核心逻辑:证明上游已缴税,避免重复征税。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
3. 小规模开专票的特殊情况说明 (Q&A)
1、增值税抵扣链条对比: 上游交税 → 下游抵扣 → 税款逐级传递。
(下游客户均为一般纳税人,销售价500元)

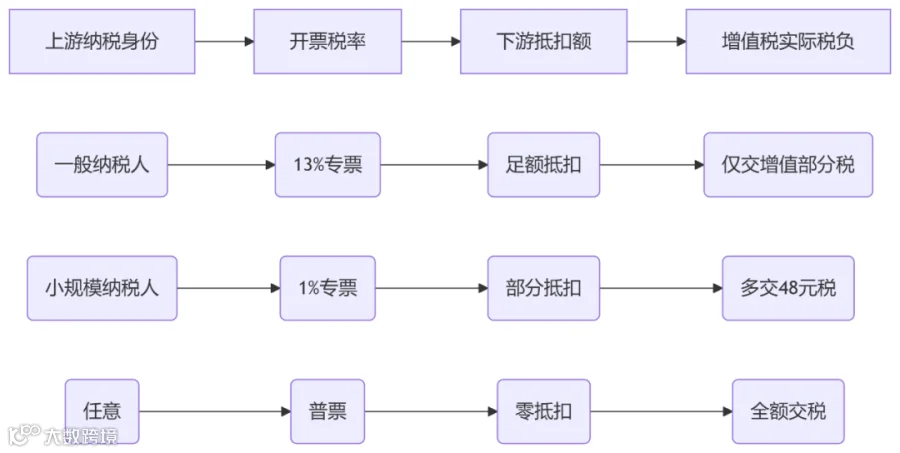
2、 小规模纳税人的重要提醒
虽然小规模纳税人无法抵扣增值税,但发票仍有两大核心作用:
(1)抵企业所得税
→ 普票/专票均可作为成本凭证,降低利润(税率为5%或25%)。
举例:用400元发票抵利润,省税 400×5%=20元(小微企业)。
(2)避免重复征税
→ 若不开票,下游客户需全额交增值税(如65元),可能要求你补偿税点差价。
升级一般纳税人的临界点
当业务规模扩大(年收入≥500万),必须升级:
▶为什么?答:上下游多为一般纳税人,需13%/9%/6%专票抵扣,否则:
你的客户税负飙升(如上文多交48元)
你的采购成本无法抵扣(多缴增值税+企业所得税)
3、关键结论:增值税是环环相扣的链条,专票税率匹配才能实现税负公平。小规模企业虽不能抵扣增值税,但发票仍是降低企业所得税的核心工具。⏬

03
企业所得税:有票才能扣成本,没票=多交税
1. 核心逻辑
- 公式:应交企业所得税 = 利润 × 税率(小微企业5%,一般25%)
- 利润 = 收入 - 成本 成本需发票证明
2. 发票作用
3. 案例:买车抵税
04
个人所得税:间接抵扣,省下20%分红税
05
一张图总结:发票是“省钱王炸”
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|

 今天的内容有收获吗?欢迎文末点赞。
“同样是进货400元,你的增值税交61元还是13元?差的那48元,其实本可以不交!”欢迎评论区给我留言呀~你每一条用心的留言,Lina都会认真回复!
   关注Lina财税说 一起更智慧


  亲爱的,如果你想围观我的朋友圈


  可以通过搜索深度链接我:Lina0205414