


2024扬帆起航,这是Lina财税说的2024年第30期内容分享
应收账款到底要怎么分析?作为企业资产负债表流动资产的一部分,你有了解过它的真正含义吗?与应收账款相关的指标具体怎么用?
身为大厂财务主管,我在财务领域已经摸爬滚打了15个年头。今天,我想和大家分享一下我对应收账款的深刻理解和分析心得。
01
为什么会有应收账款?
日常运营中,应收账款的产生是不可避免的。它是企业因销售商品、提供劳务等经营活动,被购买单位所占用的资金,属于企业的一项债权。简单地说,就是卖东西没收到钱。那么,为什么会有应收账款呢?

01、企业之间激烈的竞争是应收账款产生的主要原因
现代商业活动中,为了扩大销售领域、抢占市场份额、增强自身的竞争力,企业常常会采用赊销的方式,即先提供商品或服务,后收款。这种方式虽然能增加销售额,但同时也形成了应收账款,即商业信用的会计体现。
02、行业惯例和客户要求也是导致应收账款产生的原因
在某些行业,如建筑、制造等,由于项目周期长、资金回流慢,赊销成为行业惯例。此外,一些大客户或长期合作伙伴也会要求一定的账期,从而产生应收账款。
03、权责发生制的应用
权责发生制基于权利与责任发生来确定收入和费用归属期。即本期内实际发生或应负担的费用,无论款项是否收付,均视为本期收入费用;非本期费用,即使款项在本期收付,也不计入本期。例如,A企业购买B企业100万货物,应支付货款。若A企业暂未支付,B企业则形成100万应收账款。
与权责发生制相对应的是收付实现制,就是一手交钱,一手交货。交了货没有收到钱就是应收账款。
02
应收账款的分析指标有哪些?
01、应收账款周转率
应收账款周转率是企业在一定时期内赊销净收入与平均应收账款余额之比。它是衡量企业应收账款周转速度及管理效率的指标。反映了企业应收账款的回收速度。
🌟公式:
应收账款周转率=当期销售净收入*2/(期初应收账款余额+期末应收账款余额)
其中:销售净收入=销售收入- 销售退回
举例:A企业2024年销售净收入5000万,期初应收账款余额1500万,期末应收账款余额1000万,那么应收账款周转率=5000*2/(1500+1000)=4。
应收账款周转率越高,说明企业收回账款的速度越快,资产流动性强,企业偿债能力强。反之,说明营运资金过多被占用,不利于企业正常资金周转,影响偿债能力。

02、应收账款周转天数(DSO)
用来推动销售人员收回货款、核销挂账余额。
🌟公式:应收账款周转天数=360/应收账款周转率
表明从销售开始到回收现金平均需要的天数。假设B企业经营良好,应收账款周转率刚好为3,那么其应收账款周转天数=360/3=120天,也就意味着B企业从赊销出去产品到收回账款总共需要120天。一般情况下,企业的应收账款周转率越高,应收账款的周转天数越短,说明企业经营状况越好。
03、逾期应收账款变现天数(DDSO)
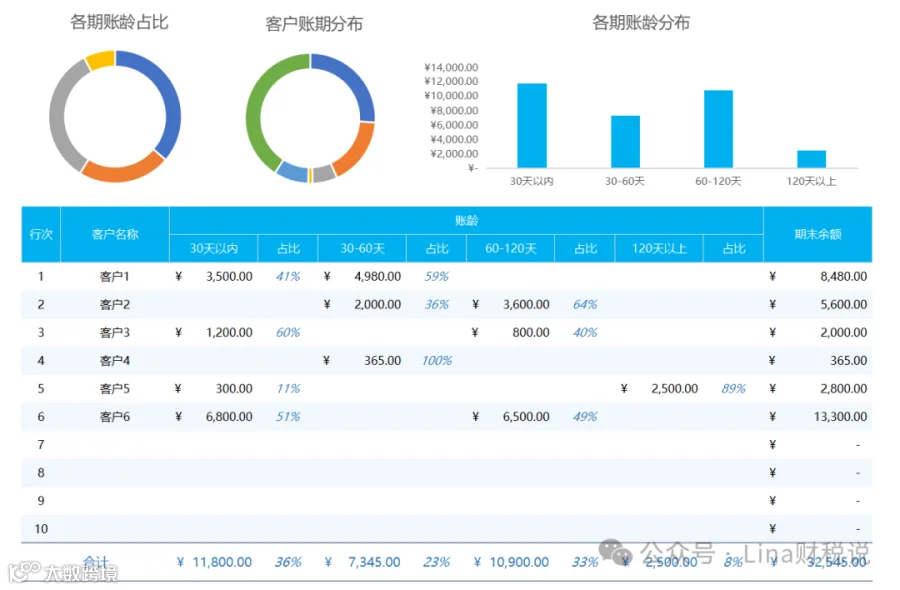
用来衡量销售组织收款业绩Z好的指标,尽管DSO和DDSO是衡量利润中心销售组织的业绩指标,但在经营财务分析中还需要做好更细化的账龄分析(aging analysis)

全套浮力:
账龄分析模型
48个应收账款焦点问题解答
应收账款体系搭建
04、坏账准备率
用于衡量可能无法收回的应收账款的比例。坏账准备率越高,说明企业的收款风险越大。
🌟公式:坏账率=年坏账额/年赊销总额
其中“年坏账额”是指一年内企业实际发生的坏账金额,“年赊销总额”是指一年内企业为顾客提供的“赊销”服务所产生的总金额。
在坏账的会计处理方面,企业有两种不同的方法。一种是没有对可能发生的坏账进行预计,而只是到坏账实际发生时直接冲销应收账款;另一种则是对可能出现的坏账进行预计,按照一定比率提前计入损失,并在后续的会计处理中冲销。

具体的分析方法以及实际操作中的案例应用,由于篇幅问题,我们下次分享~

 今天的内容有收获吗?欢迎文末点赞。
 戳,翻阅更多Lina财税说更多精彩内容等你来发现!🎉🎉🎉