


关注Lina财税说,和1000+财务人共建职业底气👆
只讲普通人可落地的干货
2026炎启新章,
这是Lina财税说2026年的第10期内容分享
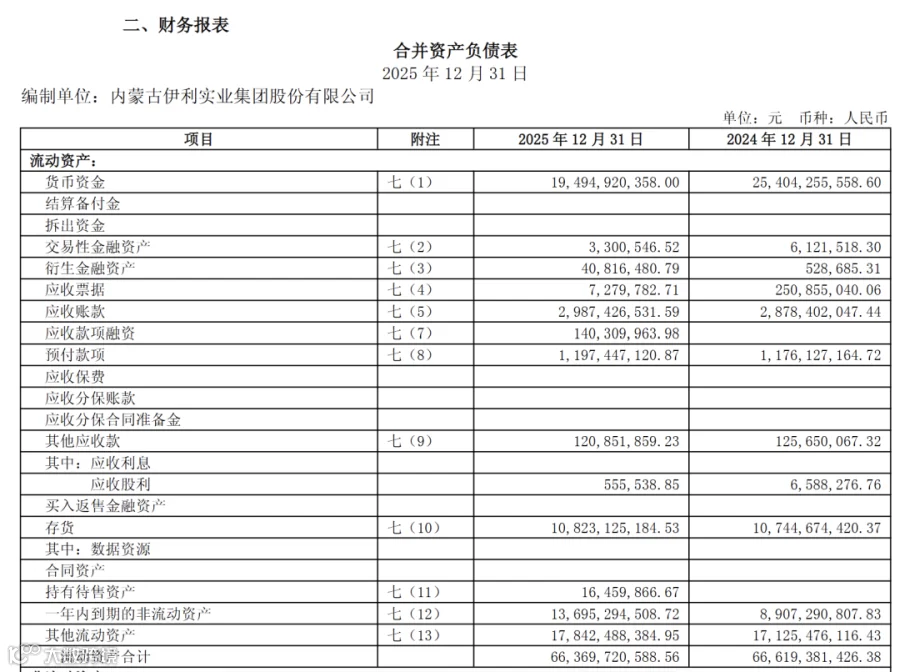
初看伊利2025年年报的人,都会被吓一跳:
流动资产 664亿,流动负债911 亿,流动比率不到 0.73。
按教科书上说,这是短期偿债压力大的危险信号。
判断标准也挺简单粗暴的: 就是只看流动比率是否大于1、账面现金够不够多、负债高不高。

但深耕财务 17 年,我很清楚:真正的高手,从不看表面数字。很多从业十年以上的财务,恰恰栽在只会照搬教科书标准,困在基层无法突破。
伊利是典型重资产制造业,厂房、设备体量庞大,每年大额折旧会减少账面利润,但不消耗现金。拨开利润表看现金流,你会发现它每年百亿级经营净流入,造血能力极强,根本不存在资金紧张问题。
那为什么账上货币资金看着不多?
因为伊利根本没把钱闲置。它把大量流动资金沉淀进了其他流动资产和非流动资产:一年内大额存单 130 多亿,一年期以上定存近 280 亿。加上各类可变现资产,真实可动用现金储备,高达 700 亿级别。
看似现金少,实则家底极厚。
再看负债。伊利的短期有息负债,大头来自票据贴现借款,还有超低利率的超短期融资券,整体融资成本仅 1.5% 左右,接近市场最低息。
所谓 “高存高贷”,外行看是风险,内行看是套利: 用极低成本借钱,做稳健定存赚取利差。全年利息收入远超利息支出,财务费用为负 —— 借钱反而在赚钱,这是把低成本杠杆拉到了极致。
一张看似 “不合格” 的报表,藏的是顶级资金统筹、风险管控能、资源布局能力。

这就是我想和所有 35 + 财务同行说的:
只会核对数字,你永远是基层执行者;
懂得穿透报表、看懂商业布局,你才是不可替代的高阶人才。
这段时间休养复盘,我越发笃定:财务人的天花板,从来不是证书,是认知。
如果你也正陷入职业迷茫,看不清自己的核心优势,可以把我当成一个安静的树洞。
我未必有标准答案,但一定能听懂你的困惑,陪你慢慢梳理。


       好了,看完今天的文章,你有什么想说的?评论区聊聊。


      ❤每一条留言,Lina都会认真看。❤