客户是在聊城做生意的,名下有一套房子拿去做了经营性抵押贷款,随着经济大环境的变化,由于资金链断导致贷款也跟着逾期,几经周折,最后找到我的时候房子已经面临查封了。毕竟是住了8年的房子,客户也很心痛。
看似无解的逾期难题,实际上在房产没被查封前,一直都有可行方案,那就是转按揭!
今天小编就从三个方面跟大家聊聊:为什么转按揭成了保房的最佳途径?房产转按揭会涉及哪些主要费用?以及转按揭办理流程要多久?
房产转按揭
房产转按揭是指将现有的房产,过户给符合办理按揭贷款资质的家人或信任的朋友,然后由其申请新的按揭贷款,以此来代替原有的房产贷款。
这其中就涉及将房产贷款从一个银行转到另一个银行,或者从一种贷款产品转换为另一种产品,如从经营性房抵贷转成房产按揭贷款。
最开始房产转按揭,大家是为了降利率,原来房贷年化高达6%时,通过过户重新按揭,利率少了将近一半,确实省了不少钱,但现在存量房贷也在降利率,虽然没降到现在首套3.05%那么低,但依然能节省一笔小钱。
第二个是为了高额度,原来抵押贷传统都是7成抵押率,而过户转按揭,抵押率高达8.5成,比如价值100万的房子,转按揭就有85万额度,所以高额度也是转按揭的一个优势。
第三为了贷款免倒本,经营性房产抵押贷款,虽选择先息后本还款月供压力低,资金利用率高,但授信年限短,到期还本就成了一部分人的头疼难题,因此会选择重新转按揭,追求每月稳定月供,不用担心到期还本。
第四是为了转移贷款资质,房主因一些原因很难去办理贷款,比如信用逾期、案件官司等因素,那么把房产过户给家人,房产在家人名下,以后关于房产资质的贷款可由家人申请;同时通过转按揭,也能最大化融资。因为房产过户按揭一般不看卖方的征信,只看买方的征信。
第五种情况,就是为了保房,房子断供、贷款逾期、有官司等将会影响到房产,可以操作房产转按揭贷款,但还是建议不要拖到房产面临查封才申请,拖到后面的申请风险和难度也大。
总的来说,房产转按揭优势:
利息低、额度高、还款稳定、不看卖方征信只看买方征信。
涉及费用
那么房产转按揭会涉及哪些主要费用呢?
税费:主要包含契税、个税、增值税等,详情如下:
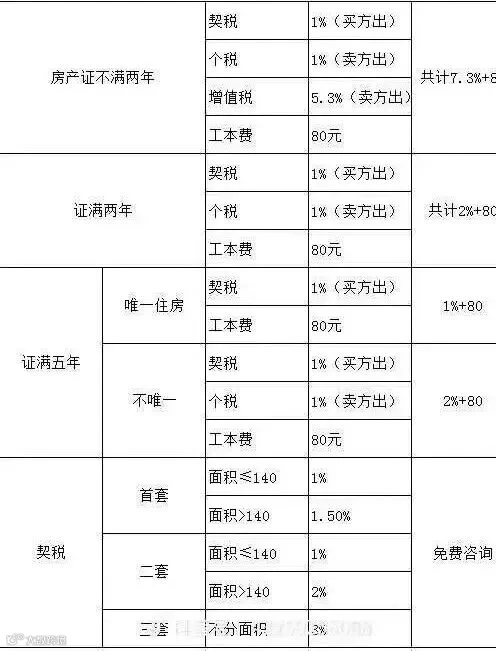
满五唯一的房产,税费就只有契税,比如价值100万面积140㎡以内的房产,契税就是1万元。
垫资:聊城抵押贷款类垫资费用, 市面上一般分按天2‰~3‰左右(即垫资10万一天200元~300元)或按 ~4%左右(即垫资10万一个月2000元~4000元),具体根据贷款时效来选择是按天或者按月方式垫资。房产转按揭在材料完备情况下,一般5~7个工作日即可走完流程,那么垫资方式选择按天较划算。现在有些行,也是支持带押过户的,通过公证处来交易,这种方式 ,也极大的降低了交易双方的交易风险,只是流程稍微繁琐一点!
服务费:一般按放款金额计算,具体根据客户资质和征信情况而定。
办理流程
办理流程一般包括:准备资料、面签(买卖双方同去银行)、房产评估、提供首付款凭证、银行报审(注意接听电话)、批复、换证和办理抵押登记(现可线上入押),当天入押最快当天放款。资料完备的情况下,从申请到放款整个流程一般5~7个工作日左右。
对于按揭中/抵押中的房产,若需要垫资解押的,可以先申请走流程至批复环节,然后再办理垫资解押房产,这样避免因买方申请贷款拒绝从而导致垫资成本增加。
写在最后友情提示:
转按揭虽然有很大的优势,但同时也存在一些潜在的风险,比如垫资费用有可能造成的高成本、操作过程中某些不确定因素等。因此,在办理转按揭业务时,请先咨询相关专业人士,了解清楚,谨防有些不法中介不专业、模糊费用,从而造成不必要的损失;同时也应了解自身财务状况,切勿盲目申请,增加不必要的成本和负债压力。