总有客户上来就问自己能批多少 ,我想说,具体批多少 ,要看你的具体资质,什么是资质?这个要结合每一个客户的征信,流水,经营现状,开票纳税,甚至所在行业去综合分析,因为随着经济的下行,有的行业直接被拉到高危行业里,直接不能进件了!所以要想知道能批多少,要因人因公司而异,没有放之四海皆准的标准!
但是所有的成功都是有迹可循的,批大额也不例外,想要成功获取大额授信的四大核心要素:经营数据真实性、信用评分优化、大额额度规划前置、风险规避预审
1. 经营数据:基础准入条件 (基石)
经营数据是信贷(特别是无抵押产品)额度的决定基础。
信贷产品(尤其是无抵押类)的审批,本质上是基于企业的经营数据进行授信评估。在满足其他基础条件的前提下,经营数据质量越好、体现的经营实力越强,银行给予的授信额度自然越高;反之,数据不佳则可能导致额度偏低甚至申请被拒。
2. 信用评分:准入的通行证 (钥匙)
仅有好的经营数据不够,信用评分必须达标才能通过风控。
即便拥有良好的经营数据,如果信用评分不合格,申请也会受阻于风控环节而无法进入授信阶段。比如近一年,频繁申请,就会被银行系统识别为高风险信号,还有就是网贷数量过多,比如名下有十几笔或二十笔网贷,也是高风险客户,
因此,在维护优良经营数据的同时,必须高度重视并持续优化个人及企业的征信状况,提升关键性的信用评分指标。
3. 前置规划:获取大额的策略保障 (捷径)
小额额度(如百万内)依靠基本要素;大额额度(200万+)则需要系统性提升和提前规划。
对于100万元以内的额度需求,做好上述两项基础工作通常即可满足。然而,若目标额度达到200万元甚至300万元以上,则必须提前布局。
这意味着需要制定针对性策略,对经营数据、银行评分卡规则下的关键变量、净资产状况等进行系统性地优化,全面提升综合授信评估得分。
4. 风险预审:规避系统性风险的关键 (安全阀)
申请前预检大数据,提前发现并修复潜在问题,避免盲目申请失败。
正式申请前,进行资质自检(或“预审”)至关重要。
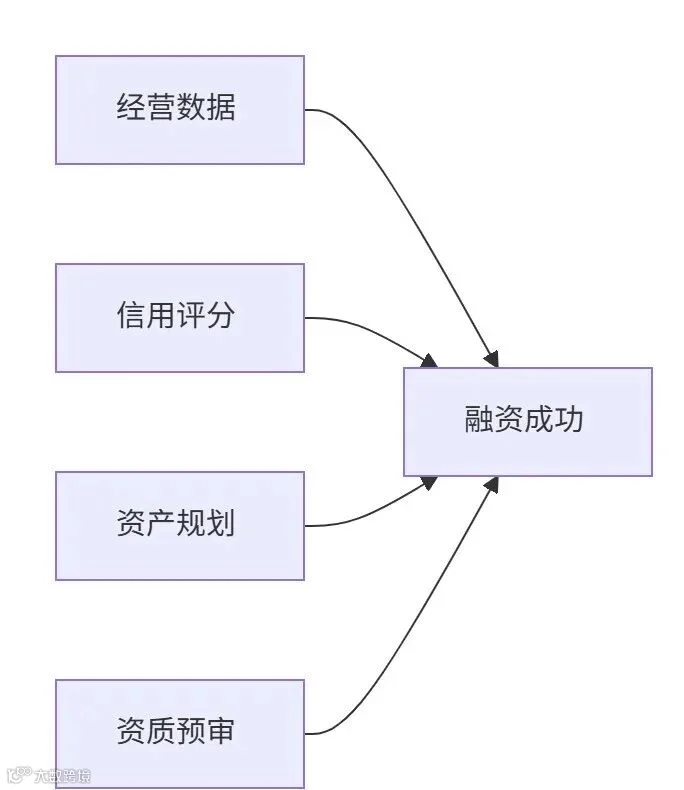
银行风控逻辑简述:
授信获批的核心驱动因素可抽象为:
获批概率 ≈(经营数据 × 信用评分 × 资产状况)× 风险系数