每个季度结束,会计朋友们就有一个重要的工作要做,那就是季度企业所得税预缴申报。
企业所得税预缴申报表近两年变化
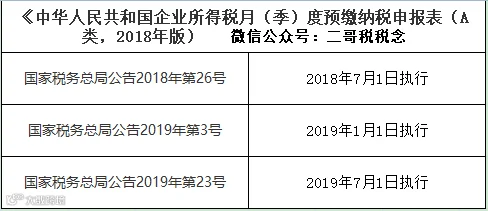
我们知道,根据国家税务总局公告2018年第26号规定,2018年7月开始,当时企业所得税预缴申报表有一个重大变化。当时主要是为了适应近年来企业所得税相关政策不断完善以及税务系统“放管服”不断深化改革的需求,预缴申报精简了填报内容、全面落实了新政策、优化了申报体验。
为了贯彻落实小型微利企业普惠性所得税减免政策,国家税务总局公告2019年第3号又对《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)进行了修订。
2019年7月起,国家税务总局公告2019年23号又对其进行了调整,主要是为了贯彻落实从事污染防治的第三方企业减按15%税率征收企业所得税、扩大固定资产加速折旧优惠政策适用范围等企业所得税优惠政策。
申报实操重点关注事项
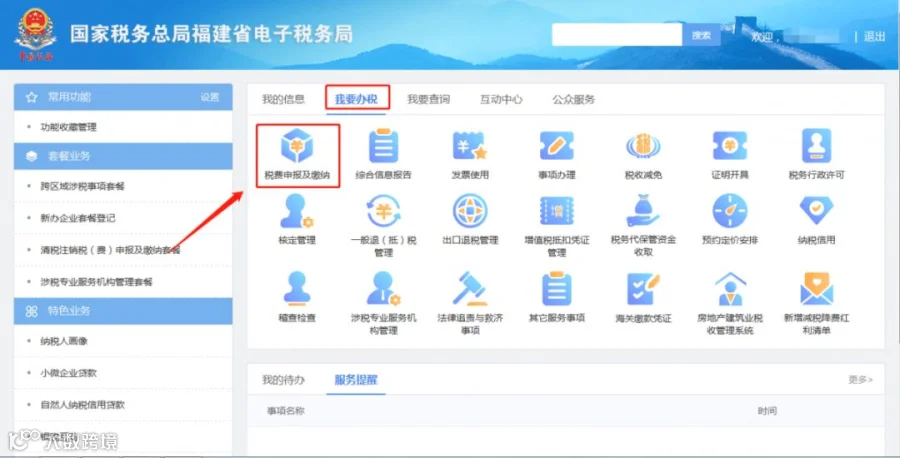
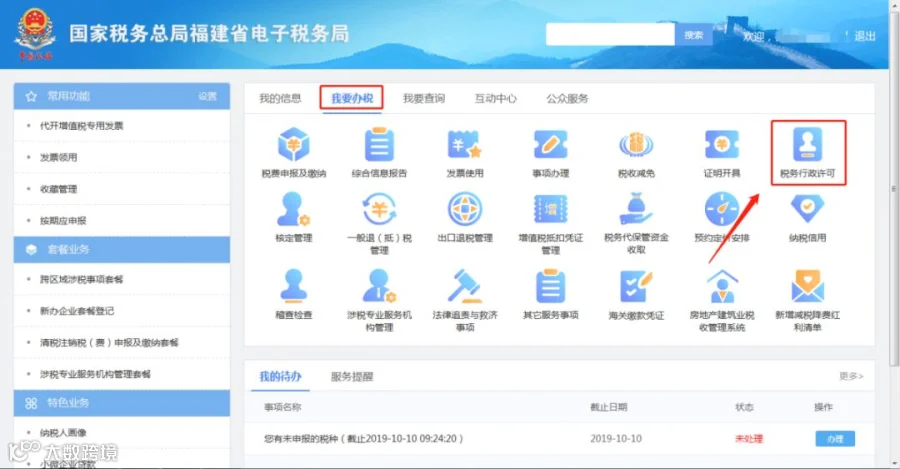
大家登录电子税务局,可以在我要办税-税费申报及缴纳里面找到企业所得税申报界面。
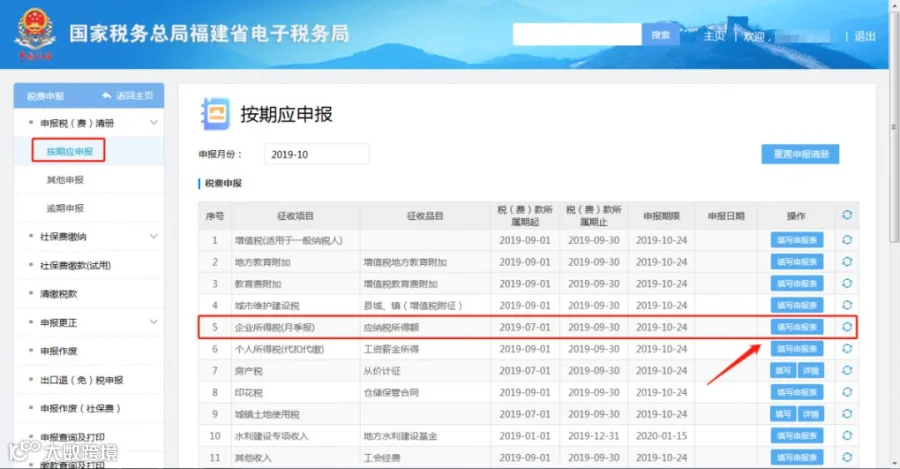
点击企业所得税季度申报,我们看到申报界面。

具体有如下表:
A200000企业所得税月(季)度预缴纳税申报表(A类)
A201010免税收入、减计收入、所得减免等优惠明细表(附表一)
A201020 固定资产加速折旧(扣除)优惠明细表(附表二)
A201030减免所得税优惠明细表(附表三)
居民企业参股外国企业信息报告表


当然,我们这里是针对查账征收适用的《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2018年版)来说的,也就是上面这个表,核定征收不适用此表,这里不多说。
只需要填本年累计数。
注意,这里的累计数是填写截止到申报季度末的累计数。比如你10月申报第3季度,就是填写1-9月的数据。之前很多朋友搞不清楚,其实表格抬头也能理解,写的很明确,本年累计金额。
企业所得税还是累算,这里填写一定要注意,不要填错7-9月的数据了。
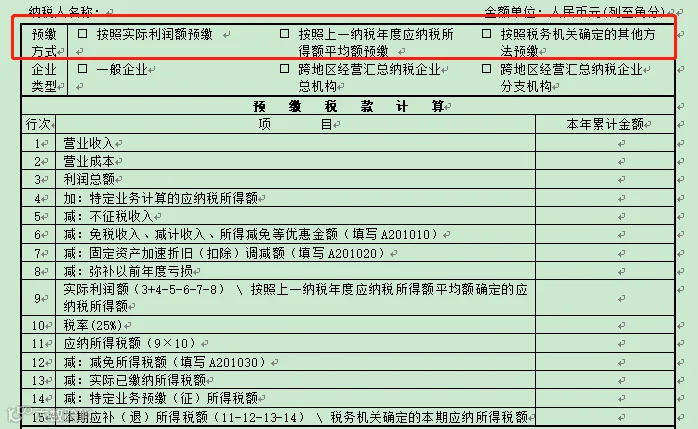
这种设置是源于企业所得税法第五十四条规定分月或者分季预缴企业所得税时有三种方式
1、按照月度或者季度的实际利润额预缴
2、按照上一纳税年度应纳税所得额的月度或者季度平均额预缴
3、按照经税务机关认可的其他方法预缴
预缴方法一经确定,该纳税年度内不得随意变更,当然你会发现,你们企业的这个选项申报表一般都是锁死的,不是随便能动的。

“按照上一纳税年度应纳税所得额平均额预缴”和“按照税务机关确定的其他方法预缴”两种预缴方式属于税务行政许可事项,纳税人变更需要履行行政许可相关程序。


如果涉及执行《跨地区经营汇总纳税企业所得税征收管理办法》(国家税务总局公告2012年第57号发布)的跨地区经营汇总纳税企业,或者同一省(自治区、直辖市、计划单列市)内设立不具有法人资格分支机构的跨地区经营汇总纳税企业,并且总机构、分支机构参照《跨地区经营汇总纳税企业所得税征收管理办法》规定征收管理的勾选。
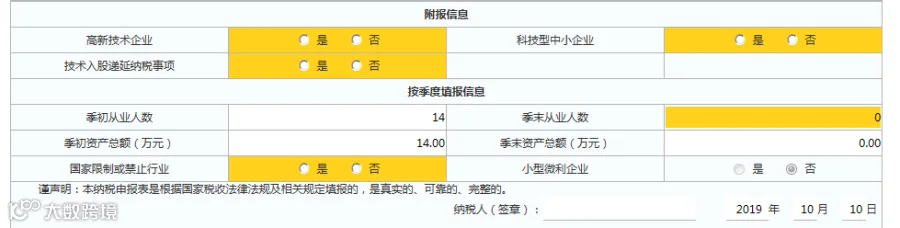
高新、科技型中小企业、技术入股递延纳税实现都是必选项,不是就选否。企业类型选择“跨地区经营汇总纳税企业分支机构”的不需要填写。
然后按季度填报这部分很关键,这个直接关系到是否能享受小型微利企业优惠政策。
财税〔2019〕13号号文规定,自2019年1月1日至2021年12月31日,对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;对年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
这里的小型微利企业当然既可以是小规模纳税人也可以是一般纳税人。
只要同时满足小型微利企业的四个条件就能享受。
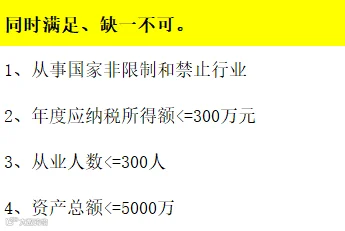
所以,你可以从表格中看到有从业人数,资产人数和是否是限制和禁止行业。
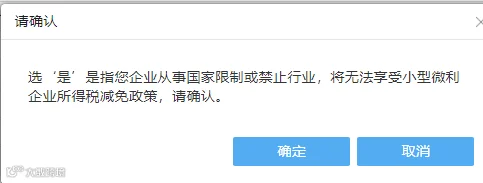
注意:从业人数是指与企业建立劳动关系的职工人数和企业接受的劳务派遣用工人数之和。
填了人数和资产,再根据计算情况来看是否是勾选小型微利企业选项「一般系统会自动判断勾选」。
1、本纳税年度截至本期末的从业人数季度平均值不超过300人。
2、资产总额季度平均值不超过5000万元
3、本表“国家限制或禁止行业”选择“否”且本期本表第9行“实际利润额 按照上一纳税年度应纳税所得额平均额确定的应纳税所得额”不超过300万元的纳税人。
季度平均值=(季初值+季末值)÷2
截至本期末季度平均值=截至本期末各季度平均值之和÷相应季度数
年度中间开业或者终止经营活动的,以其实际经营期计算上述指标。
具体如何判断?
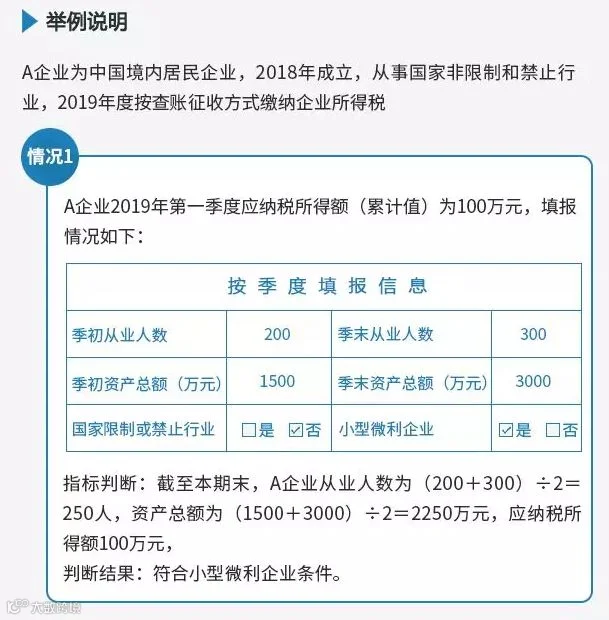

注意:上图的250是第一季度的从业人数平均值,2250是第一季度的资产总额平均值。
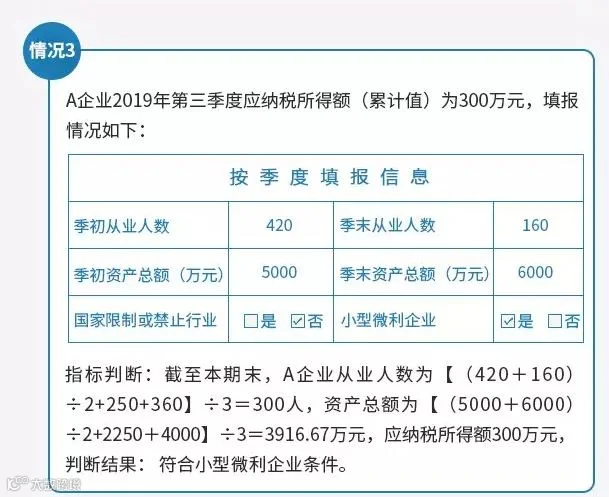
企业预缴企业所得税时已享受小型微利企业所得税减免政策,汇算清缴企业所得税时不符合《通知》第二条规定的,应当按照规定补缴企业所得税税款。
这里要特别注意,特别是对应纳税所得额的正确计算,不要漏了纳税调整事项。
下面我们再来详细看看预缴申报表如何来计算填报税款。
其实预缴申报表填写很简单,表格也比较清晰。
但是有一点,你首先得有财务报表,你连财务报表都不做,填这个表完全就没依据。之前很多朋友问实操君如何填写预缴申报表,结果自己财务报表都没有,这怎么行?
巧妇难为无米之炊,查账征收的企业,报表是必须编制的。


这里大家要特别注意的是,财务报表格式问题,你备案的不同财务会计制度,税务局给你推送的报表格式就不一样。
一、
我们先来看看第九行的本期实际利润。

二、
我们再来看看1-3行的数据。
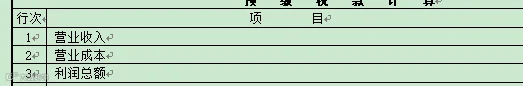

“营业成本”=主营业务成本+其他业务成本,切记营业成本不包括营业外支出和期间费用。直接按照财务报表数字填写即可。
三、

四、

第4行“特定业务计算的应纳税所得额”:从事房地产开发等特定业务的纳税人,填报按照税收规定计算的特定业务的应纳税所得额。房地产开发企业销售未完工开发产品取得的预售收入,按照税收规定的预计计税毛利率计算出预计毛利额填入此行,一般企业都不填写。
这对房地产开发企业来说是一个利好消息,以前未完工的开发产品预缴的所得税不必须等到汇算清缴再抵减调整,这对房地产来说减少了其所得税的资金占用。
某房地产项目分一期、二期进行开发建设,预计毛利率为15%。
2019年第一季度,一期项目开盘,确认预收账款(不含税)10000万元,当期发生管理费用、销售费用共计100万元,当期预缴申报表填写情况如下图:


注意,此时新旧算法的变化主要体现在第4行“特定业务计算的应纳税所得额”,新的算法下允许调整已结转收入的预计毛利额,即特定业务应纳税所得额=(20000+2000-10000)*15%=1800万元,反映了预售收入冲减一期预收款10000万元后,按照15%预计毛利率计算的预计毛利额。
而在原填表说明下,季度预缴时预计毛利额不进行调整,特定业务计算的应纳税所得额=(20000+2000)*15%=3300万元。
第5行“不征税收入”:填报纳税人已经计入本表“利润总额”行次但属于税收规定的不征税收入的本年累计金额。你如果有不征税收入,可以在预缴时候扣除。
第6行“免税收入、减计收入、所得减免等优惠金额”:填报属于税收规定的免税收入、减计收入、所得减免等优惠的本年累计金额。如果有免税、减计收入、所得减免也可以在预缴扣除。
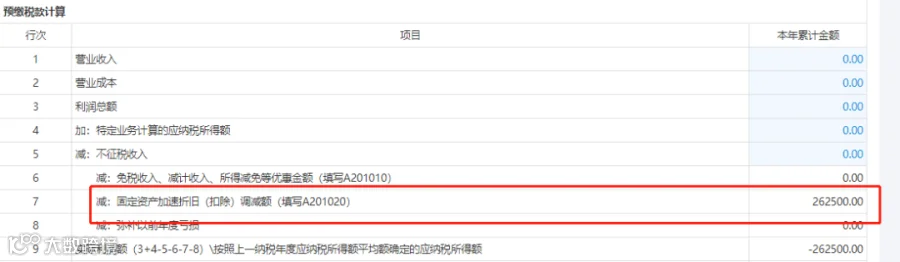
第7行“固定资产加速折旧(扣除)调减额”:填报固定资产税收上享受加速折旧优惠计算的折旧额大于同期会计折旧额期间,发生纳税调减的本年累计金额。预缴时候可以享受加速折旧调整。
A公司在2018年12月购入一辆汽车,固定资产入账价值30万,假设无残值,会计核算按照6年期进行折旧,税务上享受一次性扣除。那么10月如何填写申报表?
账载折旧金额,也就是会计折旧=30÷6÷12×9=3.75万。
享受加速折旧优惠计算的折旧=30万
按照税收一般规定计算的折旧金额,意思就是“资产在不享受加速折旧情况下,按照税收规定的最低折旧年限以直线法计算的折旧金额”。本例中,小汽车所得税最低折旧年限是4年,那么“一般折旧”就是30÷4÷12×9=5.625万元
纳税调减金额=30-3.75=26.25万
具体填写表A201020如下:
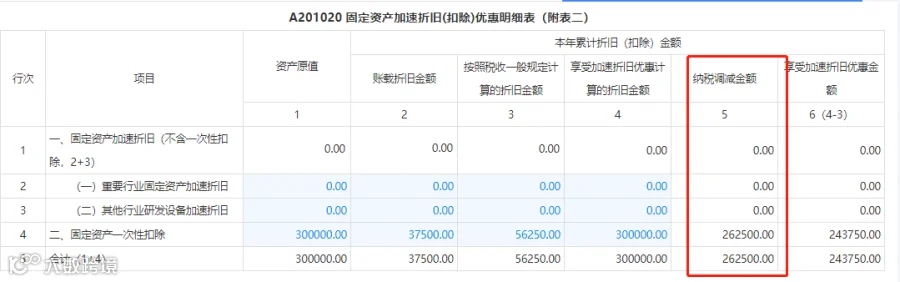
注意:这里的24.375万是一个统计数据,是统计享受加速折旧优惠的金额。纳税人固定资产税收折旧与会计折旧一致的,纳税人不涉及纳税调整事项,但是涉及减免税核算事项,在月(季)度预缴纳税申报时,需计算享受加速折旧优惠金额并将有关情况填报本表。
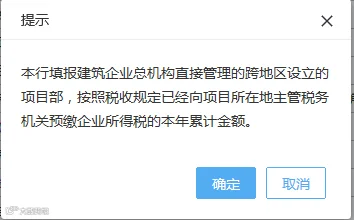
第14行“特定业务预缴(征)所得税额”需要特别注意,这里仅仅适用建筑企业填写。而且可能你无法手动填写,具体需要提前提交税务局核实录入系统,福建省的规定如下:


当然《减免所得税优惠明细表》(A201030)第1行填报享受小型微利企业普惠性所得税减免政策减免企业所得税的金额也要填写。
本行填报根据本期《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)第9行计算的减免企业所得税的本年累计金额。”
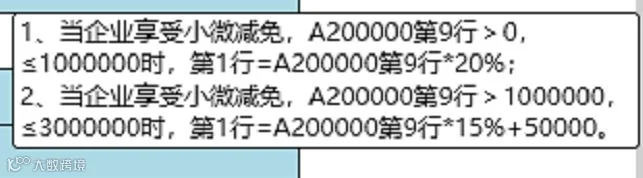
所以,这里100万*20%=20万。

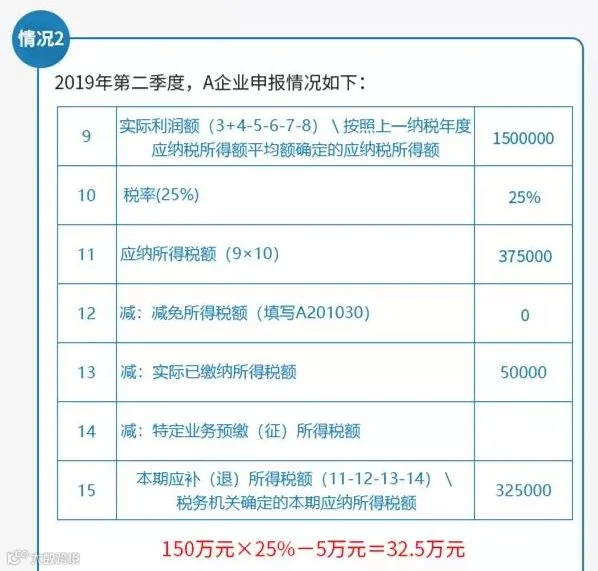
第二季度不满足小型微利企业,所有全额交税,扣除第一季度预缴的数。
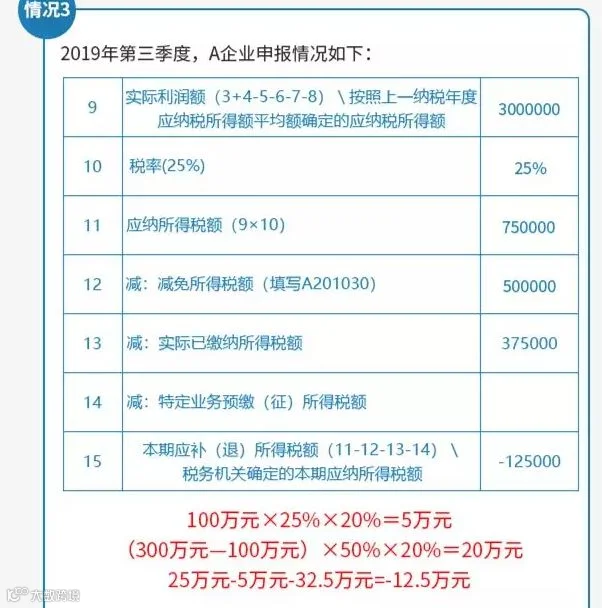

以上就是企业所得税预缴申报填写相关内容,看完后你还觉得企业所得税预缴申报难吗?
一点都不难,按照本方法自己操作一遍吧~
来源:二哥税税念
·END·
了解更多精彩内容