


今日看点
过去一天,液冷行业最核心的信号来自两个方向:一是产业链价值量向零部件环节的逐级下沉,二是直接液冷在垂直行业的商用落地。
大元泵业的研报把液冷泵推到台前。国海通信 10 月 7 日发布观点,明确泵是 CDU 的「心脏」,行业技术路线正切向电子屏蔽泵,大元泵业已完成与英维克、曙光数创、Vertiv、双鸿、台达、申菱环境等海内外重点温控厂商的对接覆盖,并加快日产 200 台以上液冷泵专用产线建设。这意味着液冷订单从整机柜向「泵、管路、冷板」等零部件的传导链条已经打通。
第二件事是日本金融业首个直接液冷商用案例落地。据 Business Wire 10 月 7 日报道,瑞穗证券将新建一座面向直接液冷的数据中心,部署 HPE Cray XD2000,成为日本金融行业首家选用该系统的机构,初期 8 个服务器节点、计划 2027 年中投产。液冷在证券定价、市场风险量化这类高算力金融场景的落地,把「AI 算力散热」从互联网云厂商扩展到了金融垂直行业。
第三件事是东南亚数据中心建设的交付节奏与合规门槛同步抬升。至源控股 10 月 7 日公告,其马来西亚槟城 Prai 数据中心(67MW IT 容量)签署 10 年托管协议,并就主体机电工程订立 2.211 亿美元总承包意向书,26MW 须于 2027 年 3 月 31 日前竣工。同日,CoreWeave 宣布进军印度,采用英伟达 Vera Rubin 平台并明确采用直接液冷与非蒸发性冷冻水系统。
一、液冷泵「心脏」地位凸显,屏蔽泵技术路线切向电子屏蔽泵
据国海通信 10 月 7 日发布的大元泵业专题观点,泵是 CDU 的核心部件,屏蔽泵具备零泄漏、体积小的特点,原生适配 800V 直流高压架构,行业技术路线正从传统泵切向电子屏蔽泵。该环节价值量占比高、验证壁垒高,从研发送样到客户认证周期约 1 至 2 年,格局相对集中、盈利能力强。
大元泵业是数据中心冷板式液冷国标的起草单位,产品线覆盖 In-row、In-rack、Sidecar 等部署场景,功率段从 60W 覆盖至 37kW。客户对接层面,公司已完成与英维克、曙光数创、CM、nVent、Vertiv、Boyd、双鸿、AVC、台达、Carrier、CoolIt、科华数据、申菱环境、同飞股份、尼得科等海内外重点温控厂商的对接覆盖,并推进送样与订单获取。产能层面,公司正加快日产 200 台以上液冷泵专用产线的建设,以优化批量交付品控、形成模块化复制能力。
行业影响:液冷泵被单列为研报主题,本身就是一个信号——液冷订单的传导已从整机柜、CDU 下沉到「泵、快接头、管路、冷板」等单点零部件。对大元泵业这类零部件厂商,价值量占比高、认证周期长的特点意味着一旦进入头部温控厂商的供应体系,就形成较高的切换壁垒;对液冷系统集成商而言,泵的选型与供给稳定性直接决定 CDU 的交期与可靠性,零部件供应商的产能储备正成为整机交付的前置约束。管理层在评估供应链时,宜把泵、阀、快接头等「隐形零部件的产能与认证进度」纳入与 CDU、冷板同等级别的风险清单,而非默认其供给充足。
二、日本金融业落地首个直接液冷商用案例,HPE Cray XD2000 进入证券场景
据 Business Wire 10 月 7 日报道,瑞穗证券宣布将新建一座面向直接液冷(direct liquid cooling)的数据中心,并部署 HPE Cray XD2000,成为日本金融行业首家选用该系统的机构。该系统每日支撑超过 3.6 亿次金融计算,涵盖衍生品定价、市场风险与对手方信用风险的量化。
从技术指标看,HPE Cray XD2000 采用直接液冷从关键部件带走热量,相比风冷方案每千瓦性能提升最高 20%、功耗降低 15%,单服务器节点性能较瑞穗现有环境提升 1.6 倍。项目初期部署 8 个服务器节点,随后在评估生产环境收益的基础上分阶段扩容,液冷设备安装、网络建设与运行验证将于今秋启动,计划 2027 年中投产。HPE 服务部门将提供实时监控与冷却液泄漏自动告警等运维支持。
行业影响:这一案例的实质意义,在于液冷从「AI 训练集群」走向「高算力金融垂直行业」。证券定价与风险量化对持续、稳定的计算性能有刚性需求,其算力规模虽小于超大规模云厂商,但对可靠性与可运维性要求极高。直接液冷在金融场景的落地,印证了液冷并非互联网云厂商的专属,而是「任何高算力密度、高可靠性诉求行业」的通用基础设施选项。对液冷企业而言,这提示一条被低估的增长路径:金融、量化、科研等垂直行业的单点项目,其单柜价值量与运维服务粘性往往高于通用云项目,值得在客户结构中作为第二梯队布局。同时,HPE 以「50 年液冷技术积累」作为切入卖点,也说明传统 IT 基础设施厂商正以运维服务能力为支点抢滩液冷,国产厂商需在交付后的运维与监控环节补齐能力,才能与之竞争。
三、不锈钢波纹管替代 EPDM 软管,Rubin 平台倒逼管路材料升级
据 10 月 7 日发布的券商观点,金富科技通过收购卓晖金属、联益热能切入液冷波纹管、铜管、液冷冷板、分集水器赛道,已进入奇鋐、宝德、双鸿等液冷头部厂商供应体系,最终服务于北美头部科技客户,液冷业务进入业绩快速释放期。
研报的核心判断落在管路材料升级上:英伟达 GB200 平台主要采用传统 EPDM 橡胶软管,GB300 开始引入不锈钢波纹管,成本上升到 2000 至 3000 美元;新一代 Vera Rubin 全液冷平台禁用 EPDM 橡胶软管、改用不锈钢波纹管,原因既包括耐高压、零渗漏、耐老化的物理特性,也因其可兼容温水冷与氟化液浸没双冷却方案。从 GB200(EPDM)到 GB300(混合材质)再到 Rubin(全不锈钢波纹管),不锈钢波纹管替代橡胶软管的趋势明确。
行业影响:管路材料升级是一条典型的「平台迭代倒逼供应链迁移」的路径。波纹管看似是低价值量的配角部件,但在超高功率机柜场景下,其可靠性与寿命优势显著,一旦英伟达新一代平台「禁用 EPDM、改用不锈钢波纹管」的规格固化,就会形成从 0 到 1 的替代窗口,先进入头部液冷厂商供应体系的厂商将率先受益。对液冷企业主而言,这提示两点:其一,材料与管路环节的平台级规格变更,往往先于整机柜的放量,是前瞻性卡位的关键时点;其二,零部件企业的价值不只在于单品价格,更在于能否随「GB300 → Rubin」的迭代节奏完成材料与工艺的同步升级,这需要持续的技术投入,而非一次性的产能扩张。
四、Rubin 机柜二次侧价值量占比 77%,CDU 与冷板仍是价值高地
据雪球 10 月 7 日流出的液冷产业链会议实录,以 Rubin 机柜为例的价值量拆分进一步清晰:冷板单价约 1000 美元,一块冷板对应 2 个 GPU 与 1 个 CPU;Manifold 单价约 800 美元,单机柜约 18 套、合计约 1.4 万美元;UQD 快接头单价约 30 美元,整机约 200 至 300 对、合计约 6000 至 9000 美元。CDU 按部署方式分为机架级、列间级、室外多联式/集中式、机柜内置型等,一线品牌交期已达 4 至 6 个月。
供应链格局方面,英伟达当前冷板产能主要给到 Cooler Master 与 AVC 两家,供给紧缺;CDU 是「心脏」与智能控制中心,谷歌的 CDU 主要供应商为 Boyd、Cooler Master 与 Nidec;Manifold 环节涉及 Cooler Master、Nidec、Boyd、台达电子等。国内方面,曙光数创对应中科曙光,阿里对应合一、英维克,华为对应超聚变和联想,已进入英伟达白名单的大陆厂商较少,英维克与比亚迪电子已进入。二次侧占整个产业链价值量的比重约 77%,金额取决于机柜密度。
行业影响:二次侧价值量占比约 77% 这一数据,划出了液冷价值链的利润重心所在。CDU、冷板、Manifold、UQD 等二次侧环节既是价值高地,也是当前供给最紧缺、交期最长的环节(一线品牌 CDU 交期 4 至 6 个月),这意味着具备二次侧交付能力的企业掌握了更强的议价权。对国内厂商而言,现实约束是「英伟达白名单大陆厂商较少、一次侧暂未入白名单」——进入英伟达、谷歌等头部平台的合格供应商清单,仍是参与全球价值量上修的前提。管理层的优先级排序应当清晰:先以二次侧零部件(冷板、CDU、Manifold、UQD)的认证与量产卡位价值高地,再以整机柜与系统集成放大收入规模,而非反向在低价值量的一次侧盲目铺产能。
快讯一览
●CoreWeave 进军印度,明确采用直接液冷:据经济通 10 月 8 日报道,CoreWeave 与 AdaniConneX 合作在新孟买 Taloja 园区部署 240MW 数据中心(可再扩 240MW),计划采用英伟达 Vera Rubin 平台,并采用直接液冷与非蒸发性冷冻水系统,首期 2028 年中启用。
●马来西亚森美兰州数据中心价值重估:据 The Star 10 月 8 日报道,RHB 研究指出森美兰州 2025 年获批投资估达 191 亿至 199 亿林吉特(2024 年为 72 亿),Vena Nexus 在 NSSV 园区建设 450MW 数据中心,该州约 10 家运营商注册、单个项目或达 800 亿林吉特,但面临自备能源、再生水、零水冷却等合规要求。
●英特科技切入谷歌液冷供应链:据雪球 10 月 7 日个人投资者观点,英特科技是英维克换热板核心供应商、通过英维克切入谷歌液冷。个人观点仅供参考。
●液冷板块估值抬升,机构提示波动风险:据今日头条 10 月 7 日产业链梳理,英维克、高澜股份、申菱环境、飞龙股份、巨化股份等被列为各环节代表标的,同时提示板块估值已明显抬升、竞争加剧或压缩毛利率、订单交付周期较长带来的业绩释放节奏波动。
信息来源
1. 国海通信《大元泵业:液冷泵放量趋势明确,加快产能建设》(2026-10-07)
2. Business Wire《Mizuho Securities Selects HPE to Accelerate Advanced Financial Simulations and Strengthen AI Readiness》(2026-10-07)
3. 观点网/腾讯新闻《至源控股槟城数据中心获 10 年托管协议 工程造价 2.211 亿美元》(2026-10-07)
4. 腾讯自选股《金富科技(003018)推荐报告:收购卓晖和联益切入液冷波纹管等赛道》(2026-10-07)
5. 雪球《申菱环境:液冷产业链整体观点与 Rubin 机柜价值量拆分》(2026-10-07)
6. 经济通《CoreWeave 进军印度 夥 AdaniConneX 建 240MW 数据中心》(2026-10-08)
7. The Star《Negri Sembilan primed for next phase of growth》(2026-10-08)
展会信息
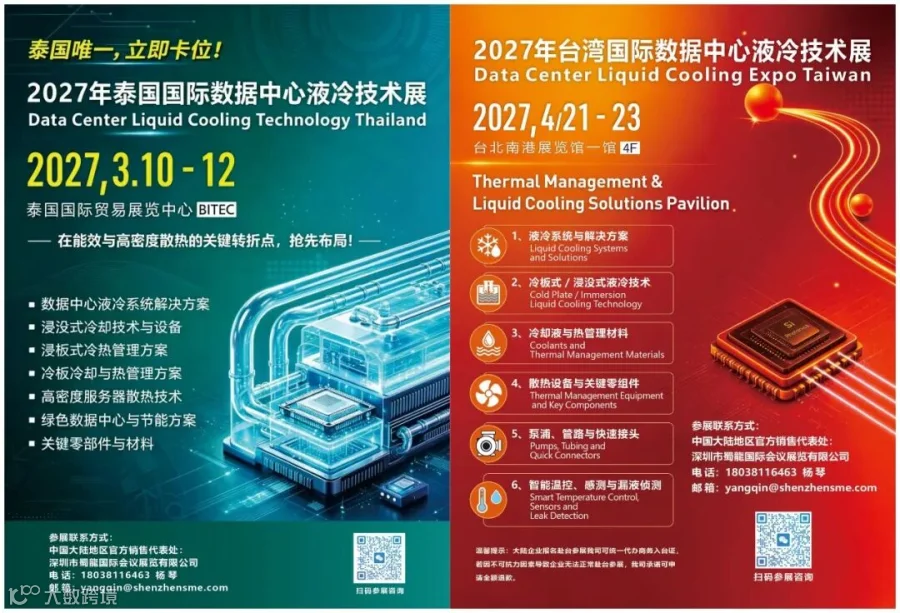

— 液冷出海 · 每日行业早报 —