


点击上方蓝字关注「港险储蓄领航」
可添加规划师微信:k727939

这一个月的 “返场期”,是给错过之前机会的朋友最后的上车窗口。
如果你对它感兴趣,一定要抓紧时间预约了~
对于还不太熟悉这款产品的朋友,我再好好跟您说清楚~
先搞懂:美式分红 vs 英式分红,差在哪?
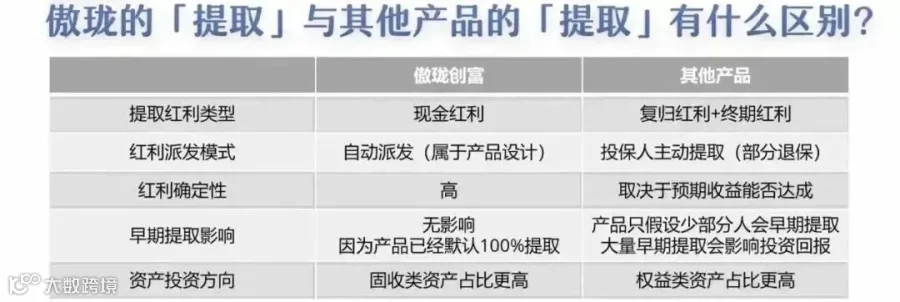
选储蓄险,先看分红类型。市场上多数是 “英式分红”(复归红利 + 终期红利),而傲珑创富是少见的 “美式分红”(周年红利 + 终期红利),区别很大:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
简单说,美式分红像 “活期存款”,每年给利息;英式分红像 “定期理财”,到期一起算。如果你喜欢 “落袋为安”,傲珑创富的体验会更舒服。
它的 “真・255 提领”,到底有多香?
傲珑创富主打 “2 年交,第 5 年起每年领 5%”,这种模式被老客户称为 “真提领”,我们用数据说话:
以总保费 3 万美元为例,对比友邦、永明等产品的提领后表现:
-
第 10 年:傲珑创富剩余保证现金价值 23,931 美元,预期 IRR4.00%;友邦同类产品剩余 14,668 美元,IRR2.30%。 -
第 20 年:傲珑创富剩余 30,088 美元,IRR5.42%;其他产品多在 1.8 万 - 2.5 万美元之间。 -
第 100 年:傲珑创富 IRR 达 6.89%,远超多数产品的 6.4%-6.8%。
更关键的是,它的保证现金价值 “只涨不跌”—— 别家在降,它在涨,这才是让人安心的底气。
这种模式简单直接,给人的安全感特别足,就像一位踏实可靠的老朋友。再加上它背靠国家队 “老大哥”,对于偏爱中资、央企这类大品牌的朋友来说,无疑是很合适的选择。
在国内保险行业,中国人寿的名字几乎家喻户晓;而国寿(海外)在香港也已深耕 90 余年,不仅见证了香港的变迁与发展,其资产管理规模和行业信誉也一直处于领先地位。

它跟其他分红储蓄产品相比,有什么差异呢?下面我会带大家一起来分析。
稳健性投资者,或者喜欢中资公司产品的朋友,这次一定不要错过了~
重新上架的傲珑创富,收益有变化吗?
很多朋友担心:“限高令后,收益是不是降了?” 其实不用担心 —— 这次调整只是降低了终期红利的预期演示利率,让长期预期符合监管的 6.5% 要求。但实际收益不受影响:
-
现在投保的客户,和上半年买的客户,共用同一底层基金,享受相同的实际回报率; -
保监局的 “限高令” 只管演示利率,保险公司仍能派发更高红利,长期投资策略也不变(友邦等公司的官方解读也是如此)。
为什么说傲珑创富值得选?
作为市场少见的美式分红产品,它的核心优势太 “戳” 保守型投资者了:
每年主动派息,像领 “工资” 一样省心
多数分红险是 “英式分红”,要自己操作减保才能拿钱,还可能折损本金;而傲珑创富是 “美式分红”,从第 5 年起每年自动派总保费 5% 的现金红利,不用手动申请,到账直接能用。举个例子:总保费 3 万美元,第 5 年起每年领 1500 美元(约 1.09 万人民币),领一辈子。保单第 7 年时,累计领了 4500 美元,账户里还剩 3 万多美元(等于本金),之后退保只赚不赔。
提领后本金还在涨,越领越安心
其他产品提领后,保证现金价值可能下降;但傲珑创富不一样 —— 每年领钱后,保单基本金额不变,剩余现金价值还在稳健增长。比如持有 30 年,累计领 3.9 万美元,账户里还有 7.15 万美元(是本金的 2 倍多)。中资央企背景,投资稳如 “定海神针”
国寿(海外)在香港扎根 90 年,合并总资产 4287 亿港元,投资团队有 50 + 专家,90% 以上债券是投资级,90% 资产为美元 —— 这种配置风格,和它 “稳稳派息” 的产品特性完美匹配。
有朋友问:分红能保证 100% 实现吗?
客观说,周年红利的过往实现率平均 82%(最高 109%,97% 的数据超 70%),终期红利则 100% 实现。虽然不是 100% 保底,但作为美式分红产品,每年能落袋为安一部分,已经比 “画大饼” 的产品让人踏实多了。
毕竟现在大环境波动大,“手里有粮,心里不慌”—— 这或许就是现金分红的独特价值吧?
最后提醒
8 月 31 日是最后签单日,之后再也买不到了。
如果你想要一份 “主动派息、越领越值” 的储蓄险,或者想给家人留一笔稳稳的现金流,不妨趁现在了解清楚。
需要测算具体收益,或想知道自己是否适合这款产品?
随时找我聊聊,帮你把好关~