


点击上方蓝字关注「港险储蓄领航」
可添加规划师微信:k727939
最近,大 V 猫笔刀提到的 “香港保险杠杆玩法” 又成了焦点 —— 他通过一款产品实现了年化 12% 左右的收益,不少朋友来问我:“真有这么高的收益?这背后到底是怎么运作的?”
借着在云南陪家人的空闲,我来好好拆解下这款产品 —— 安达 “开创未来 2” 储蓄计划,聊聊它的收益来源、潜在风险,以及普通人能不能参与。
先看基础:产品本身的收益如何?
“开创未来 2” 是安达推出的储蓄计划,我们先抛开杠杆,看看它的基础收益:

单看基础收益,7 年预期年化 4.94%,似乎不算特别突出。但大家口中的 “12% 收益”,其实是加入了 “杠杆玩法” 后的结果。
收益的核心:杠杆玩法如何让收益 “翻倍”?
所谓 “杠杆玩法”,简单说就是 “借鸡生蛋”,核心由三部分构成:特别保费折扣 + 保费融资 + 贷款利率。我们以总保费 50 万美金为例拆解:
- 保费折扣
:目前投保可享 9% 折扣,实际只需支付 45.5 万美金; - 保费融资
:银行可提供 80% 的保费贷款,即贷 36.4 万美金,自己仅需支付 9.05 万美金(首付); - 贷款利率
:按 Hibor(香港银行同业拆借利率)+1.3% 计算,目前 Hibor 约 1%,所以贷款利率约 2.3%,每年利息约 8384 美金。
算笔账:7-10 年退保的收益如何?
以 “首付 9.05 万美金 + 每年支付利息 8384 美金” 为例,若分红达标,不同年度退保的收益如下:
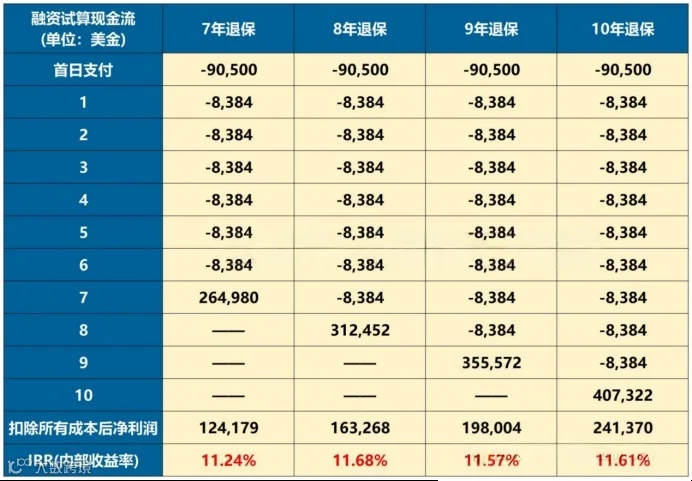
可以看到,7 年退保的 IRR 能达到 11.24%,接近 12%,这就是高收益的来源。
风险不可忽视:这两个变量要警惕
高收益往往伴随风险,这个杠杆玩法的核心风险来自两个变量:
1. Hibor 利率上涨风险
贷款利率与 Hibor 挂钩,若 Hibor 上涨,贷款成本会增加,收益会被侵蚀。我们做个压力测试:假设前 2 年 Hibor 为 1%,第 3 年起升至 2%,结果如下:

即使利率上涨,7 年 IRR 仍有 9.66%,表现依然稳健。若想知道极端情况(Hibor 达 3%-4%)的收益,可随时找我测算。
2. 分红实现率波动风险
储蓄险的预期收益依赖分红,若分红不达标,收益会受影响。但从历史数据看,安达同类产品(如 “创升储蓄计划”)已连续 9 年分红实现率 100%,表现稳定。
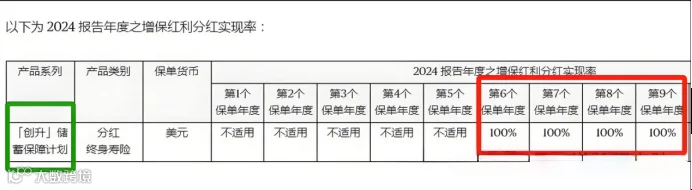
我们假设分红实现率降至 90%,测试结果:
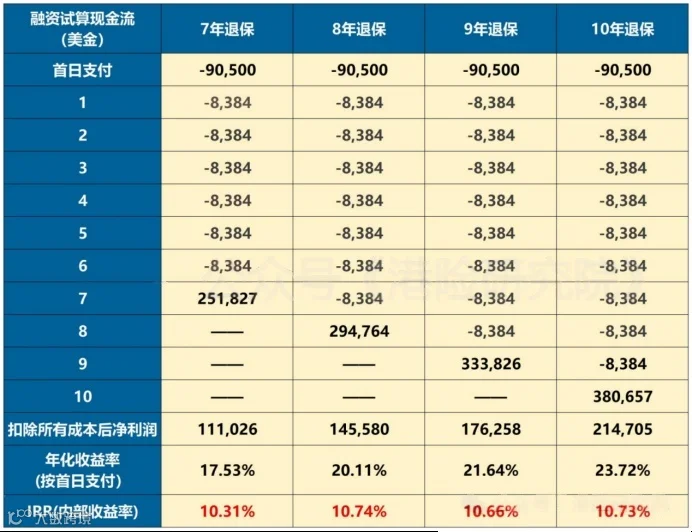
即使分红打九折,7 年 IRR 仍超 10%,抗风险能力较强。
双重风险叠加测试
若 Hibor 升至 2%+ 分红实现率 90%,结果如何?

IRR 仍有 8% 以上,在同类产品中表现突出。
参与门槛:这些要求要满足
这款产品虽好,但不是谁都能参与,门槛如下:
- 资金要求
:保费 20 万美金起投,自付部分 4 万美金起; - 资产证明
:需提供等值于 9 折保费的流动资产证明(存款或股票,不含私募、房产等),且需近 3 个月记录; - 客户限制
:仅限星展银行新客户,老客户无法享受利率优惠; - 额外存款
:需存入 10 万港币(可用于投资); - 面签要求
:需亲自赴港面签(目前预约已排至 9 月)。
另外,星展银行的利率优惠(Hibor+0.8%)限时限量,同行普遍利率为 Hibor+1.8%,想参与要抓紧。
写在最后:适合你的才是最好的
安达 “开创未来 2” 的杠杆玩法,确实在收益和稳定性上表现亮眼,但门槛和风险也需考量。如果觉得 20 万美金起投太高,也有低门槛的保费融资方案可选。
说到底,没有 “万能” 的产品,只有 “适配” 的方案。
如果你想了解自己的资金量适合哪种玩法,或想测算具体收益,欢迎随时找我聊聊 —— 毕竟,清楚风险、匹配需求,才能让投资更安心。