提到香港顶级保险公司,友邦与宏利始终是绕不开的名字。2025 年一季度非银保渠道总保费榜单上,友邦以稳健表现稳居第二,宏利紧随其后位列第三;

而它们的旗舰储蓄险 —— 友邦「盈御 3」与宏利「宏挚传承」,更是成了许多人选 5 年期缴港险时的 “纠结项”。
想知道哪款收益更能打?哪家投资策略更对胃口?分红兑现到底靠不靠谱?不用再对着复杂条款犯难,我们从 “收益实测、投资逻辑、分红底气” 三个维度拆解,帮你找到最适配的那一款。
一、先看收益:静态 + 动态双维度,两款产品各有 “发力期”
选储蓄险,收益永远是第一关注点。我们以 “年缴 5 万美元、连续缴 5 年”(总保费 25 万美元)为样本,从静态收益(不提取)和动态收益(定期提取)两方面对比,结果很清晰:

1. 静态收益:「宏挚传承」赢在前期,「盈御 3」胜在长期持平
静态收益直接反映 “躺着不动” 的资产增值能力,两款产品的差距集中在前 20 年:
- 前 10 年
:「宏挚传承」直接拉开差距,预期 IRR 冲到 4.29%,而「盈御 3」还在 3.5% 左右徘徊; - 前 20 年
:「宏挚传承」势头更猛,IRR 突破 6%,「盈御 3」则在 5.8% 上下; - 30 年以后
:「盈御 3」逐渐追平,两者 IRR 差距缩小到 0.03%(这个幅度在分红险波动里几乎可以忽略),最终基本持平。
简单说:想早点看到高收益、持有 10-20 年就有资金规划的,「宏挚传承」更合适;若打算持有 30 年以上做长期传承,两款产品收益差别不大。
2. 保证收益:「宏挚传承」稳赢,「盈御 3」差距明显
如果说预期收益是 “饼”,保证收益就是 “底”—— 不管市场怎么变,这部分收益都能落袋为安:

-
宏利「宏挚传承」:长期持有保证 IRR 能到 0.64%,相当于给资产加了层 “安全垫”; -
友邦「盈御 3」:持有 30 年保证 IRR 仅 0.12%,就算持有到 100 年,也只涨到 0.32%,比「宏挚传承」低了近一半。
追求 “稳” 的朋友不用纠结,「宏挚传承」的保证收益优势一目了然。
3. 动态收益:提领时间不同,优选也不同
动态收益关乎 “未来用钱” 的灵活性,我们测了两种常见提领场景,结果很有意思:
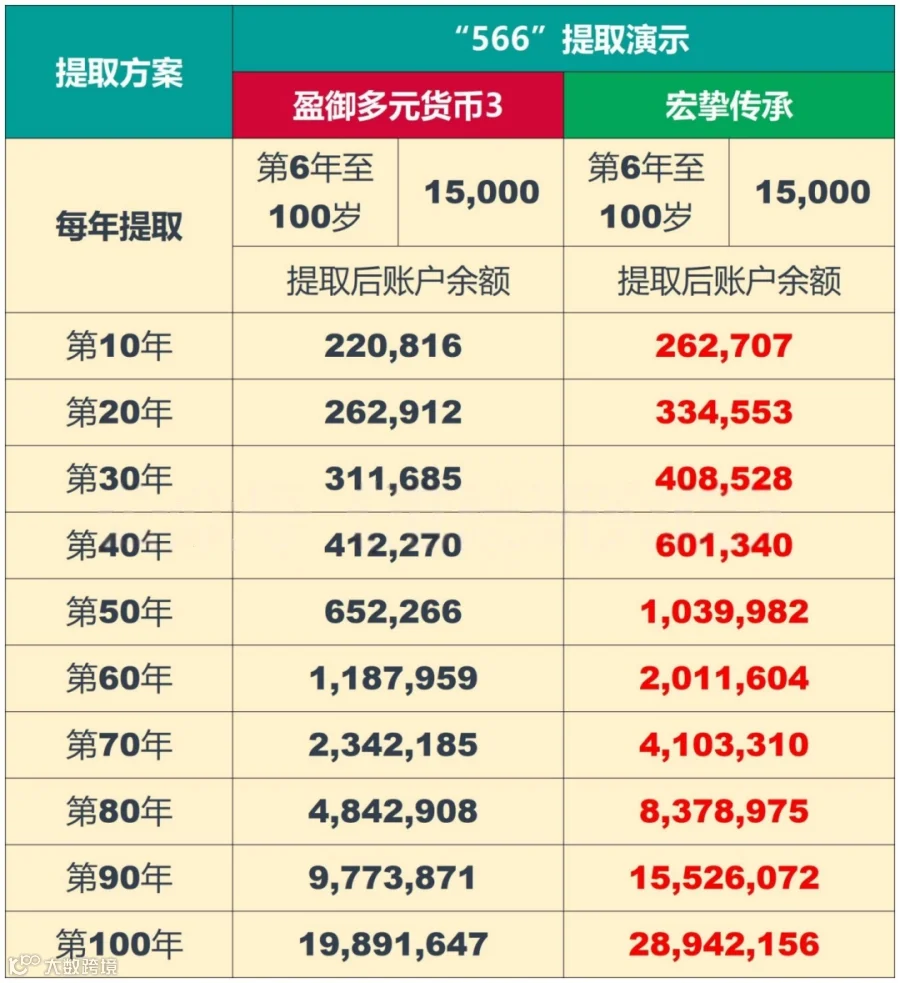
场景 1:第 6 年起年提 1.5 万美金(566 提领)
这种 “早期提领” 需求下,「宏挚传承」优势明显 —— 提取后账户余额全程领先,时间越久差距越大,到第 50 年时,余额几乎是「盈御 3」的 2 倍。适合想早点拿资金补贴家用、孩子教育的家庭。
场景 2:第 20 年起年提 4 万美金(5/20/16 提领)
若打算长期持有再提领,「盈御 3」反而略占上风,加上友邦的品牌认可度更高,更适合看重 “中长期传承 + 品牌安全感” 的人群。
二、再看投资策略:友邦 “灵活均衡”,宏利 “保守稳当”
收益差距的背后,是两家公司截然不同的投资逻辑。我们翻了 2024 年最新年报,发现两者的资产配置风格很清晰:
1. 友邦:进可攻退可守,固收为主、股权为辅
友邦的投资组合主打 “均衡灵活”:
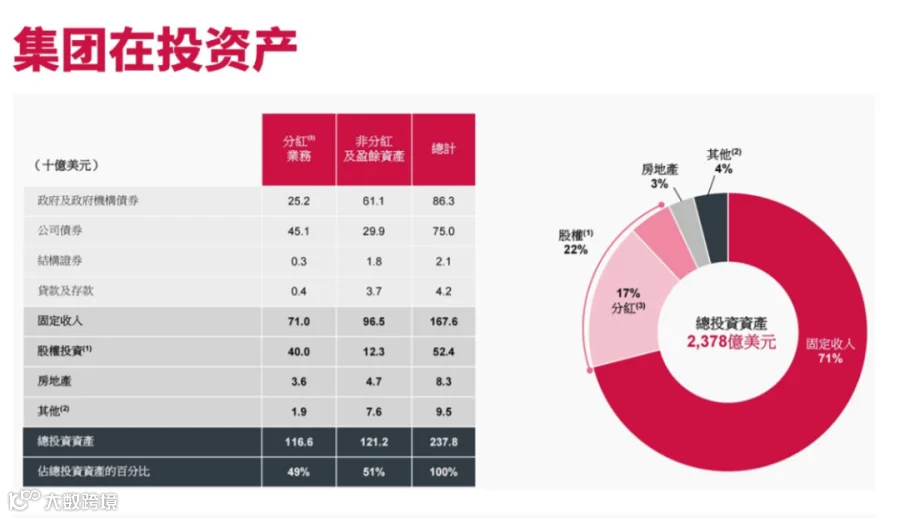

-
固收类资产占比 71%(主要是全球优质债券、不动产抵押证券),保证基础收益; -
股权类资产占 22%(覆盖美股、港股、新兴市场股票),捕捉市场上涨红利; -
更关键的是,「盈御 3」的投资策略可调整,固收类占比最高能拉到 100%—— 行情好时靠股权冲收益,市场波动时靠固收稳底盘,像个 “会变通的理财顾问”。
2. 宏利:偏保守,重仓固收保安全
宏利的风格更偏向 “稳扎稳打”:

-
固收 + 其他稳健资产占比高达 78.5%(比友邦还高 7.5 个百分点),几乎把 “安全” 刻在投资里; -
股权类资产仅占 8%,远低于友邦的 22%,虽然少了点收益爆发力,但也降低了市场波动风险。
这也解释了为什么「宏挚传承」的保证收益更高 —— 少投高风险资产,自然能给出更确定的保证部分。
三、最后看分红实现率:友邦稳,宏利 “单项目” 亮眼

预期收益再高,不如 “能兑现” 重要。我们整理了两家公司过往分红实现率(反映实际分红与预期的差距),结果各有优劣:
1. 友邦:整体稳健,均衡策略见效
友邦的分红实现率走 “稳” 字路线:
-
复归红利(早期派发的红利)平均值 90%,虽没到 100%,但胜在波动小; -
终期红利(长期累积的红利)平均值 108%,甚至超过预期,说明长期投资能力靠谱; -
这种 “稳中有升” 的表现,和它 “均衡灵活” 的投资策略直接相关。
2. 宏利:复归红利偏弱,终期红利亮眼
宏利的分红实现率有点 “偏科”:
-
复归红利平均值仅 81%,比友邦低不少; -
但好在「宏挚传承」只有终期红利,这款产品的终期红利实现率平均值达 105%,和友邦不相上下,说明针对这款产品的投资管理很到位。
四、总结:3 类人群,对应 2 款产品的最优解
不用再纠结 “哪款更好”,根据需求对号入座即可:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
其实两款产品都是港险 5 年期缴的 “优等生”:「宏挚传承」像 “短跑健将”,前期冲得猛、稳得住;「盈御 3」像 “长跑选手”,后期发力、品牌兜底。关键看你的资金持有周期和提领需求 —— 选对场景,就是选对了 “财富加速器”。
如果想测算自己的保费能拿到多少收益,或需要对比其他缴费期的产品,欢迎随时交流,帮你定制更贴合的港险方案。