


最近办公室的咨询电话快被打爆了,十有八九客户开口就问:“小航,内地大额存单利率又降了,香港这边还限了演示利率,怎么反而大家都在抢储蓄险啊?”
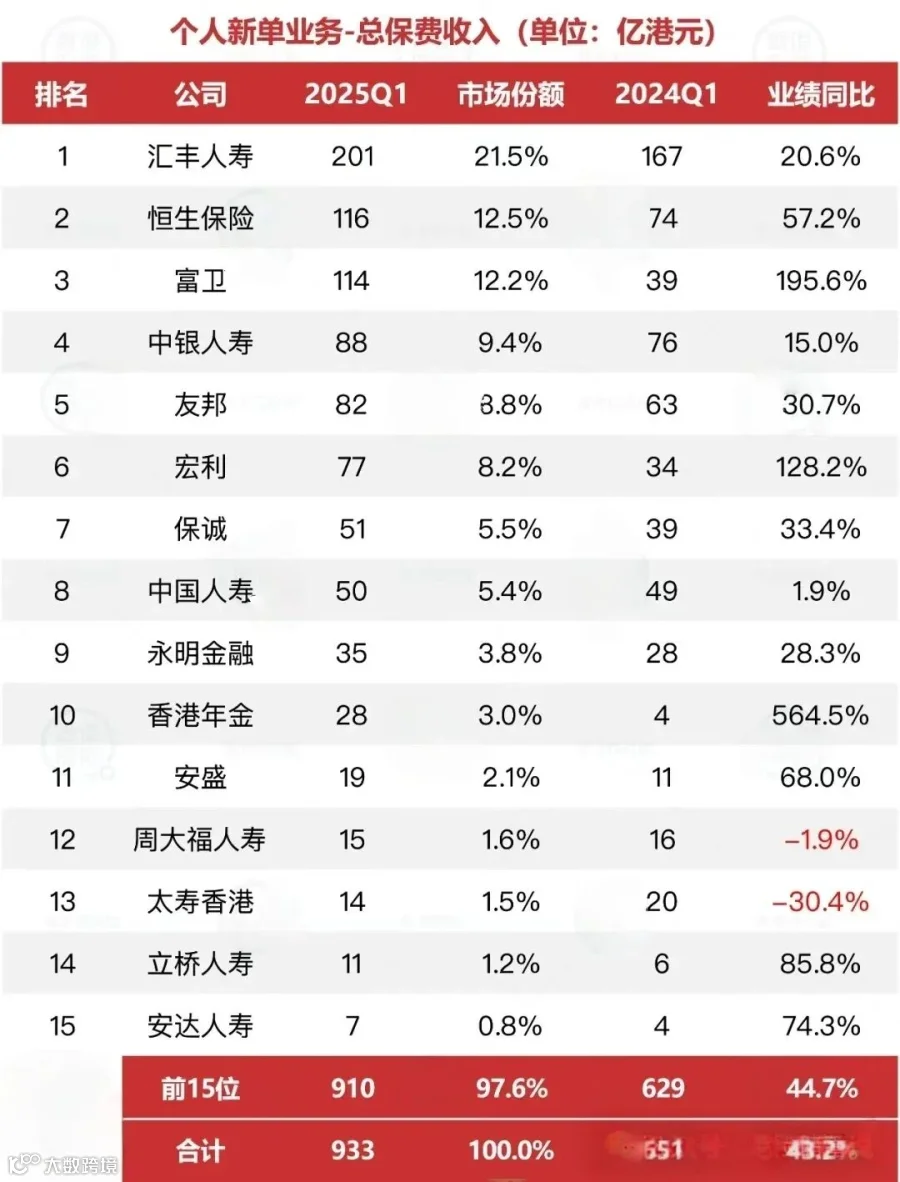
每次我都会先给他们看一组数据:香港保监局刚出的 2025 年 Q1 新单保费,直接冲到 934 亿港元,同比涨了 43.4%—— 这可不是小涨,是实实在在的 “爆单”。但客户真正该懂的不是 “卖得多火”,是 “大家到底在买什么”。
其实没人傻到只盯着 “收益数字” 看 —— 现在港险最高演示利率也就 6.5%,比前几年还降了 0.5%;内地储蓄险利率更低,但为啥大家还在买?因为大家买的根本不是 “那点利息”,是一个靠美元资产撑着的 “长期现金流系统”。
我给客户举过个例子:你手里有 100 万,存银行一年才 1.45% 利息,钱会慢慢贬值;但投一份香港储蓄险,就像给自己装了个 “财富水龙头”—— 孩子 18 岁要留学,每年能从里面提 10 万美金当学费;你 60 岁退休,每月能提 5 万当生活费,活多久提多久,而且是美元,能对冲汇率风险,不管以后人民币兑美元怎么变,这笔钱的购买力都稳。
有个客户前阵子刚投保,他跟我说:“我不是冲着 6.5% 的收益来的,是想给女儿存一笔‘确定能拿到的钱’—— 她现在 5 岁,13 年后要去美国读书,这份保单到时候能提出来的美元分红,刚好够她 4 年学费 + 生活费,不用担心理财亏了、汇率涨了,心里踏实。”
这就是现在大家抢港险的真相:不是追 “高收益”,是求 “确定性”—— 求一笔能扛住利率下跌、能对冲汇率风险、能在需要时稳稳拿到手的现金流。毕竟在现在这个动荡的市场里,“稳稳的幸福” 比什么都重要。
产品怎么选?先问自己这三个问题
1. "我要锁利增长,还是灵活取用?"
上周有位深圳的客户王先生很纠结:
他想用保险准备养老金,但不确定该选长期锁定的,还是随时能取现的
我给他对比了两款典型产品:
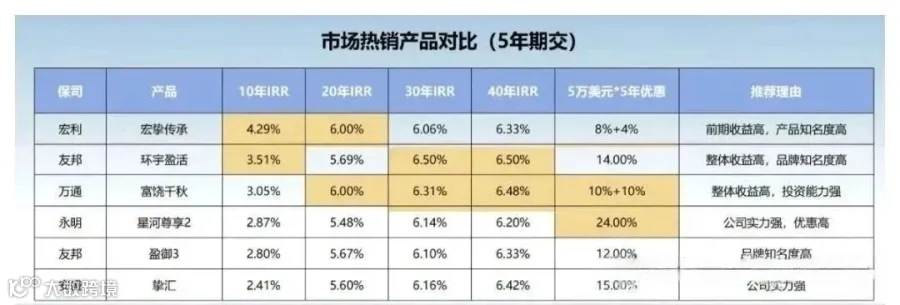
友邦「环宇盈活」:22年IRR冲到6.02%,适合长期持有
永明「星河尊享2」:取钱后账户价值还能涨10-20%,现金流更灵活
"原来没有最好,只有最适合!"王先生最后根据自己60岁退休的计划,选择了友邦。
2. "我是为自己存钱,还是为子女留资产?"
企业主张总的故事很有意思:
他想要既能增值,又能隔离企业债务风险的方案
我们最终锁定:
宏利「宏挚传承」:身故赔付能放大5-6倍,完美解决传承需求
国寿「智裕世代」:40年后优势明显,特别适合复杂家庭

3. "我的预算是多少?"
不要被大额保单吓住!5万美金也能聪明配置:
教育金优选:万通「富饶千秋」(7年回本)
养老金推荐:安盛「挚汇」(分红超稳)

专业建议:三步找到你的"本命产品"
明确用途:教育金/养老金/传承金?
评估预算:不要勉强,量力而行
组合配置:像调鸡尾酒一样搭配产品
看完还是拿不定主意?试试这个:
写下你未来10年最重要的三个用钱计划
标出每个计划需要动用的时间
对照文中的产品特点,看看哪款最匹配
需要专业建议?欢迎随时找我聊聊~