


点击上方蓝字关注「港险储蓄领航」
港险储蓄领航日常分享
可添加规划师微信:k727939
2025年的香港保险市场依然火爆!内地客户贡献的保费预计要冲800亿港币大关~
不过网上的声音可热闹了:一边是晒着高收益保单的"凡尔赛"党,一边是狂转"避雷帖"的风险警示派。
"香港保险收益真能到6%吗?""理赔会不会很麻烦?"
这些热议话题到底孰真孰假?
今天我特地整理了8个高频问题,带你拨开迷雾,看清香港保险的真实模样!
误区1:内地人买香险不受法律保护
真相:合法投保受香港法律严格保护,“地下保单” 才是雷区!
根据香港《基本法》第41章《保险公司条例》规定,香港保险可以合理合法地卖给全球人士,其中当然也包括中国内地居民。
内地朋友想买香港保险,其实只需满足两个核心条件:
只要走正规渠道、亲自来香港签单,就完全符合香港的投保规定啦!签完的保单直接受香港保监局保护,妥妥的~
要是实在过不来香港,也有变通办法:可以让配偶投保、爷爷奶奶给孙辈投保,或者等孩子成年后让他们来香港办手续再变更投保人。这些方式都能让你合法拥有港险保单,而且办好之后就不用再跑香港啦!
误区2:遇到理赔纠纷时,内地人会不会被区别对待?
真相:内地居民通过正规渠道投保的香港保险适用香港地区法律!
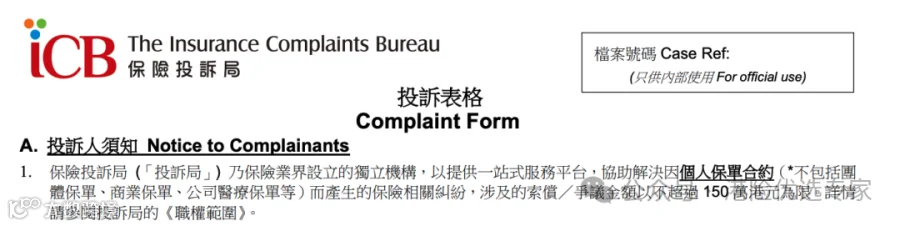
理赔纠纷,可以找香港保险索偿投诉局/保险业监管局提出投诉;150 万港元以内的个人保单理赔争议可通过香港储蓄分红险投诉局(ICB)进行投诉。
误区3:6%-7%的收益是“画饼”,是让你们买保险的噱头。
真相:全球资产配置支撑高收益,头部保司分红实现率连续多年100%!
香港保险的收益表现,说到底还是得看保险公司的全球投资眼光和长期运作策略。
你可以把它理解成一个「稳中求胜」的全球资产配置方案
把钱分散投到世界各地的好资产里,在控制风险的前提下追求更好的回报。
只要持有时间够长,在分红实现率达标的情况下,这份「财富密码」就能稳稳到手~
就拿「盈御多元货币计划3」这款储蓄分红险来说:
-
第10年过后收益开始发力 -
到第20年预期IRR能达到5.67% -
长期持有到80年的话,最高预期IRR更可达7.12%!

选择靠谱有口碑的大公司真的非常重要,友邦这款产品已经连续多年达成分红100%。
误区4:理赔了钱也很难拿回,手续繁琐。
真相:资金回流合法合规,方式多元化,线上化服务非常方便!
通过以下7种方式,可以将香港保险收益/理赔金合法回流内地:

现在是数字化时代,很多公司已经支持线上APP,全球客户都能轻松使用
大部分公司APP都支持查询保单情况、更新个人信息以及缴纳保费和提交理赔申请。
误区5:香港保险投保门槛高
真相:香港保险的缴费门槛并不高,适合长期主义者!
根据市场情况,香港储蓄险的最低起投金额通常在5000美元/年至1万美元/年之间,部分产品也许还会有相对较低的投保门槛。
比如,宏利的「宏挚传承」储蓄险,选择15年交最低投保金额是1000美元/年,折合人民币约7300元/年。

误区6:香港保险公司容易倒闭没有保障
真相:近百年历史零个破产案例,完善的十大安全机制兜底!
香港保险业可是有着180多年的老字号了,什么大风大浪没见过?从金融危机到经济周期波动,它始终稳稳占据全球金融安全标杆的位置,保单资产更是被国际公认是"超长期安全堡垒"。这么牛的安全感,全靠它那套【十大安全机制】体系——从动态监管到资金追踪,从分红调节到法律双保险,十大机制环环相扣,织就了全球最严密的保险安全网。
最硬核的是,香港《保险业条例》第46条白纸黑字规定:保险公司不能随便破产,要清盘必须经过保监局严格审核,而且保监局有权一票否决!再加上保监局24小时盯着的偿付能力监测(RBC要求)、保单持有人保障基金(PPF)托底,还有国际再保险分散风险这些操作,共同打造了香港保险"任凭风吹浪打,我自岿然不动"的安全神话~

误区7:汇率波动会影响收益
真相:汇率波动虽然存在,但是影响有限!
答案:只有提取现金时才会涉及汇率,长期持有可平滑波动。
类似持有美元存款,汇率涨跌是常态,但只要不频繁兑换,影响有限。
误区8:香港保单在国内不免税
真相:CRS 下仍有税务优势,目前分红/理赔金仍免税!
答案:在CRS(共同申报准则)下,香港保险仍有税务优势,目前分红和理赔金都不用缴税!CRS的主要目的是防止跨境逃税和洗钱,不会影响正常的金融活动。

结语
最后,我们总结了客户决策时最容易反复纠结的5大痛点:
“收益看起来不错,但万一达不到怎么办?”
→ 香港保险的分红虽然不打包票,但大公司的历史分红达成率一直很稳,基本都在90%-105%之间晃悠~挑产品的时候,重点看「实际分红表现」比盯着预期收益靠谱多了,当然前提是你得拿得住,建议至少持有10年以上哦!“理赔会不会很麻烦?万一需要来回跑香港怎么办?”
→ 现在理赔很方便!90%的案子线上传材料就能搞定,遇到复杂的还有专人一对一服务~我们合作的保险公司还开通了"理赔快车道",平均15个工作日就能办妥,效率杠杠的!“资金回流内地会不会被卡?汇率波动怎么应对?”
→ 现在有7种合规的资金回流渠道任你选,比如跨境汇款、现金支票等等~要是担心汇率波动,可以用"分期缴费+分批提取"的组合拳,稳稳对冲汇率风险!“产品条款太复杂,看不懂怎么办?”
→ 我们提供“条款拆解服务”,用1页纸帮你提炼核心权益,包括:保障范围、免责条款、提取规则等,避免踩坑。“万一中途需要用钱,能不能提前取出来?”
→ 香港保险支持部分退保或保单贷款,灵活度高于传统理财产品。例如,保单生效满3年后可申请最高80%现金价值的贷款,利率通常低于市场水平。
觉得以上内容对您有用,记得分享,扫码下方二维码添加规划师~
