点击上方蓝字关注「港险储蓄领航」
可添加规划师微信:k727939

在全球金融环境波动加剧的当下,越来越多高净值人群选择通过香港储蓄险进行全球资产配置。
这类产品以美元计价,长期预期 IRR 可达 6.5%,且具备灵活提取、跨代传承等特点,真正能实现 “一张保单养三代”。
本文结合实际案例,解析香港储蓄险的四种核心提取方式及独特优势。
一、四种提取方式,适配人生全周期
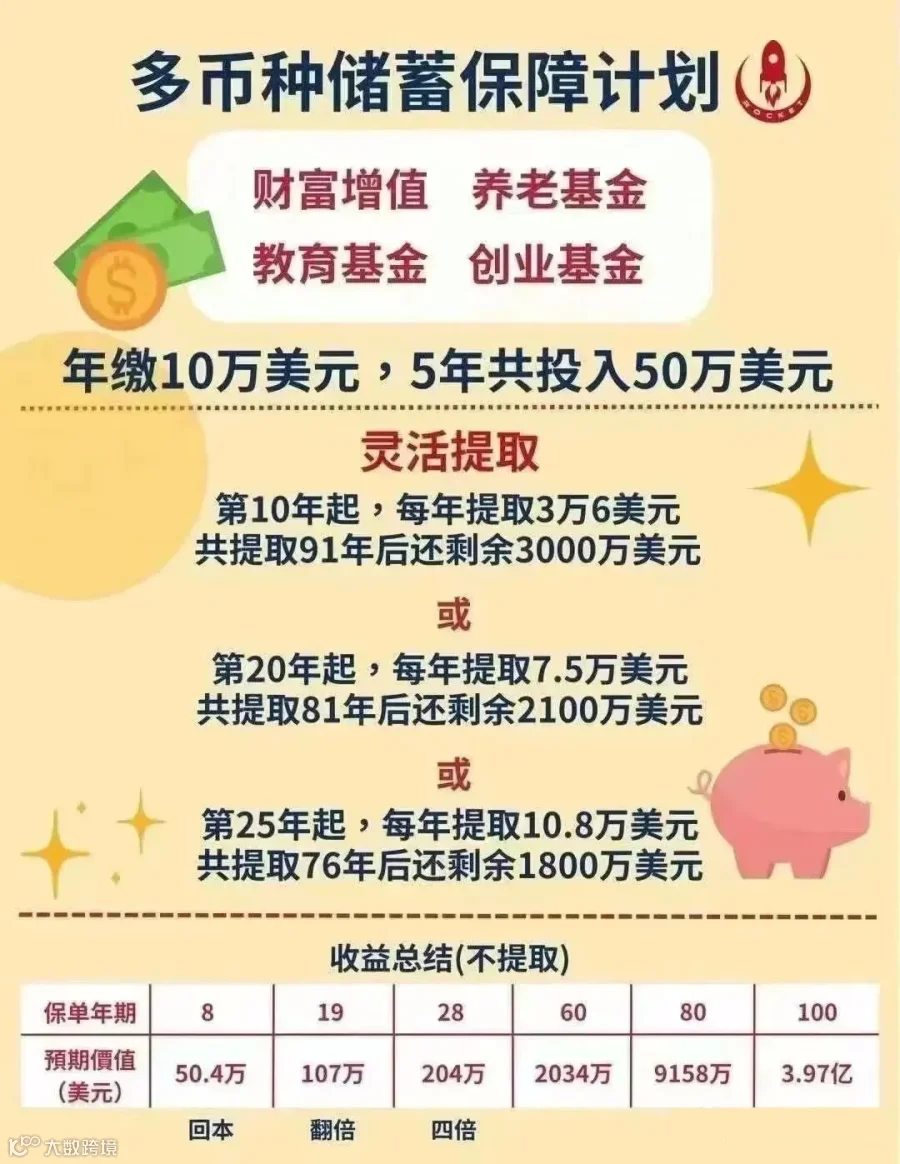
以 “年缴 10 万美金、连续 5 年缴费(总保费 50 万美金)” 为例,不同提取策略可满足教育、养老、传承等多元需求:
1. 教育金规划
从孩子成长阶段开始分阶段提取,覆盖学业全周期:
- 高中(13-16 岁)
:每年提取 8 万美金,4 年累计 32 万美金; - 大学(17-20 岁)
:每年提取 6 万美金,4 年累计 24 万美金; - 研究生(21-22 岁)
:每年提取 8 万美金,2 年累计 16 万美金; - 创业支持
:毕业后可提取剩余 39 万美金,或留存至 90 岁,保单价值可达 3917 万美金,实现财富传承。
若全程不提取,最终保单价值超 2.39 亿美元,总回报达 480 倍。
2. 跨代养老计划
一张保单满足三代人资金需求:
- 18-21 岁
:作为教育金每年提取 7.2 万美金; - 22-60 岁
:作为父母养老金持续提取; - 60-80 岁
:作为自身养老金提取;
累计提取 63 年,总额达 453.6 万美金,80 岁时仍剩余 57.8 万美金,总收益为已缴保费的 10 倍。
3. 长期传承规划
小额持续提取 + 后代继承相结合:
-
从第 6 年起每年提取 1 万美金,至 80 岁累计提取 75 万美金; -
资金用途覆盖孩子教育(6-22 岁)、父母养老(23-60 岁)、自身养老(60-80 岁); -
80 岁时保单剩余价值 4906 万美金,可完整传承给下一代,总利益达 498 万美金,为已缴保费的 100 倍。
4. 婚姻财产保全
为子女婚姻及长远规划提供资金保障:
-
28 岁提取 300 万美金作为嫁妆; -
婚后提取 100 万美金购置资产、300 万美金作为创业基金; -
50 岁起每年提取 50 万美金,30 年累计 1500 万美金;
80 岁时剩余 7289 万美金可传承,全程不提取则价值达 12.03 亿美元,回报超 481 倍。
二、香港储蓄险的核心优势
全球化资产配置
以美元计价,规避单一货币风险,且作为离岸资产,具备隐私性强、避债避税等特点。传承功能突出
身故理赔金免税,可指定受益人和分配比例,避免遗产公证的复杂流程,实现财富定向传承。收益稳健且长期复利
投资渠道覆盖全球,权益类资产占比达 60%,长期复利 6%-7%,远超内地同类产品(3% 左右),时间越久增值效应越显著。适配人群广泛
-
需配置海外资产、对冲汇率风险者; -
关注财富传承、规避潜在遗产税的高净值人士; -
缺乏时间或专业理财能力,希望 “省心托管” 者; -
需强制储蓄、规划长远目标(如教育、养老)者。
三、提取流程简单便捷
-
提交材料:填写提款申请表,明确提取金额和用途; -
保司核批:扣除相应金额后邮寄支票,或直接转入客户指定账户; -
资金到账:内地客户可通过银行托收,香港账户可直接接收,高效便捷。
香港储蓄险的核心价值在于 “长期锁定 + 灵活适配”,无论是教育、养老还是跨代传承,都能通过科学规划实现资金效用最大化。选择时需结合自身资金周期和需求,让保单真正成为一生无忧的财富后盾。
需要专业建议?欢迎随时找我聊聊~