


点击上方蓝字关注「港险储蓄领航」
可添加规划师微信:k727939
最近研究日本 1994-2021 年的家庭资产配置,发现一个有意思的变化:空间资产占比下降,保险和养老金占比却在上升。这和当下我们的市场,是不是有点像?

今天就从日本的经历说起,聊聊为什么越来越多人把 “产权证” 换成了 “香港保单”。
日本的 “前车之鉴”:泡沫后,资产逻辑彻底变了
1990 年代日本经济泡沫破裂后,大家发现:
-
房子、股票说跌就跌,手里资产一夜缩水; -
企业裁员、收入下降,花钱不敢大手大脚; -
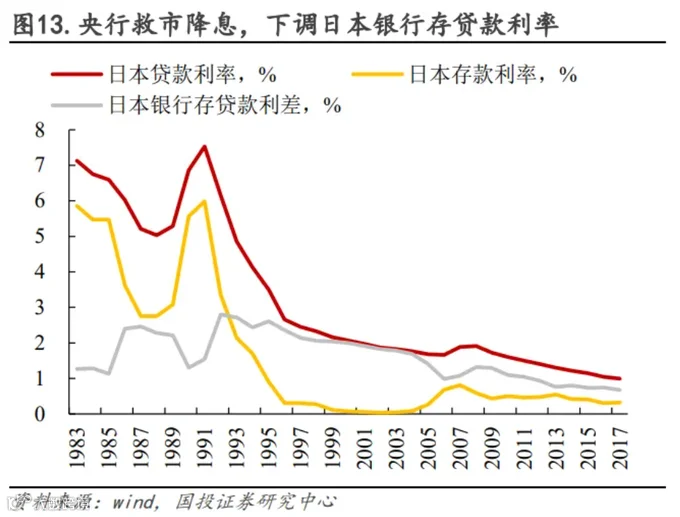
银行利率接近 0%,钱存银行 = 慢慢贬值。
于是,家庭资产开始 “搬家”:空间资产(房产、土地)占比降了,保险和养老金占比升了。到 2023 年,美日欧家庭的保险养老金配置都在 26%-30%—— 成熟市场的选择,往往藏着规律。
现在的房产,到底难在哪?
对比日本,我们当下的房产也面临类似挑战:
- 流动性差
:深圳一套房挂牌 3 年、降价 600 万才成交,急用钱时 “卖不掉” 成常态; - 成本高
:物业费、维修费不算,未来房产税、遗产税可能加码; - 收益低
:一线城市租金回报率跌破 1.5%,还不如保单分红。
这也是为什么有人说:“以前买三套房子养老,现在发现一套‘金融房产’就够了。”
“金融房产” 的三大 “杀手锏”

所谓 “金融房产”,核心是香港储蓄分红险,它能解决传统房产的痛点:
- 现金流稳
:总投 500 万,第 6 年起每年领 35 万,终身不间断,比收房租省心; - 增值快
:时间越长收益越高,20 年预期 IRR 近 6%,长期能到 7%,远超存款和房产; - 够灵活
:随时退保、换货币,不怕 “套牢”,还能指定受益人传承。

更关键的是,香港保单的分红实现率大多在 95%-105%,非保证收益兑现率高,这让 “稳健” 不只是说说而已。
普通人该怎么配置?
-
有多套房的:保留一线城市核心地段(占总资产≤30%),其余换成能生现金流的金融资产; -
没买房的:先买 “金融房产” 打底,再根据需求考虑实物房产; -
牢记:现金流比房价涨跌重要,长期复利比短期投机靠谱。
互动一下:你觉得未来 5 年,资产配置会怎么变?
日本用 30 年证明:当经济从高速增长转向稳健,能穿越周期的,往往是 “现金流 + 抗波动” 的资产。香港储蓄险未必是唯一选择,但它的 “美元 + 复利 + 灵活” 属性,值得放进你的组合里。
如果你对 “金融房产” 的具体收益、配置比例有疑问,随时找我聊聊~