


今日看点
一,AI 服务器液冷订单持续放量,多家产业链上市公司排产已延伸至 2027 年,冷板、快接头、精密刀具等环节同步进入供不应求状态,扩产动作从整机厂向零部件环节逐级传导。
二,国产超大规模算力的散热底座进一步坐实——央视纪录片《超级工程—曙光8000》播出,披露该十万卡国产 AI 超算集群采用浸没式相变液冷、集群 PUE 低至 1.04,并首次公开金刚石铜散热材料的工程化应用。
三,东南亚数据中心投资在高歌猛进的同时撞上电力供给瓶颈,泰国已暂缓 49 个在建项目、冻结 17 个待批项目,散热设备厂商在承接本地化需求前,需要先把「电力可获得性」纳入项目判断。
一、液冷订单排期延伸至 2027 年,产业链自整机向零部件逐级扩产
据上海证券报、腾讯网 9 月 28 日报道,AI 服务器液冷订单正处于快速放量阶段,多家产业链上市公司的排产周期已延伸至 2027 年。金富科技完成对佛山卓晖金属、联益热能各 51% 股权的收购后正式切入液冷散热,主营铜管、波纹管、分水器与冷板,直接供货奇宏、宝德等核心厂商,其下游客户液冷业务月度增速普遍在 50% 至 100% 区间。兴瑞科技形成以高精密服务器机柜结构件、高性能快接头为核心的产品矩阵,上半年 AI 服务器相关硬件业务营收 6050.68 万元、同比增长 221.49%,2026 年以来新增在手订单近 10 亿元,结构件与快接头均处供不应求状态。扩产方面,美的楼宇科技拟投资 10 亿元建设顺德液冷智造基地、规划 12 条专业产线,金帝股份拟投资 4.26 亿元在山东聊城与广东广州建设两大液冷智能制造基地。中金公司测算,2026 年全球智算中心液冷市场规模约 1147 亿元,同比大增 273%。
行业影响:订单排期延伸至三年以后,说明本轮需求由 AI 算力基础设施的结构性投资驱动,而非短期脉冲。当前竞争焦点已从「拿不拿得到订单」转向交付能力与产能储备——冷板、快接头、精密刀具、气密检测等二次侧配套环节率先出现供需错配,具备规模化量产与稳定品控能力的企业,正在头部客户供应链中占据更稳固的位序;订单在手却交付受限的厂商,市场份额反而可能被有产能储备的对手蚕食。对管理层而言,扩产决策需要在「抢先卡位」与「产能过剩风险」之间做权衡,参考依据应是下游客户可核验的订单排期,而非行业整体的乐观情绪。
二、曙光 8000 十万卡超算散热方案公开,金刚石铜材料进入工程化阶段
央视纪录片《超级工程—曙光8000》于 9 月 28 日前后播出,首次系统披露中科曙光「曙光 8000」登峰集群的散热方案细节。该集群是我国首个实现全自主可控的十万卡级 AI 超算,核心采用浸没式相变液冷,将计算卡、主板等核心部件浸入绝缘冷却液,依靠介质受热沸腾相变带走热量,整机能耗较风冷降低约四成,集群 PUE 稳定维持在 1.04。纪录片同时披露,针对单芯片功耗向千瓦级攀升、局部热点集中的问题,散热团队选用金刚石铜材料并将散热器直接焊接在芯片裸片上,该材料导热率较传统铜材提升约 80%,而成本约为纯金刚石的 10% 至 20%,可沿用现有散热器件的切割、焊接与装配工艺。
行业影响:曙光 8000 的公开印证了两点判断。一是浸没式相变液冷已具备支撑十万卡级超大规模智算工程的工程可靠性,不再是实验室方案,液冷正从「性能优化手段」升级为国产高算力芯片规模化部署的必备底座。二是高功率芯片的散热瓶颈正推动材料端升级——当单芯片功耗逼近并突破 1000W,纯铜冷板的能力边界收窄,金刚石铜等高性能热界面材料与均温材料开始从辅材走向瓶颈环节,为掌握高导热材料与裸片级封装工艺的企业创造了明确的切入窗口。对液冷从业者而言,这条国产自主可控路线带来的订单具有确定性,但技术门槛也在同步抬升。
三、东南亚数据中心撞上电力供给瓶颈,散热厂商需重估项目判断标准
据同花顺财经 9 月 28 日报道,东南亚数据中心投资在规模跃升的同时,电力供给正成为限制扩张的现实天花板。泰国当前申报用电需求接近 30GW,远超电网承载能力,为此成立国家级政策委员会,暂缓 49 个在建项目、冻结 17 个待批项目。马来西亚柔佛州凭借紧邻新加坡的区位承接外溢需求,当地算力需求总量达 8.3GW,其中约 4.5GW 已上线,剩余项目加速建设、对应投资超 800 亿美元;马来西亚已计划新建 6GW 至 8GW 燃气机组填补缺口,但电厂从规划到投产通常需要 4 至 5 年,远水难解近渴。仲量联行马来西亚二季度报告显示,柔佛已建成运营的数据中心容量 850MW、在建 1800MW、另有 2700MW 处于开发阶段。
行业影响:东南亚市场的投资逻辑正在从「比土地、比税收」转向「比电力可获得性」。行业共识已经改变——土地和政策可以协商,电力才是算力项目的生死线。对液冷设备厂商与数据中心运营商而言,这一变化带来两层含义:其一,电力约束会拉长项目落地与上电周期,散热设备的需求释放节奏可能随之延后,订单的「可见度」需要以项目是否拿到电力指标为准,而非立项或签约本身;其二,电力越紧张,越倒逼 PUE 与 WUE 的优化,液冷在单位算力能耗上的优势反而成为承接东南亚项目的关键卖点,「电力 + 散热」的一体化交付能力,正成为参与这轮增量的前置条件。
四、CorefloX 柔佛液冷工厂投产,二次侧产能向需求端迁移
据 TechNode Global、ETCIOSEA 9 月 28 日报道,新加坡液冷厂商 CorefloX 位于马来西亚柔佛新山的液冷工厂正式投产。该工厂占地约 33094 平方英尺,兼具制造、系统集成、测试验证与工程支持功能,设计年产能为 1800 台冷量分配单元(CDU)、3600 台液冷负载柜及 5400 套机柜歧管,聚焦液冷二次侧环节。CorefloX 未披露投资规模、员工人数及首批客户,也未给出设备交付时间表;公司称将制造、测试、工程与供应链功能集中于一地,有助于标准化产出并更快响应项目定制需求。
行业影响:CorefloX 把工厂建在柔佛,是液冷供应链向需求端迁移的一个代表性动作。柔佛已成为东南亚最活跃的数据中心走廊之一,AirTrunk 今年 4 月宣布追加 30 亿美元建设两座超大规模数据中心、合计超过 280MW,供应商把产能前置到项目周边,可缩短定制化散热设备的交付与调试周期。对国内液冷厂商而言,这提示了一个竞争信号:东南亚订单的争夺不再只是「从国内发货」,具备本地化制造、集成与测试能力的企业,在交付周期与服务响应上更占优势。同时,柔佛对电力与用水的监管审查正在收紧,散热设备的能效表现与水资源消耗正从「卖点」变为「准入门槛」。
快讯一览
●南方电网数研院披露液冷 PUE 实测:9 月 28 日投资者关系记录显示,其高效液冷算力产品基于 CDU 控制算法与油类冷却液技术,实测浸没式液冷 PUE 低至 1.086、冷板式液冷 PUE 达 1.133,较水冷/风冷系统能耗降低 30% 以上;上半年数字基础设施业务营收 8.14 亿元、同比增长 110.62%。
●英维克 9 月 28 日股价回调:当日下跌 5.00%,成交额 16.54 亿元,总市值 695.17 亿元,主力资金连续三个交易日净流出,反映板块在订单放量预期兑现后的获利了结压力。
●华为、阿里、腾讯、字节液冷方案被拆解:产业在线对比分析显示,四家头部算力厂商均以冷板式液冷为规模化主力、浸没式做超高密试点,但各自管控单元与供应商绑定存在差异,英维克、申菱环境、高澜股份、巨化股份等进入多家核心供应商名单。
●金刚石铜散热获央视关注:曙光数创披露,金刚石铜材料导热率较传统铜材提升约 80%,成本约为纯金刚石的 10% 至 20%,被视为超高密算力场景散热材料升级的方向之一。
信息来源
1. 上海证券报 / 腾讯网《AI服务器液冷订单火爆 多家公司扩产》(2026-09-28)
2. 网易 / 集微网《国内首个!十万卡国产AI超算落地》(2026-09-28)
3. 中国粉体网《央视亮相!国产算力突围,金刚石铜+液冷化解散热难题》(2026-09-28)
4. 同花顺财经《东南亚数据中心千亿投资遭遇电力供给瓶颈》(2026-09-28)
5. TechNode Global《CorefloX opens Johor liquid-cooling factory for AI data centers》(2026-09-28)
6. 南方电网数字电网研究院股份有限公司投资者关系活动记录表(2026-09-28)
7. 产业在线《华为 TMU、阿里 CMC、字节 AI Rack 3.0:四巨头液冷方案全拆解》(2026-09-21)
8. 新浪财经《英维克跌5.00%,成交额16.54亿元》(2026-09-28)
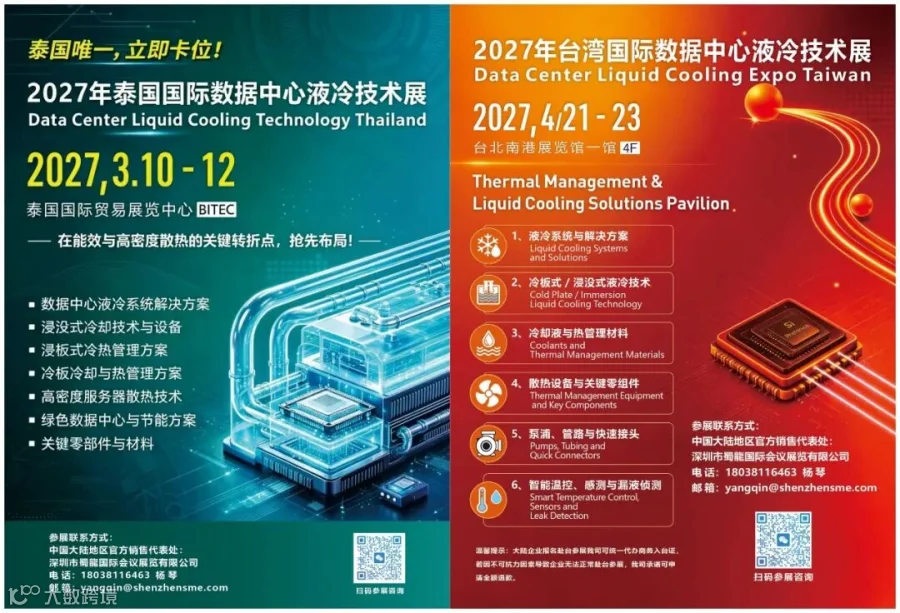
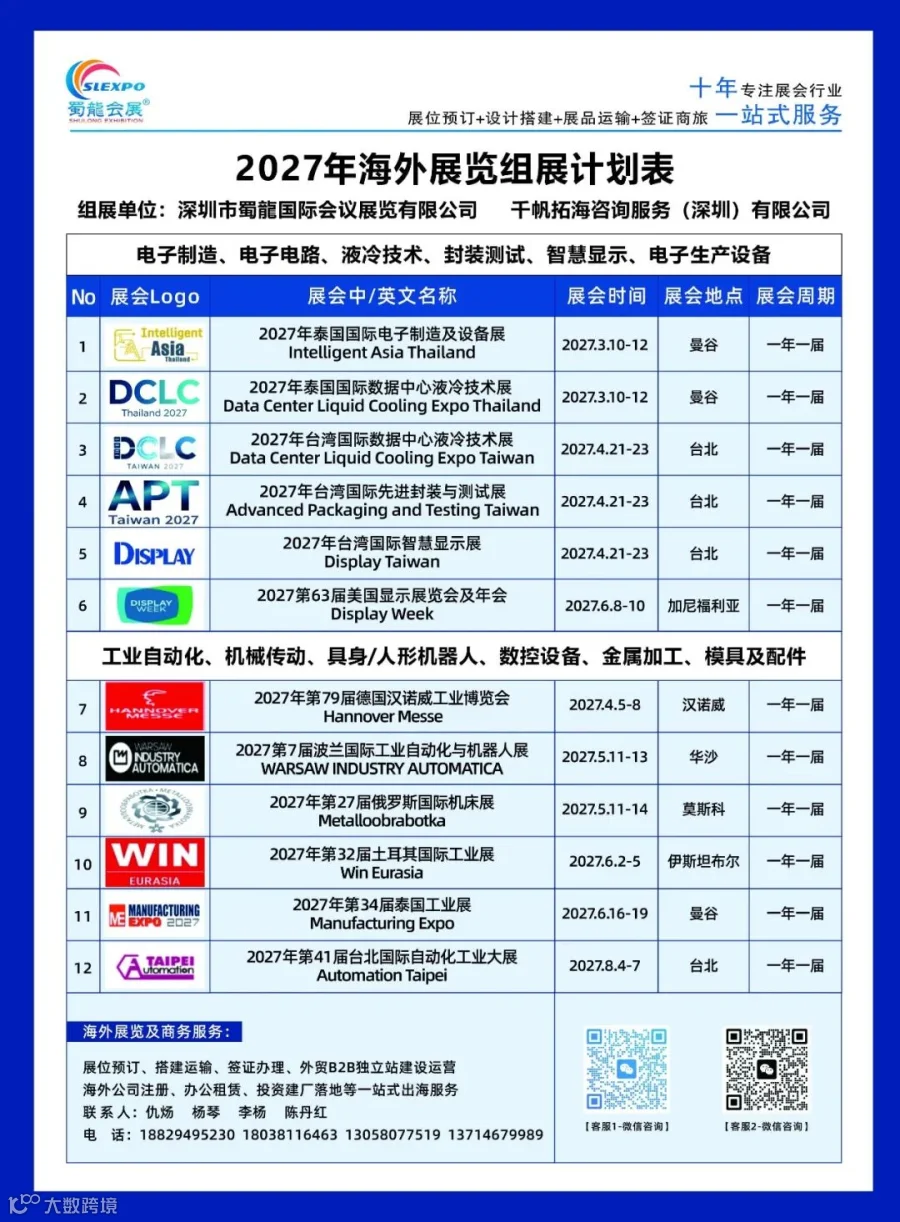
展会信息
— 液冷出海 · 每日行业早报 —