


在香港保险行业摸爬滚打十余年,经常有客户带着困惑来问我:“有没有一款保险产品,能在相对短的时间里,让资产实现稳健增值?” 当大多数储蓄险都在强调数十年后的复利奇迹时,宏利『宏挚传承』凭借 “前 20 年收益王者” 的独特定位,在市场中脱颖而出。今天,我将从产品设计原理、市场对比数据以及实际配置方案出发,为大家带来专业且实用的解读。
一、收益增速破局:前 20 年市场稀缺的 “时间价值”
2025 年 7 月新政策实施后,香港分红险预期利率上限统一为 6.5%,但实现时间差异直接影响资金效率。宏利『宏挚传承』的核心竞争力,在于将收益兑现周期大幅前移。
以 5 年缴产品为例,保单第 10 年 IRR 达 4.29%,是市场上最早突破 4% 的产品;第 20 年 IRR 攀升至 6.00%,较友邦「环宇盈活」(5.67%)、保诚「信守明天」(5.68%)等主流产品高出约 0.3 个百分点。这种 “起跑即领先” 的特性,完美契合 80/90 后家庭的中短期规划需求 —— 无需等待 30 年以上,在子女教育金、个人创业基金等 20 年周期内即可收获可观回报。
市场对比数据佐证(5 年缴产品 IRR 表现):
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
从数据可见,在主流产品中,宏利『宏挚传承』前 20 年的收益增长速度优势明显,是注重中短期收益客户的优质选择。
二、资金灵活性设计:回本速度与提领韧性的双重突破
1. 行业领先的回本周期
保险产品的流动性往往被忽视,宏利『宏挚传承』通过精算模型优化,实现了回本速度的显著提升:
-
趸交保费:3 年预期回本(友邦同类产品需 5 年) -
5 年缴费:6 年预期回本(较永明「万年青」等快 1-2 年)
这种设计对企业主尤为重要。当面临突发资金需求时,可通过保单贷款快速变现,而无需承担退保损失。例如,某贸易企业主的 5 年缴 200 万美元保单,在第 6 年即可通过 80% 现金价值贷款获取 120 万美元应急资金,同时保留保单增值潜力。
2. 动态提领的资产韧性
在「566 提领」模型下(第 6 年起每年提取总保费 6%),宏利『宏挚传承』展现出强劲的资产存续能力:
-
保单第 10 年账户余额 26.27 万美元,较友邦「盈御 3」高出 19% -
第 20 年账户余额 33.46 万美元,在主流产品中保持领先
这种提领设计并非简单的 “定期取款”,而是通过保险公司的资产再平衡策略,在现金流提取与账户增值间建立动态平衡。以 35 岁客户为例,每年提取 1.5 万美元作为子女教育金,至第 20 年仍可保留 33 万美元本金继续增值,实现 “教育金 + 养老金” 的双重规划。
三、产品结构创新:红利机制与流动性解决方案
1. 红利结构的辩证分析
该产品采用 “全终期红利” 设计,区别于传统产品的 “复归红利 + 终期红利” 组合。这种设计的优势在于收益增长的爆发力 —— 当全球股市处于上升周期时,终期红利可实现更高幅度的增值;但需注意的是,红利兑现的不确定性也相应增加。2023 年香港保监局数据显示,纯终期红利产品的收益波动率较混合红利产品高 12-15%。
2. “无忧选” 的流动性补偿
为平衡收益波动性,宏利推出的 “无忧选” 功能堪称点睛之笔:
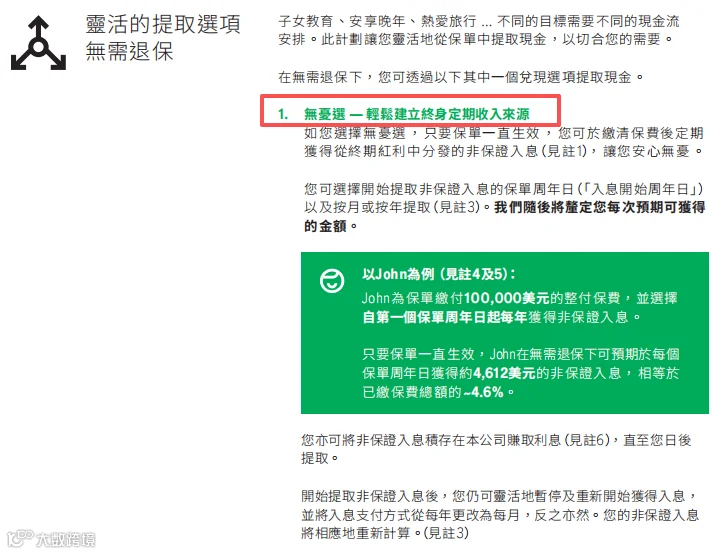
- 现金流定制
:缴费结束后可按固定比例提取终期红利,如整付 10 万美元保费,首年即可获得约 4612 美元的非保证入息 - 资本保全
:提领不影响保证现金价值,保单继续按 3% 左右的保证利率增值 - 灵活调整
:支持暂停提领、转换支付频率(年 / 月)等操作
这种设计实质是将部分不确定的终期红利转化为确定性现金流。某金融高管通过 “无忧选” 功能,在 60 岁退休时建立了每年 5 万美元的稳定收入流,同时保留保单 1200 万美元的身故赔偿责任。
四、专业配置建议:适配人群与风险边界
1. 核心适配场景
- 子女教育金
:18 年教育周期内,5 年缴 100 万美元保单可在第 18 年积累约 280 万美元,覆盖海外留学全周期费用 - 创业启动基金
:35 岁开始 10 年缴费,45 岁时可通过保单贷款获取初始创业资金,同时保留退休规划储备 - 跨境资产对冲
:配合美元资产配置需求,前 20 年的高收益性可对冲人民币汇率波动风险
2. 风险提示清单
- 流动性约束
:前 5 年退保可能产生本金损失,建议配置资金为 5 年内无需动用的闲置资产 - 汇率风险
:美元保单需考虑人民币兑美元长期走势,建议与人民币资产形成对冲组合 - 收益波动
:纯终期红利设计下,若遇全球经济衰退,可能影响红利兑现水平,历史数据显示 2008 年金融危机期间同类产品红利下调幅度约 15-20%
3. 配置组合建议
建议采用 “3+2” 配置模型:
-
30% 配置宏利『宏挚传承』:锁定前 20 年高收益 -
20% 配置保证收益产品(如香港银行定存):构建流动性安全垫 -
30% 配置多元货币保单:分散汇率风险 -
20% 配置重疾 + 高端医疗:完善风险保障体系
(本文数据均来自香港保监局 2024 年度报告及宏利保险公开资料,具体收益演示请以保险公司最新条款为准。如需获取个性化配置方案或 12 款港险产品对比表,可在后台留言获取专业咨询服务)
