


今日看点
过去一天,液冷行业释放出三条清晰信号:券商密集发布专题报告,将 2026 年四季度定义为「海外算力交付加速窗口」,判断液冷业绩将集中兑现,兑现顺序为「零部件(T2)先行、系统集成(T1)接力」;产业链利润分配分化加剧,上游 CDU、冷板、快接头毛利率显著高于整机厂与部分系统集成商,行业「增收不增利」的结构性矛盾凸显;一次侧冷源迎来价值重估,磁悬浮压缩机的国产替代窗口被明确点出。
浙商证券 10 月 9 日报告指出,英伟达 VR200 自三季度起小批量交付,四季度有望进入量产爬坡。UQD、CDU、不锈钢波纹管等上游零部件因技术壁垒与客户认证门槛高,毛利率可达 40%—60%,建议优先关注订单确定性高的零部件厂商。
天风证券同日报告聚焦冷水机组,测算磁悬浮离心机组 IPLV 较传统螺杆机组提升约 42%。鉴于丹佛斯在中国数据中心磁悬浮压缩机市场约占 49% 份额且产能紧张,国产替代存在明确切入窗口。
浙商证券定调:零部件先行,四季度进入业绩兑现窗口
浙商证券 10 月 9 日发布《液冷专题报告:零部件(T2)先行、系统集成(T1)接力》。核心观点认为,2026 年四季度海外算力交付加速,英伟达 VR200 有望进入规模量产爬坡周期,液冷产业链业绩将从四季度起集中兑现。
报告对液冷产业链利润分布进行了明确切分:上游零部件是利润核心环节,平均毛利率 25%—30%;其中 UQD、CDU、不锈钢波纹管等环节因技术壁垒高,毛利率高达 40%—60%。英伟达与谷歌是当前两大核心链主,国产供应商突围路径主要有二:一是获得英伟达 AVL/RVL 认证直接供货 ODM/OEM,二是切入谷歌 CSP 的 ASIC 机柜液冷供应链。投资标的上,重点推荐不锈钢波纹管核心供应商金富科技、五洋自控,建议关注英维克、领益智造、申菱环境、同飞股份等二次侧 Tier 1 标的。
行业影响:该报告向液冷企业管理层传递了明确信号——利润兑现并非均匀分布,而是呈现「先零部件、后系统集成」的特征。对于仍在铺产能、扩整机的企业,需重新审视自身在产业链中的价值定位。上游 UQD、CDU、不锈钢波纹管凭借认证壁垒可守住 40% 以上毛利,而系统集成的利润释放滞后于订单。管理层应依据产品结构判断处于「先回款」还是「后回款」环节,调整扩产与报价策略。在「英伟达链 + 谷歌链」双链主格局下,是否拿到 AVL/RVL 认证、是否切入 ASIC 机柜供应链,直接决定能否进入头部客户的高价值采购清单。
液冷「增收不增利」成焦点,上下游利润剪刀差拉大
10 月 9 日,液冷行业「增收不增利」现象引发关注。行业数据显示,曙光数创冷板液冷毛利率已从一年前的 25.84% 降至 10.36%;英维克 2026 年一季度营收同比增长 26%,归母净利润却下滑 82%。相比之下,上游厂商毛利依然可观:英维克 2026 年上半年液冷收入 12.6 亿元,同比增长 185%,毛利率 38.2%;高澜股份服务器冷板毛利率 42.3%;中航光电液冷连接器与快接头毛利率 45.2%。新浪财经统计的五家液冷代表企业 2026 年上半年合计收入 67 亿元,同比增长 12.6%,但合计归母净利润 2.8 亿元,同比下滑 32.9%。
整机端表现同样承压:工业富联 2026 年上半年毛利率仅 7.15%,浪潮信息净利率 6.1%。分析认为,液冷公司处于「芯片厂定义规格、整机厂与云厂商主导采购」的夹心层,利润分配权并未掌握在液冷企业手中。
行业影响:「增收不增利」是液冷产业链分工的阶段性结构特征。首先,毛利分化指向「卖冷却液路」的价值:CDU、冷板、快接头等按「套/片/只」交付的环节,比按「台/柜」确认收入的整机更早兑现利润,且更能抵御下游压价。其次,系统集成与冷板等低门槛环节正走向红海,唯有建立认证壁垒、全链条交付能力或上游核心部件自主能力,才能守住毛利。管理层应警惕「营收高增长掩盖利润承压」的误区,将毛利率趋势而非订单额作为评估竞争力的首要指标,并在冷板同质化加剧前,尽早向上游高毛利部件或下游全生命周期服务延伸。
一次侧冷源价值重估,磁悬浮压缩机迎国产替代窗口
天风证券 10 月 9 日发布《AIDC 液冷一次侧——AI 算力驱动冷源侧价值重估》报告,将关注点从二次侧拉回一次侧冷水机组。随着英伟达单机柜功率由 GB200 的 120—140kW 向 Rubin Ultra 的约 600kW 演进,风冷触及散热极限,液冷渗透率提升带动一次侧冷源同步升级,冷水机组价值量有望重估。
报告测算,磁悬浮离心机组 IPLV 较传统螺杆机组提升约 42%,正加速渗透。丹佛斯在中国数据中心磁悬浮压缩机整机市场约占 49% 份额,当前国际头部企业产能紧张,为国产替代创造窗口。报告沿「整机龙头—压缩机国产替代」双线索梳理标的:整机端关注美的集团、格力电器、海尔智家及并购顿汉布什卡位全球数据中心冷源的冰轮环境;压缩机端关注汉钟精机、磁谷科技、鑫磊股份。报告同时判断,45℃ 温水冷却仅是扩大自然冷却时长的渐进式优化,冷水机组仍将是 AIDC 一次侧的重要安全保障。
行业影响:液冷竞争正从二次侧(冷板、CDU、快接头)向一次侧(冷源)延伸。首先,压缩机占整机成本 50% 以上,是冷水机组价值核心。丹佛斯等国际头部产能紧张导致交付周期拉长,国产厂商若在磁悬浮压缩机实现自主突破,即可在海外订单溢出时承接高价值份额。其次,「冷水机组 + CDU + 冷板」的全链路能力,比单一二次侧产品更能匹配海外数据中心对「芯片到冷机」一体化交付的需求。管理层应将一次侧冷源,尤其是磁悬浮压缩机的自主能力,纳入出海产品矩阵的中长期规划,而非仅盯着二次侧放量。
开利发布液冷 CDU,传统暖通厂商加速补齐拼图
据产业在线 10 月 9 日报道,开利(Carrier)推出全新液冷分配单元 CDU,主打高效热管理、高可靠架构与灵活部署。该产品搭载模块化换热器,设备趋近温度低至 2℃,优于行业普遍 4℃ 的水平;支持热插拔、核心部件冗余与内置 UPS,浅机身设计深度仅 986mm。作为 QuantumLeap 数据中心一体化解决方案的一部分,该 CDU 可联动 WebCTRL、Nlyte DCIM 软件,打通楼宇管控与 IT 基础设施管理。
行业影响:开利切入 CDU,标志着传统暖通巨头正加速从一次侧冷源向二次侧液冷核心部件延伸,这与 LG 电子「芯片到冷机」的路径一致。对国内液冷企业而言,这意味着竞争格局的变化:国际暖通巨头拥有成熟的冷水机组产品线、全球服务网络与数据中心客户关系,一旦补齐 CDU 品类,将在「冷源 + 液冷」一体化交付上对纯二次侧厂商形成挤压。国内企业应对之策在于突出差异化:要么在 CDU 认证进度与功率段覆盖上建立先发优势,要么在交付速度与属地化服务上做深,避免与国际巨头在单一 CDU 品类上进行正面价格竞争。管理层宜将「国际暖通巨头切入二次侧」视为确定性趋势,提前评估自身护城河。
快讯一览
●Bitdeer AI 马来西亚新增 67MW A901 园区:据 Data Center Dynamics 10 月 8 日报道,Bitdeer AI 签署 10 年数据中心服务协议,在马来西亚新增 67MW 的 A901 园区,按液冷机柜级 NVIDIA GB300 NVL72 系统设计,2027 年一季度起交付、二季度交付完整容量,其全球已锁定 AI Cloud 容量升至约 273.5MW,达 350MW 目标的 78%。
●人民日报阐述「算电协同」机制:据千家网转引,10 月 9 日《人民日报》理论文章把算电协同定义为「算随电调、电随算用」的动态匹配机制,数据中心从被动负荷转向电网可调度资源。
●「十五五」规划明确超百千瓦单机柜与 PUE 1.2 红线:据千家网 10 月 9 日报道,规划提出新建大型、超大型设施 PUE 压至 1.2 以下,并引导算力设施采用液冷等先进技术,液冷从「可选项」变为高密场景「必选项」。
●中国信通院预测液冷市场扩张:据行业稿件引述,中国智算中心液冷市场规模预计由 2024 年 184 亿元增至 2029 年约 1300 亿元。
信息来源
1. 浙商证券《液冷专题报告:零部件(T2)先行、系统集成(T1)接力》(2026-10-09)
2. 天风证券《AIDC 液冷一次侧——AI 算力驱动冷源侧价值重估》(2026-10-09)
3. 产业在线《算力升温,高效制冷|开利液冷 CDU,解锁数据中心能效新高度》(2026-10-09)
4. 辰于公司《液冷的利润,不在自己手里》(今日头条,2026-10-09)
5. 今日头条《AI 机架功耗破百千瓦:液冷 CDU/冷板/快接上游先回本》(2026-10-09)
6. 新浪财经《机构:行业景气向上,关注 AI 硬件下半年业绩释放拐点》(2026-10-09)
7. 千家网《算力的效率拐点:当「五年五倍」撞上 PUE 1.2 红线》(2026-10-09)
8. Data Center Dynamics《Bitdeer AI signs 67MW AI cloud agreement in Malaysia》(2026-10-08)
展会信息

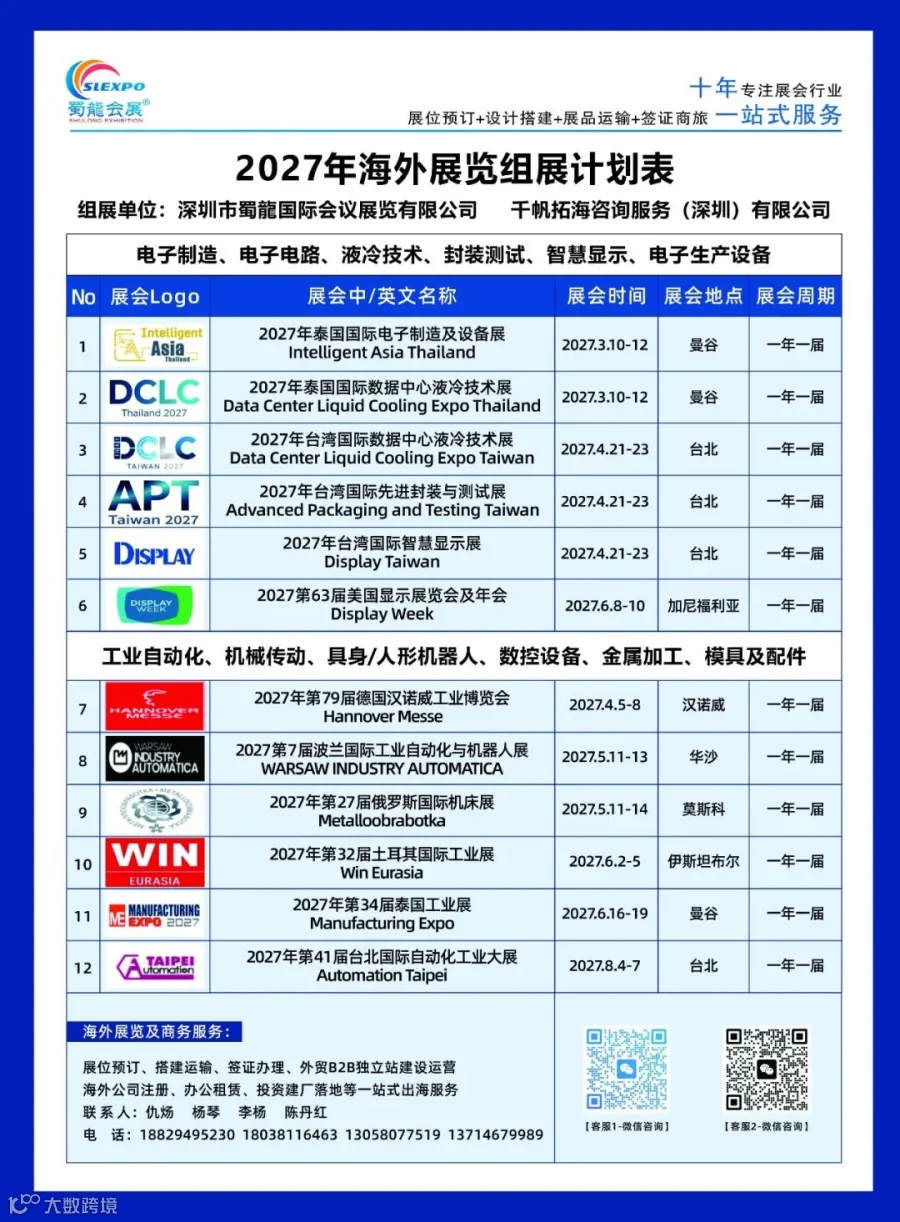
— 液冷出海 · 每日行业早报 —