


接触过不少内地朋友,都对香港储蓄险心动,但总绕不开一个顾虑:“万一以后要理赔、续保,或者想提分红,难道每次都得专门飞一趟香港?太折腾了!”
今天就专门写篇实用干货,彻底打消大家这个顾虑 —— 答案很明确:除了身故理赔需要受益人亲自去香港办理之外,像医疗险理赔、保单续保、分红提取这些日常业务,全都能在你常住的城市里搞定!
不过有个前提得跟大家说清楚:你买香港保险的时候,一定要绑定一张香港银行卡—— 不管是自己开的,还是符合要求的家人账户,后续资金进出(比如分红到账、续保扣费)都得靠它,这是 “在家办业务” 的基础。
下面就跟大家一项项说清楚,这些常见业务具体怎么操作,看完你就知道有多方便了。
想拿钱?保单价值(分红/收益)提取详解
辛苦供了几年保单,账户里积累了价值,想取点钱出来用?完全没问题,两种主流方式任你选:
1、最省心:官方APP/线上提取
现状: 现在许多保险公司,如友邦AIA、国寿海外、保诚、万通、安盛AXA、宏利、周大福等,基本都已开通了这项“指尖上的服务”。
通过它们的官方APP、或者保司官网,官方微信等,就能完成操作。
操作: 登录账户,找到“提取保单价值”或类似功能,按指引选择要提取的保单、金额、账户(下面会细说)和收款方式(通常就是你绑定的那张香港银行卡)。
时效: 一般提交申请后,资金在1-2周内就能到账你的香港账户。像目前比较热门的225、255、268等提取模式,有的公司提取每年都要申请一次,有的公司只需要申请一次即可,随着内地客户群体日益庞大,各家公司都在持续优化线上体验,未来只会更方便快捷!
2、传统方式:填表邮寄申请 (备选方案)
Step1: 下载表格
登录保险公司官网,进入“下载中心”或“客户服务”区域,找到 “提取保单价值” 或类似名称的表格,下载填写。
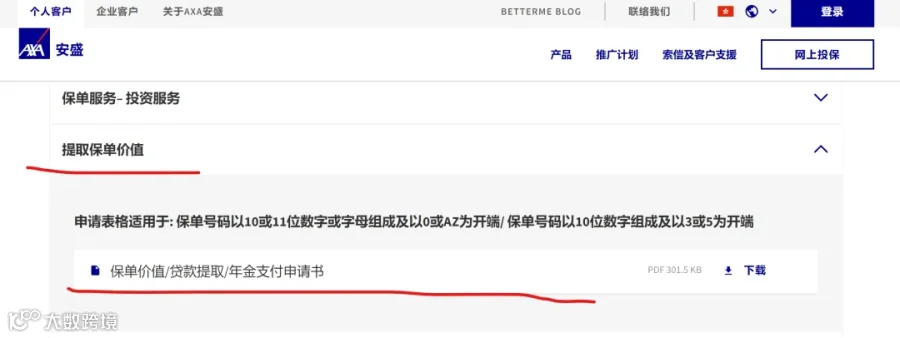
Step2: 选择要提取哪部分的钱?
我们可以根据需求选择提取账户,比如安盛的申请表,就可以选择红利(不减保保证现价的减保方式)、退回保额增值红利(仅仅减保复归红利)、保费储备金(预缴利率的储备账户)、保单户口价值(可降低保证现价的减保)、累积户口价值(每年不提取的周年红利本息对应金额)等。
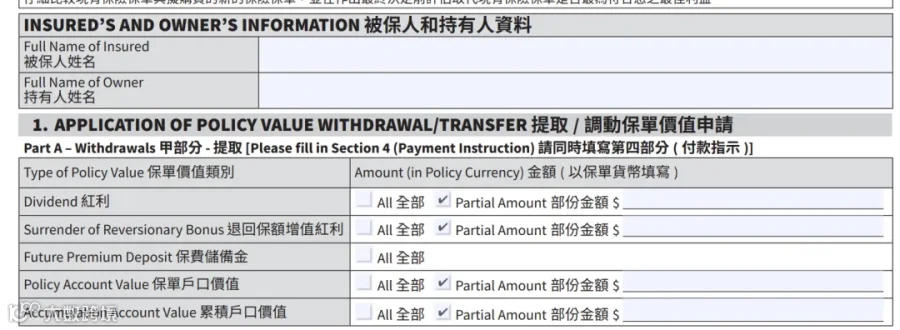
关于提取保单价值的重要提醒: 不同香港储蓄险产品的收益结构设计各异,一般不同时间点、选择提取不同“口袋”的钱、提取的金额多少,都会对保单未来的长期滚存和最终价值产生显著影响!建议提取前,最好结合该年度保险公司公布的 “分红实现率” (看看实际分红达成当初演示的多少比例),评估一下当前情况。也可提前咨询你的专业保险顾问,让他们帮你测算不同提取方案对保单长远利益的影响,做好规划再动手。
Step3: 选择收款方式
也就是指定钱怎么给你,比如自动转账,支票,电汇等。
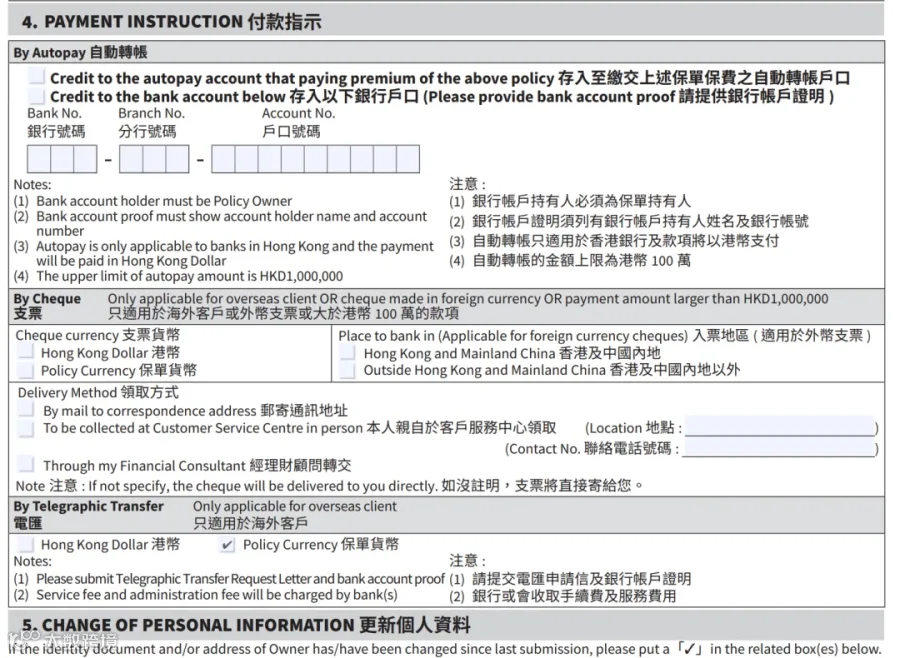
关于不同收款方式的机构选择建议:自动转账是相对最方便的, 直接汇入你绑定的香港银行账户。如果选择支票,最好是在香港办理托收,因为内地银行一般不托收香港保险公司的支票,但难度也比较大,相对来说健康险会好操作一些。电汇则是汇入你指定的其他银行账户,可能涉及手续费。
Step4: 填写完整并邮寄
将表格打印出来,仔细填写所有信息并签名,然后通过可靠的快递寄送到保险公司在香港的总部地址(官网可查)。
当然,如果不太熟悉,也可以联系当初为你服务的保险顾问协助,他们会帮你梳理整个流程。
万一要用?理赔申请轻松办
讲完拿钱,再讲讲理赔,生病、意外需要理赔了怎么办?别慌!人在内地,一样能搞定。主流途径有2条:
越来越多的保险公司(如友邦、保诚、安盛等)开通了官方APP在线理赔功能!登录APP,找到理赔入口,按照提示拍照上传所需证明文件即可提交申请。
2、手动邮寄方式申请 :
要是你想自己办理赔,也很简单:直接打保险公司的客服热线,或者发封邮件过去,说要申请理赔,他们就会把理赔指引和需要填的表格发给你。按指引把所有材料准备齐 —— 比如医院的诊断报告、费用清单这些,然后用快递寄到保司指定的香港地址就行。
当然,要是你觉得自己弄不明白流程,怕漏了材料,完全可以找你的理财顾问帮忙。他们熟门熟路,能全程协助你整理资料、提交申请,省不少心。
一般来说,只要你提交的资料齐全、符合保单条款要求,保司 1-2 周内就会出理赔结果,理赔款也会跟着到账。要是用保司的线上 APP 申请,速度还能更快,有些简单的医疗险理赔,几天就搞定了。
这里必须重点说一个对内地朋友的 “关键利好”:像重疾理赔金、身故赔偿金、医疗和意外医疗理赔金这些,因为有明确的赔付用途,所以在合法合规汇入内地的时候,完全不占用每个人每年 5 万美元的外汇额度!这一点对大额理赔来说太重要了 —— 比如几十万、上百万美元的理赔款,不用拆分成好几年结汇,能直接一次性到账,省心又方便。
按时交费?续保缴费无压力
最后说说续费方式,保费到期了,按时交上才能保证保单有效。方法同样简单:
1、保司自动扣费:
流程:一般来说, 保险公司会在保费到期前通过邮件提醒你。你只需提前几天,在内地银行的手机APP上完成购汇(换成港币或美元),然后通过境外汇款功能,将保费金额汇入你绑定的那张香港银行卡里。到了续保日,保险公司系统会自动从这张卡里扣走保费。
小妙招: 可以提前几个月,在汇率合适时,多汇一点钱到这张香港银行卡里放着。这样既能享受香港银行相对较高的美元/港币存款利息,又能确保扣款日卡里有足够余额,避免因汇款延误导致保单失效,一举两得!
2、自行缴费 :
香港网银缴费: 登录你香港银行卡的网上银行,使用其“缴费”功能(类似内地缴水电费),输入保险公司的商户代码和你的保单号进行缴费。注意:这种方式通常只支持港币缴费,且不是所有银行都支持所有保险公司。
直接转账: 通过香港银行卡的网银或APP,直接转账到保险公司公布的指定缴费银行账户。务必在附言/备注里清晰写上你的保单号码。
3、亲临缴费:
如果人刚好在香港,也可以带上现金或支票,去保险公司指定的银行网点或柜台缴费,同样需要提供保单号码。这显然是最麻烦的一种方式,仅作了解。

写在最后
看到这里,是不是对处理香港保单的后续事宜更有信心了?科技和服务在进步,“跑香港”早已不是常态! 一张香港银行卡加上这些便捷的线上、邮寄渠道,就能让你在内地轻松掌控保单。
当然,每家保险公司的具体操作细节、表格名称、APP功能可能略有差异,分红提取的时机选择也需要专业建议,我们投保的时候也要做好斟酌,选择靠谱机构和业务员。
