


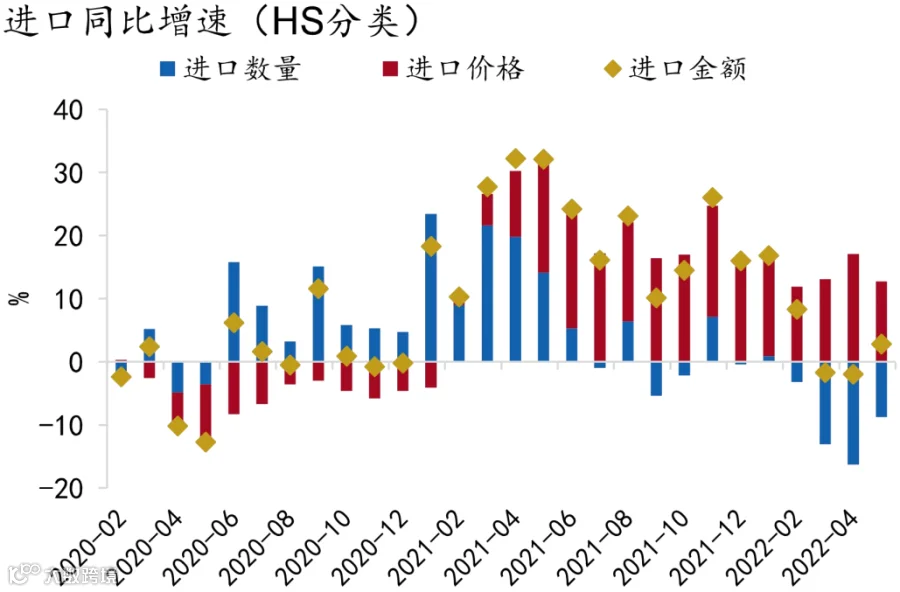
图32:上半年我国进口数量收缩加剧
资料来源:Wind,招商银行研究院
2. 进口
上半年我国进口金额增速大幅放缓。一季度进口增速较去年四季度下行14pct至9.6%,4-5月合并增速进一步下行7.6pct至2.0%。除内需疲弱和疫情造成的供给冲击外,出口景气下行也对部分加工贸易进口形成了一定拖累。此外,受大宗商品快速涨价推动,上半年进口价格增速再度上行,数量逐月收缩。进口结构上主要受上游农产品、燃料和部分金属材料拉动,制造业中间品、其他原材料以及消费品增速低迷。
预计下半年进口金额增速持续低迷。分量价来看,大宗商品价格高企,短期内难以缓解,进口价格增速或将在三季度维持高位,四季度有所回落。进口数量受内外需疲弱压制,但四季度随着内需回暖,收缩或将有所缓和。总体来看,下半年进口金额增速或回落至低位运行。结构上,粮食和燃料进口或维持韧性,部分制造业原材料和中间品进口或受制造业和基建投资支撑。
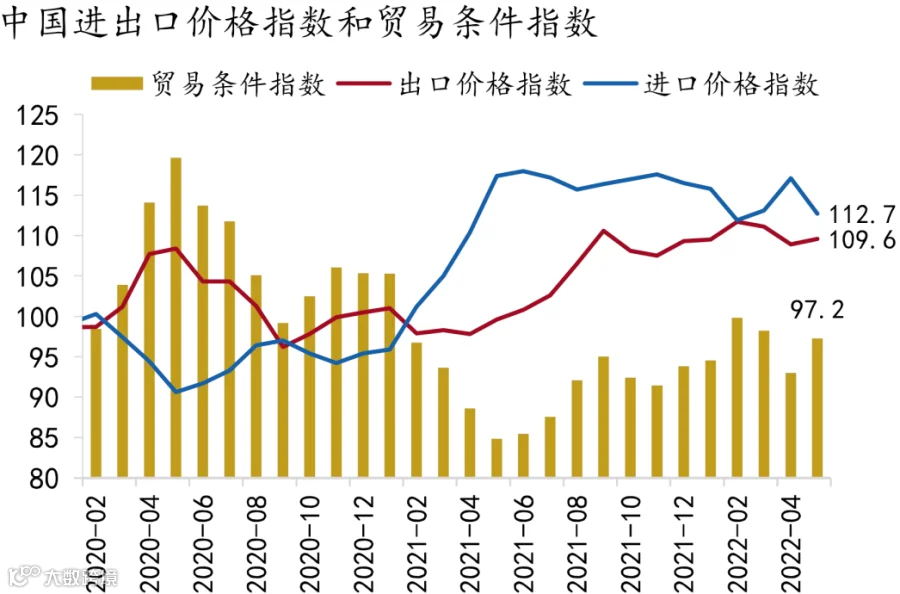
值得一提的是,上半年进出口价格增速再度分化,贸易条件再度恶化。由于下半年出口需求回落,而进口价格增速仍处高位,预计贸易条件不会快速缓和,将对处在产业链中下游的外贸企业产生不利影响。
图33:我国贸易条件改善缓慢
资料来源:Wind,招商银行研究院
图34:进出口增速预计下行,贸易顺差扩张

资料来源:Wind,招商银行研究院
3. 贸易差额
服务贸易方面,1-4月我国国际收支口径下以美元计价的服务贸易出口金额累计同比增长29.2%,服务贸易进口增长21.4%,分别为2019年同期水平的161%、92%。预计下半年国际旅行将进一步修复,服务进口有望加速回升,但考虑到以运输和电信、计算机和信息服务为主要支撑的服务出口仍将维持一定韧性,服务贸易逆差的扩张或较为温和,由2021年的-880亿美元扩大至-1,500亿美元左右的水平,相较疫前-2,500亿美元的水平仍有一定距离。
总体来看,货物贸易景气度将进一步下行,进口金额增速放缓幅度大于出口,货物贸易将呈现衰退式顺差。以美元计,预计全年出口增速6.3%,进口增速2.8%,货物贸易差额同比扩张19.9%。考虑到服务贸易逆差将有所回升,“净出口”对GDP的拉动将有所减弱。此外,贸易景气下行还将通过产业链条影响相关内需的景气度,对经济的压力存在乘数效应,这并未被直接纳入对GDP增长的贡献。
(二)消费:弱势复苏
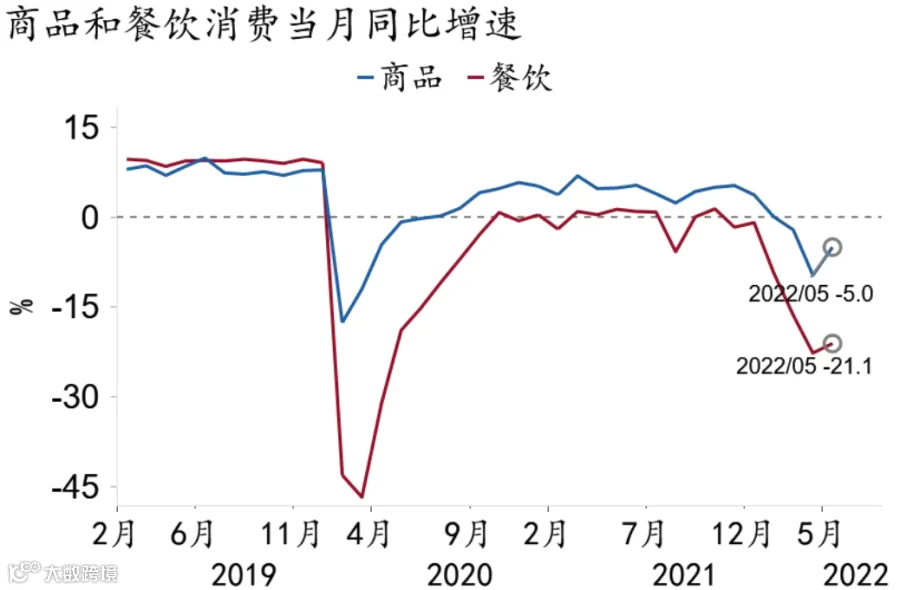
一季度消费对GDP增速的贡献明显下滑,由去年全年的5.3pct降至3.3pct。疫情冲击叠加私人部门收入增长承压,消费信心减弱,导致我国社会消费品零售总额自2020年以来二度陷入收缩,修复缓慢。1-5月,社会消费品零售总额累计同比下降1.5%,其中4月降幅达11.1%,约为2020年最大降幅(20.5%)的一半。
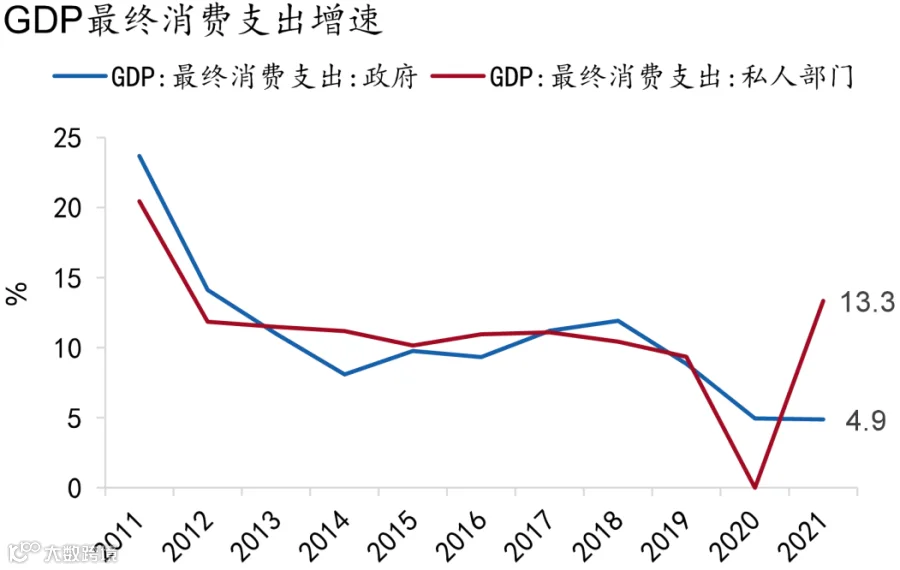
从三大部门看,下半年消费修复的动能或仍疲弱。2021年居民、政府、企业三者消费的比例约为54:30:16。疫情下政府部门消费持续低迷,去年政府最终消费支出增速仅与2020年持平;同时企业部门的消费或大幅下降,两者共同造成社会集团消费陷入收缩。
图35:消费持续受疫情压制

资料来源:Macrobond,招商银行研究院
图36:政府部门消费增长放缓
资料来源:Wind,招商银行研究院
居民部门消费能力和消费意愿均有所下降。疫情造成了居民收入增速放缓,并且由于居民面临的不确定性上升,增加储蓄、挤出消费。2020年疫情发生后,居民人均消费比收入受到的冲击更大、且恢复至趋势水平所需时间更长。截至今年一季度,全国居民人均可支配收入增速较疫前水平仍存在一定差距。二季度收入和消费大概率出现二次下滑,疫情不确定性可能导致后续修复动能进一步减弱。此外,线下消费场景持续受限,也导致部分消费需求流失。
图37:疫情对居民的消费冲击大于收入

注:2021年各月数据为两年平均增速
资料来源:Wind,招商银行研究院
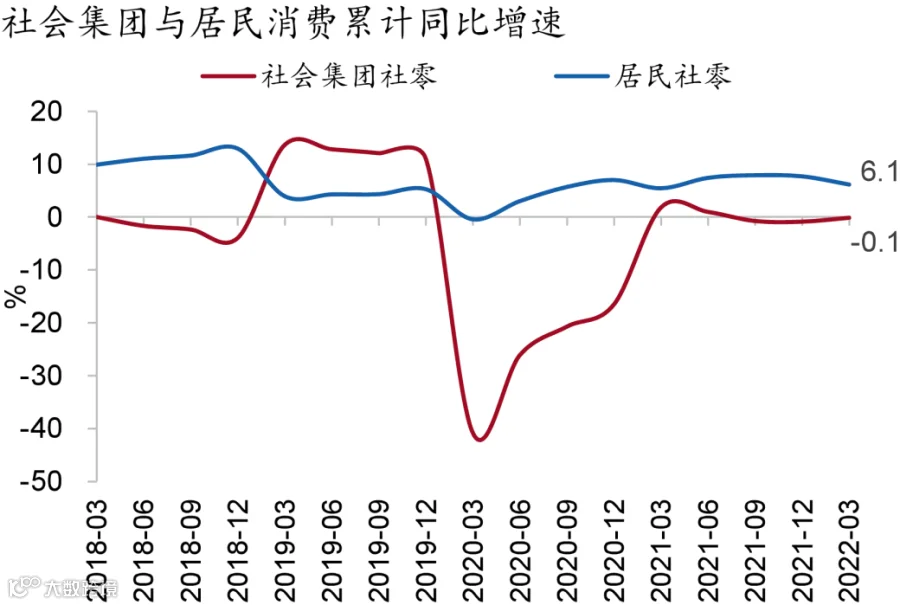
图38:社会集团消费品零售仍处收缩区间
注:2021年各月数据为两年平均增速
资料来源:Wind,招商银行研究院
政府部门财政紧平衡加剧,持续压缩支出。一方面,今年前5个月土地出让收入同比收缩近3成,而土地出让收入在政府中等口径财政收入中占比在30%左右。另一方面,经济增长放缓也导致税基收缩。而财政支出需要兼顾增长与发展,因此政府持续压缩非必要开支,政府部门消费将因此承压。在企业部门,企业盈利状况承压,也对消费形成压制。今年一季度,包括政府部门和企业部门的社会集团消费同比增速仅为-0.1%。
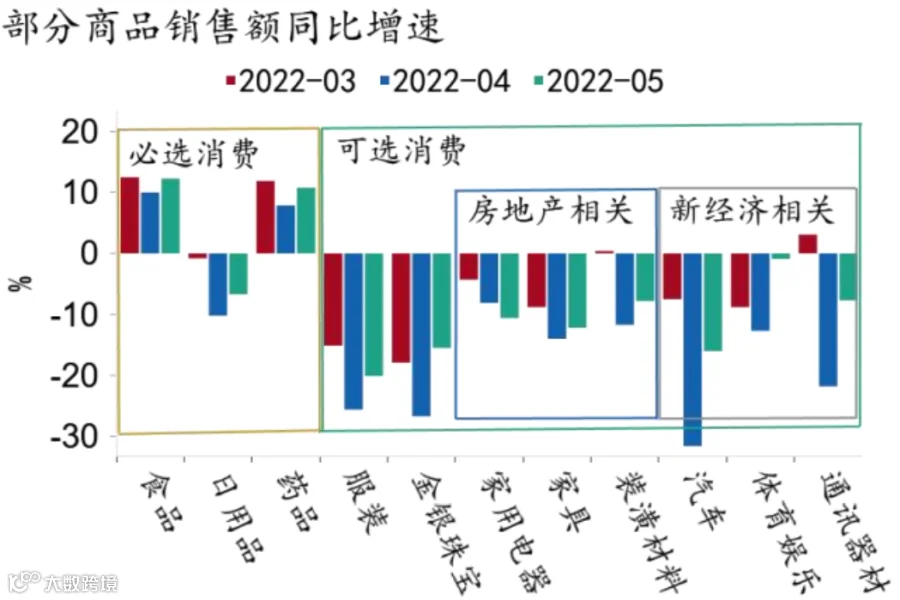
从消费结构上来看,商品消费修复或持续好于服务消费,后续商品消费回升主要靠非必需品的修复。目前,必需消费品增速已恢复至疫前水平,而非必须消费品同比仍处于大幅收缩。中央和地方层面推出的多项促消费政策中,汽车和家电消费刺激政策力度较大。促进汽车消费的政策,包括全国范围的车辆购置税减半征收,新能源汽车下乡,还有部分地区放开限购、发放消费券和补贴等。其中,车辆购置税减半征收或能减少消费者购车费用5%。但考虑到汽车属于大额消费品,在预期转弱的背景下,居民大额消费或仍将较为谨慎。
图39:餐饮消费持续低迷
注:2021年各月数据为两年平均增速
资料来源:Macrobond,招商银行研究院
图40:商品消费增长分化
资料来源:Macrobond,招商银行研究院
前瞻地看,预计下半年消费仍将延续弱势复苏,三季度收缩幅度缓慢收窄,最后转为正增长,全年社会消费品零售总额增速约2.6%。