
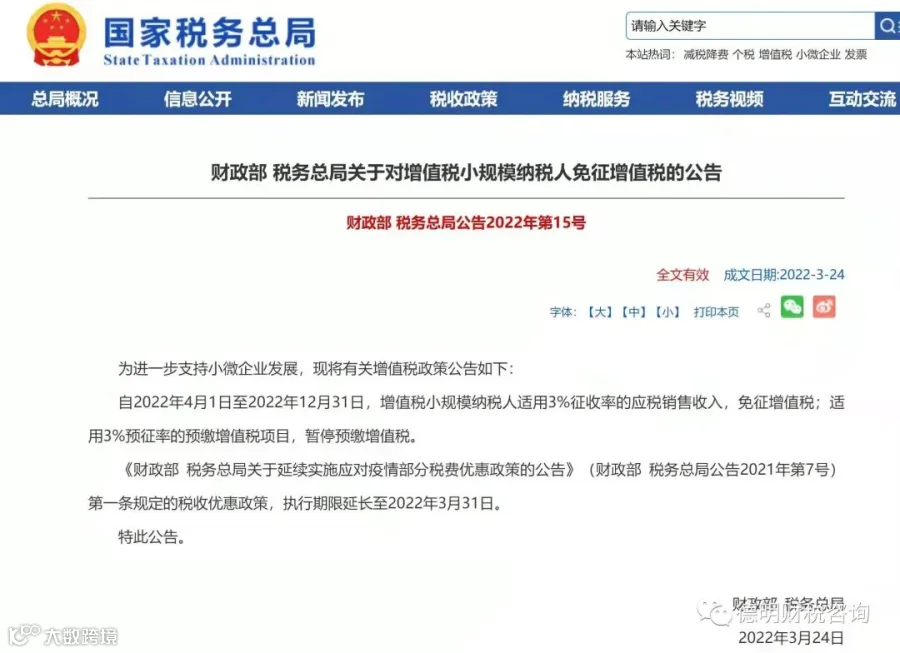
细节明细解读:
1、2022年4月1日前,小规模纳税人依旧享受45万普票免征增值税,1%增值税税率。
2、2022年4月1日后,小规模纳税人增值税恢复3%税率。开票时需选择3%税率。
①开具普票时,取消45万限制,全额免征增值税,暂预缴增值税。
②开具专票时,需按照3%税率缴纳增值税,同时取消1%税率。
3、外地跨区域经营项目,无论开具专票和普票,都不需要去外地预缴增值税。开具的有跨区域经营项目的专票,需要在该公司所在地税务机关,季度申报时,按3%正常缴纳增值税。


 德明财税咨询
细节明细解读:
1、2022年4月1日前,小规模纳税人依旧享受45万普票免征增值税,1%增值税税率。
2、2022年4月1日后,小规模纳税人增值税恢复3%税率。开票时需选择3%税率。
①开具普票时,取消45万限制,全额免征增值税,暂预缴增值税。
②开具专票时,需按照3%税率缴纳增值税,同时取消1%税率。
3、外地跨区域经营项目,无论开具专票和普票,都不需要去外地预缴增值税。开具的有跨区域经营项目的专票,需要在该公司所在地税务机关,季度申报时,按3%正常缴纳增值税。