


中国资本市场建立至今已经30余年,上市公司也已发展到5000多家。上证指数从最初的区区数百点到如今的3000点上下,应该说得到了长足的进步与发展。但是,从近20年看,上证指数始终长期围绕3000点上下波动,期间曾有过三波牛市,但大都很短暂,A股始终未能逃出3000点及牛短熊长的魔咒。何以如此呢?
都说股市是经济的阴晴表,中国经济这30年飞速发展,为何却无法挽回A股的不断掉头?
都说股市是企业业绩的阴晴表,很多企业的业绩与基本面非常好,但却止不住A股的飞流直下三千尺。
都说股市是货币政策的阴晴表,自2008年至今,中国M2暴涨,创下世界之最,但为何却难以让A股浪子回头金不换?
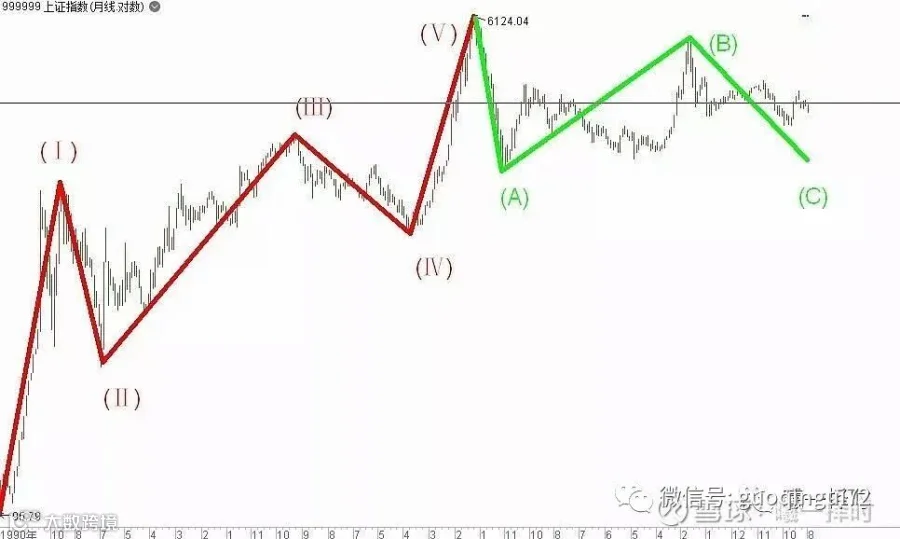

有专家说,中国A股结构主要是散户,因为散户众多,炒作浓厚,导致市场波动太大,因此,都是散户惹的祸!但现如今A股市场公募、私募与量化基金资金量占据了大头,为何机构也沦为散户,屡屡大亏?
前几天,北大师兄高善文(安信证券首席经济学家)发表了一篇文章《关于当前资本市场的一些思考》,其从短期的疫情后疤痕经济、经济复苏不及预期、失业率等角度来分析当下市场悲观情绪,同时,从城市化是否结束?房地产市场是否消失?政府是否有能力控制地政债务和金融风险?银行体系是否稳健?长期盈利能力是否堪忧?资本市场能否创造长期价值?等宏观角度系统讨论了资本市场的的一些问题。
我对他的分析观点和角度是赞同的。但是,我认为,中国A股之所以长期熊市,难以成长,与上述观点有关,但并非主要原因。主要逻辑与原因在于如下几个方面:
一、中国A股市场的定位问题
一个健康的发达的资本市场主要有三大功能:为企业提供直接融资(IPO及PIPE再融资等),为投资者提供投资收益,交投活跃充分定价。
我们将A股定位为融资功能,不断强化其融资功能,却忽略了投资者参与资本市场交易的投资收益及利益保护。
二、牛市成长的逻辑在于进场资金不断增加,即:进场资金大于退场资金。
我们做一分析,A股流出资金主要方式为:(1)上市公司通过IPO融资,再融资,从资本市场拿到资金,用于公司发展。其中再融资规模远远大于IPO,A股最近几年融资规模(也就是从资本市场拿走的钱)远远超过美股,也远远超过世界其他主要资本市场。(2)大股东减持套现,通过各种方式减持套现。(3)投资者离场。
资金流入的方式只有一个:机构投资者散户进场参与股票交易的资金。此外,还有公司回购或大股东增持,但这个很少,几乎可以忽略不计。
据有关专业人士统计,每年A股资金净流出在8000亿元-1.6万亿元之间。也就是说,A股是一个不断抽血的市场。
这样的市场,犹如水池一样,当流入不及流出时,最终将导致水池水量不断下降,导致交易资金减少。直接影响股价,交投活跃及企业融资功能。
三、一个让90%投资者亏钱的市场,难以成长
如果一个市场成为上市公司大股东圈钱的市场(发行股票圈钱,相当于印钞),成为庄家肆虐的市场,成为资金持续大幅度净流出的市场,投资者哪来的长期价值投资信心?
一个长期不分红,很少分红的资本市场,投资者如何依靠持股获取收益?
四、政策预期不确定,同样导致资本市场敏感多变。
不确定下,政策多变,影响人们的经济预期和行为,同样导致A股市场极其脆弱敏感,成为快速轮动的猴市。
因此,A股与经济基本面有关,与货币政策有关,与地缘政治有关,但是,也与上述笔者所谈的更为有关。既然了解了底层逻辑,就应当从此做起,共同呵护资本市场。
一个强大的资本市场,是国富民强的标配。可以源源不断为产业转型提供动力,为国家经济建设发展提供支持。同时,也为百姓提供稳定的长期的收益,化解投资忧虑,解决养老资金问题。
郭勤贵,律师,先后在北大、清华、哈佛、耶鲁、北外学习或访学。先后在国浩、中伦、金杜、德恒等著名律所执业。担任多家上市公司独立董事。著有《危机:1520-2021》《赢在资本》《股权并购》《公司诉讼36式》等10多本著作。其中著作《危机:1520-2021》被北大、清华、哈佛、耶鲁、中国国家图书馆、大英图书馆及美国国会图书馆收藏。
专注于公司、证券、金融、知产等商业诉讼仲裁代理以及金融、公司、证券等经济类犯罪辩护。