


关注我们
咨询抢先看
刚刚!某公司在税务大厅服务窗口代开了4份发票,却被定性为虚开!这究竟是怎么回事呢?快来看一下吧!
突发!税局代开发票!
竟然被税局认定为虚开?
近日,某地税务局稽查局作出了一份处理决定书引起来广泛关注:
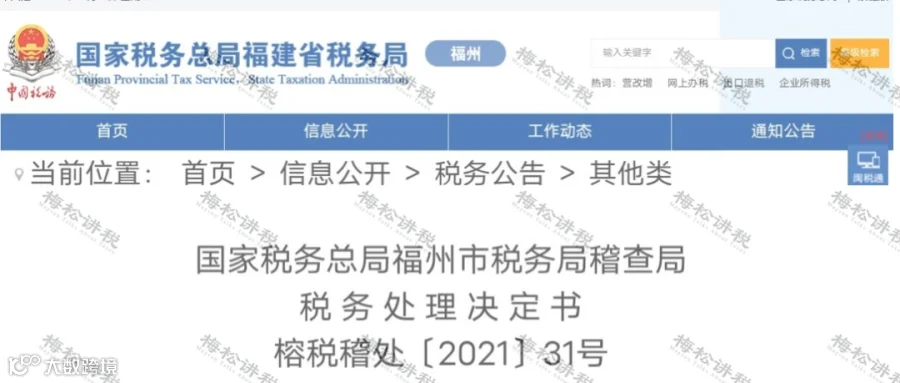
事情大致经过:
税局对XXX贸易有限公司进行检查。发现:该公司2018年1月-2019年7月期间在无实际货物销售的情况下,通过收取票点后回流资金,向其下游企业虚开增值税发票。
其中,2018年1月1日至2019年7月31日期间该公司开具增值税普通发票34份,价税合计2691805.15元;税务窗口代开增值税专用发票4份,价税合计价税合计2135126元;另作废7份。
最终,税局将该公司2018年9月-2019年4月开具的增值税普通发票34份;税务窗口代开增值税专用发票4份,共计38份,金额4686340.89元,税额140590.26元,价税合计4826931.15元,定性为虚开。
为什么在税务局代开的发票,居然被税务局认定为虚开?
其实,这事也没啥好奇怪的。
因为,在税务机关代开发票的窗口,只要纳税人通过声明证明其开票信息的真实性、合法性,缴纳了相关税费,就可以领取发票。
所有来代开发票的人,开票信息所对应的经济业务一定都是真实的吗?事实上显然不可能,但在发票代开,税款征收环节,办税大厅是不会也不可能去鉴定监管业务是否真实。
而在随后开展的税务稽查执法活动中,则会专门去查处虚开发票案件,查出的虚开发票中出现在税务机关代开的发票,并不稀奇。对虚开发票的责任人追责,无可厚非。
案例启示!
2021年,税局将从这4个方面检查企业!
从上面税局代开发票被查的案例里,我们还给大家总结了一些税局稽查的重点方向。主要有4个方面:
一、实地调查
稽查部门实地查看,发现被查企业虽登记状态正常,但未在注册经营地址正常经营。《检查通知书》无法送达,公告后企业也不到稽查局接受检查,因此认定该企业属走逃失联。
二、查询社保系统
通过系统查询,被查企业登记从业人员3人,无社保缴纳记录。
三、调查受票企业银行账户
对受票企业外调检查,发现被查企业资金回流至受票企业相关人员。
四、调查开票企业银行账户
在对该公司银行账户检查发现,货款大多通过“XXX”个人账户回流,且无人员工资费用的相关支出。
附:遇到税局检查,企业应对方法

企业代开发票注意了!
务必重视这12个风险点!对照自查!
既然去税局代开发票,一样有虚开的风险,那么作为企业老板和会计,在开票的时候,就得注意了:建议对照自查检查以下12个风险点。
1.在开票金额快达到免征额临界点的时候,经常地作废发票,普票作废比例异常。
2.用自然人到税局代开大额发票。
3.在同一地址注册多家小规模纳税人向外开票。
4.业务发生地不合理。
5.小规模纳税人成立后,短期内大量开大额发票,且法人年龄偏大,无经营能力。
6.作废发票的数量比例异常。
7.补办者要求开发票时,开的发票不合格。
8.免税发票的开具不符规定。
9.发票清单不按规定开,开具有错误。
10.存在购销内容不匹配、进销项异常。
11.经常性金额顶格开发票。
12.经常性凌晨开发票。

关于发票
给企业和老板8个提醒!
最后,在这里提醒各位,开发票时一定要注意以下事项:
01、增值税专用发票已认证抵扣,开具红字发票后不需退回原蓝字发票
根据国家税务总局关于修订《增值税专用发票使用规定》的通知(国税发【2006】156号) 第二十五条 用于抵扣增值税进项税额的专用发票应经税务机关认证相符(国家税务总局另有规定的除外)。认证相符的专用发票应作为购买方的记账凭证,不得退还销售方。
本规定所称认证,是税务机关通过防伪税控系统对专用发票所列数据的识别、确认。
本规定所称认证相符,是指纳税人识别号无误,专用发票所列密文解译后与明文一致。
02、跨年退货或开票有误的也可以开红字发票
根据国家税务总局公告2016年第47号:纳税人开具增值税专用发票后,发生销货退回、开票有误、应税服务终止等情形但不符合发票作废条件,或者因销货部分退回及发生销售折让,需要开具红字专用发票。
03、发生发票丢失需登报声明作废
根据《中华人民共和国发票管理办法实施细则》 第三十一条 使用发票的单位和个人应当妥善保管发票。发生发票丢失情形时,应当于发现丢失当日书面报告税务机关,并登报声明作废。
04、被收缴发票的纳税人可至税务机关代开发票
根据《国家税务总局关于加强和规范税务机关代开普通发票工作的通知》(国税函【2004】1024号)被税务机关依法收缴发票或者停止发售发票的纳税人,取得经营收入需要开具发票的,可由税务机关代开发票。
05、购买二手车可按规定取得增值税专用发票抵扣进项税额
销售二手车的一般纳税人可以开具增值税专用发票、小规模纳税人可由主管税务机关代开增值税专用发票。
个人销售二手车的:二手车经纪机构和消费者个人之间二手车交易需要开具发票的,由二手车交易市场统一开具。
06、必须填写普票的“纳税人识别号”栏
根据《国家税务总局关于增值税发票开具有关问题的公告》(国家税务总局公告【2017年】16号):自2017年7月1日起,购买方为企业的,索取增值税普通发票时,还应向销售方提供纳税人识别号或统一社会信用代码;销售方为其开具增值税普通发时,应在“购买方纳税人识别号”栏填写购买方的纳税人识别号或统一社会信用代码。不符合规定发票,不得作为税收凭证。
07、可重新开具 营改增以前开的营业税发票(开票错误等问题)
根据国家税务总局公告2017年第11号规定,纳税人2016年5月1日前发生的营业税涉税业务,需要补开发票的,可于2017年12月31日前开具增值税普通发票(税务总局另有规定的除外)。
08、企业选择简易计税办法也可开专票
纳税人销售自己使用过的固定资产,适用简易办法依照3%征收率减按2%征收增值税政策的,可放弃简税,按照简易办法3%征收率缴纳增值税,并可开专票。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人
END

扫码关注我们
了解更多信息

王会计:15859004524
陈会计:13850160276