


定了!7月征期延长
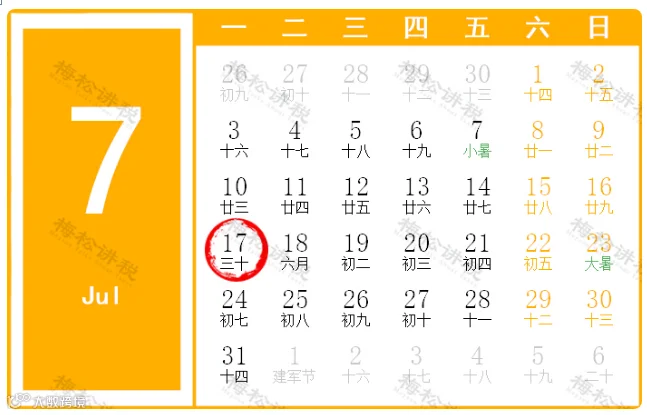
税局明确:7月申报纳税期限截至7月17日。
申报增值税、消费税、城市维护建设税、教育费附加、地方教育费附加、文化事业建设费、个人所得税、企业所得税、核定征收印请纳税人要合理安排时间,按时完成抄报税哦!
企税预缴规则变了!
7月起预缴可享受!


小规模纳税人
二季度纳税申报指南
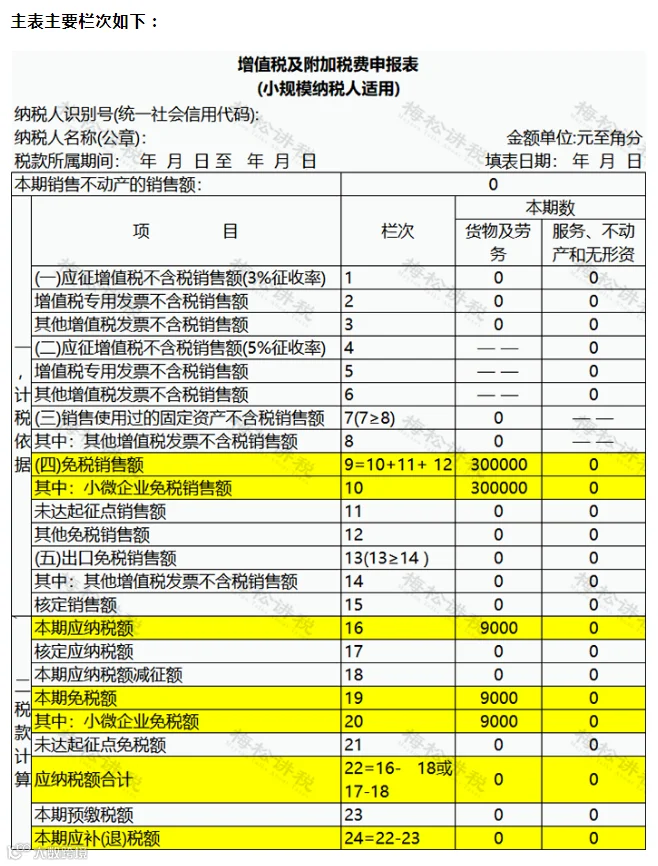
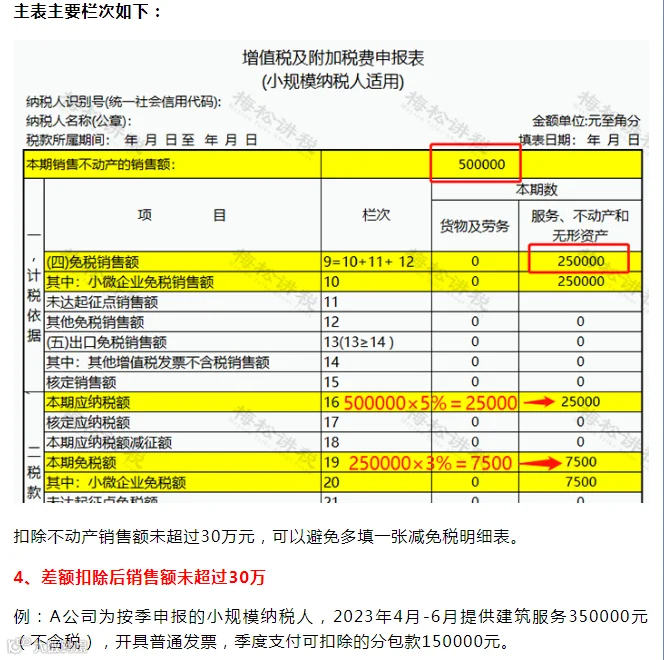
1、季销售额未超过30万且未开具专票
例:A公司为按季申报的小规模纳税人,2023年4月-6月销售服务(不含税)25万元,开具免税的普通发票。
分析:免税销售额=250000元;免税额=250000×3%=7500元




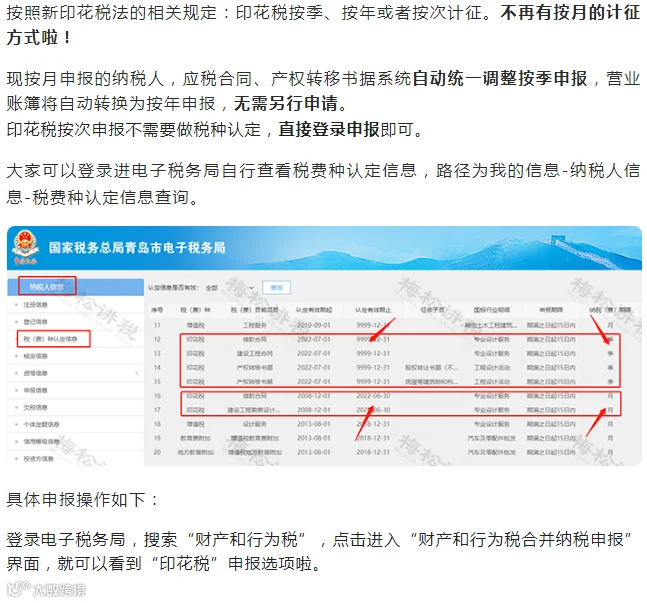
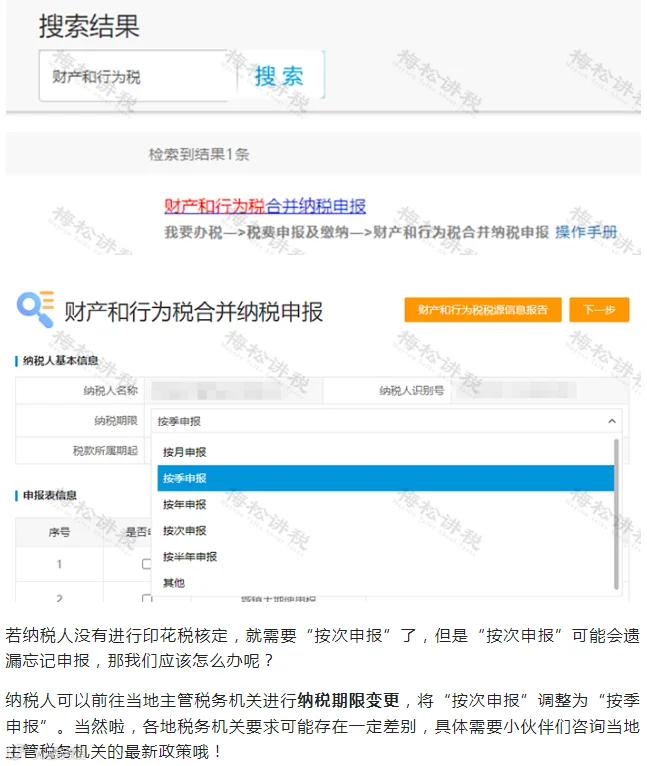
印花税按季申报实操
原勾选平台停用!
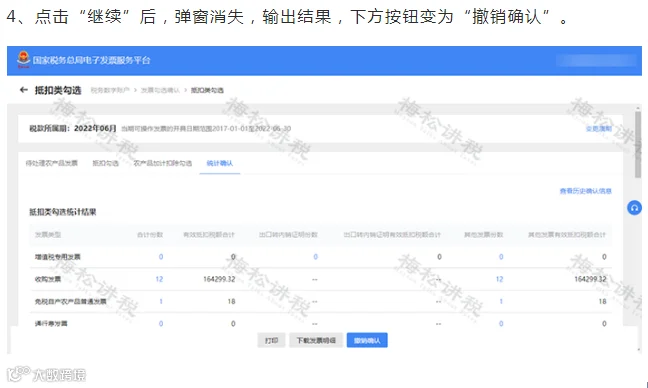
电子税务局勾选指引!


预缴企税的会计处理
一、季度预缴
企业应根据会计准则的规定,计算确定的当期所得税和递延所得税之和,即为应从当期利润总额中扣除的所得税费用,通过“所得税费用”科目核算。
所得税费用=当期所得税+递延所得税
借:所得税费用
贷:应交税费——应交所得税
借:应交税费——应交所得税
贷:银行存款
如累计利润为亏损,不缴税也不作会计处理。
二、多预缴税款处理
如企业汇算清缴后应缴企业所得税<已经预缴所得税额,主管税务机关应及时办理退税或者抵缴下一年度应缴纳的税款。
借:其他应收款——所得税退税款
贷:以前年度损益调整——所得税费用
抵缴下一年度预缴时:
借:所得税费用
贷:应交税费——应交所得税
借:应交税费——应交所得税
贷:银行存款
其他应收款——所得税退税款
