撰文| 赵财喵
图片| 来自网络
文献参考 | 中新网、新华网
数电票可以红冲税控票吗?
随着数电票的上线,当下已经有不少企业注销税控盘,不再使用税控发票了。但有的企业就面临了这种情况:“注销后,一旦出现要红冲税控发票的情况,要怎么办呢?”
今天财喵就带领大家一起来了解一下解决办法。
根据多地税务局的答疑情况来看,各票种之间的红冲规则为“新冲旧、电冲纸”:
数电票是可以红冲税控票的,但是前提必须是税控盘已注销!
如果,开票方开具数电票后,受票方未做用途确认及入账确认的,开票方在电子发票服务平台填开《红字发票信息确认单》后全额开具红字数电票,无需受票方确认。
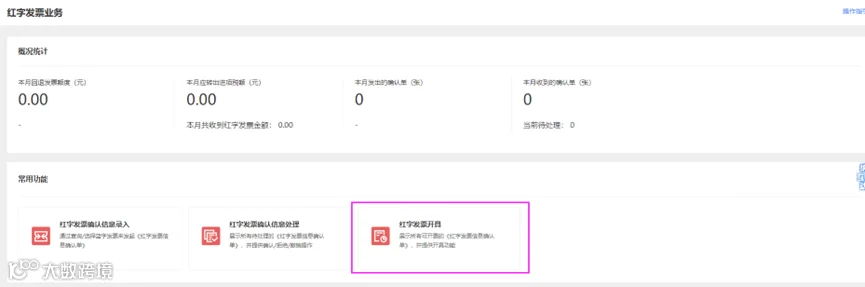
一、登录电子税务局,【我要办税】——【税务数字账户】——【红字发票开具】。如下图:
(每个地区的电子税务局界面可能不太相同,具体以实际为主)
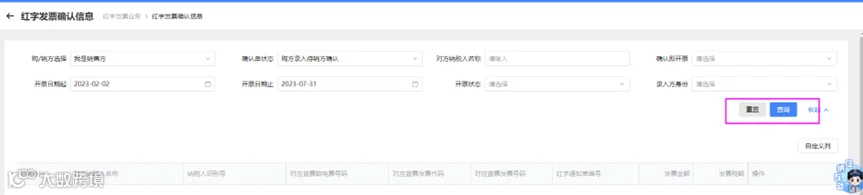
二、选择【红字发票确认信息录入】,录入相对应的蓝字发票信息后,点击【查询】
三、在页面点击【选择】,将选中的蓝字发票信息自动带入到页面。
五、《确认单》提交成功后,选择【红字发票开具】,点击对应的《确认单》,即可开具红字发票。如下图:
如果,受票方已进行用途确认或入账确认的,受票方使用【电子发票服务平台】,开票方或受票方均可在电子发票服务平台填开并上传《红字发票信息确认单》,经对方在电子发票服务平台确认后,开票方才可全额或部分开具红字数电票。
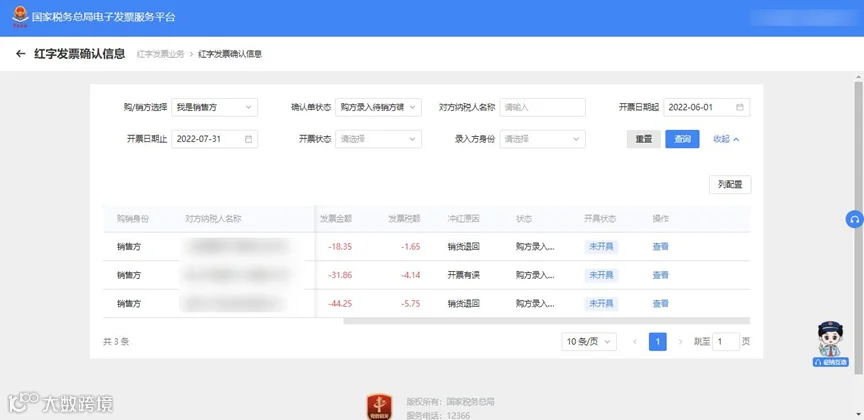
(1)纳税人登录电子税务局,【我要办税】——【开票业务】——【红字发票开具】——【红字发票确认信息处理】。如下图:
试点纳税人开具的数字化电子发票或者纸质发票,如果受票方继续使用增值税发票综合服务平台,已进行用途确认或者入账确认的话如何对红字发票信息进行确认?
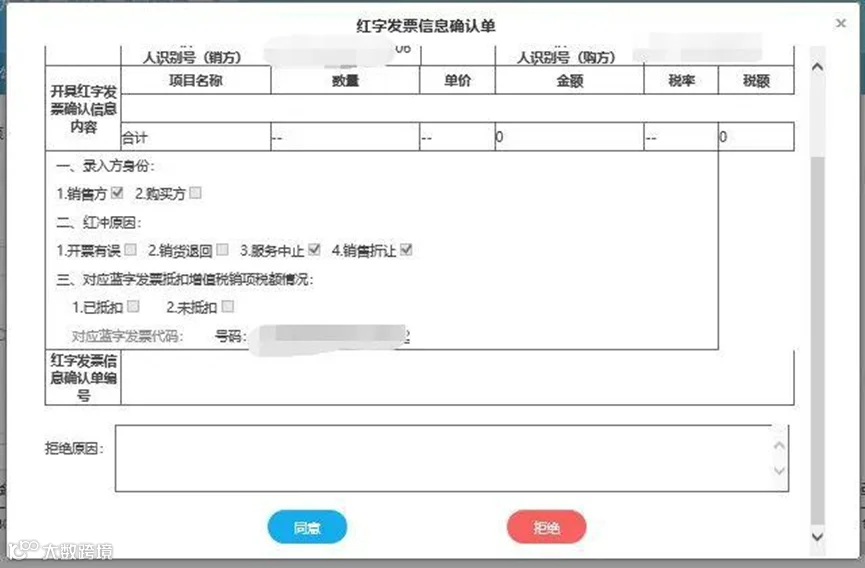
受票方登录增值税发票综合服务平台后点击【发票管理】-【红字申 请确认】,选择“待确认”,根据发票信息输入发票号码和销方识别号,点击【查询】,在查询结果中向右拖动滑动条,点击【操作】, 在弹出窗口中查看红字发票信息确认单的数据是否正确,确认无误向下滑动竖型条点击【同意】即完成确认操作,确认后开票方即可进入电子税务局开具红字发票。
如果是购买方未对收到的发票做勾选确认或者入账,以及撤销勾选确认或者入账的时候,销售方可以直接在电子税务局发起红字信息确认单,无需对方确认,不需要对方确认的红字信息确认单超过72小时也不会自动撤销。
除上述情形外一律由购销双方确认后启动红字发票开具流程,购销双方任意一方发起红字开具流程后,经对方确认后由开票方开具红字发票,如果超出72小时未确认的,该流程自动作废,需要重新发起流程。
小编也给大家整理了关于发票红冲的表格,可以辅助大家记忆哦!

1、我是试点纳税人,可以在电子税务局中对同一张已确认用途的发 票多次发起红字发票开具流程吗?
除以下几种特殊情形,试点纳税人可以通过电子税务局对同一张已确认用途的发票多次开具红字发票:
(2)蓝字发票对应的“增值税优惠用途标签”为“待农产品全额加计扣除”或“已用于农产品全额加计扣除”的,必须全额红冲。
“增值税优惠用途标签”为“待农产品部分加计扣除”或“已用于农产品部分加计扣除”的,第一次红冲只能对未加计部分全额冲红或整票全额红冲。
如第一次对未加计部分全额冲红,第二次红冲仅允许对剩余部分(即已加计部分)全额红冲;
(3)蓝字发票标签为“差额征税-差额开票”时,必须全额红冲;
(4)试点纳税人对同一张已确认用途的发票多次开具红字发票,累计开具的红字发票票面记载的数量、负数金额、负数税额绝对值之和, 均不得超过原发票票面记载的数量、金额和税额。
冲红原因应由纳税人根据业务实际确定。需要注意的是,如原蓝字发票商品服务编码仅为货物或劳务时,红冲原因不允许选择“服务中止”;商品服务编码仅为服务时,红冲原因不允许选择“销货退回”;兼营销售则不对红字原因进行控制。
3、试点纳税人通过电子税务局开具红字发票后,是否需要追回已开具的发票?
试点纳税人通过电子税务局开具的数字化电子发票被红冲时,无需追回被红冲的数字化电子发票及其纸质打印件;通过电子发票服务平台开具的数字化电子发票(纸质发票)被红冲时,需要追回被红冲的纸质发票。
如果你想了解更多相关问题,可以随时拍一拍财喵小助手(微信huishuixueyuan002)咱们一起聊聊!
财会人的专属公众号
👇🏻 欢迎大家关注👇🏻