
个人之前有去税局代开发票,因未自行申报个税,现在被税局要求自查!个人去税局代开发票后,个税在哪里申报呢?代开的发票右下角备注由扣缴义务人代扣代缴个税,是支付方代扣个税吗?没有备注的呢?
个人代开发票都交哪些税?2024年有哪些优惠可以享受呢?一起来看看吧!
国家税务总局***区税务局第二税务所税务事项通知书
事由:以前年度存在前台代开发票未自行申报劳务报酬所得、经营所得或其他所得
依据:《国家税务总局关于个人所得税自行纳税申报有关问题的公告》(国家税务总局公告2018年第62号)
通知内容:经系统查询,你2021年度存在前台代开发票未自行申报劳务报酬所得、经营所得或其他所得情形,依据《国家税务总局关于个人所得税自行纳税申报有关问题的公告》(国家税务总局公告2018年第62号)第一条规定:需要办理汇算清缴的纳税人,应当在取得所得的次年3月1日至6月30日内,向任职、受雇单位所在地主管税务机关办理纳税申报,并报送《个人所得税年度自行纳税申报表》。
纳税人有两处以上任职、受雇单位的,选择向其中一处任职、受雇单位所在地主管税务机关办理纳税申报;纳税人没有任职、受雇单位的,向户籍所在地或经常居住地主管税务机关办理纳税申报。
第二条规定:纳税人取得经营所得,按年计算个人所得税,由纳税人在月度或季度终了后15日内,向经营管理所在地主管税务机关办理预缴纳税申报,并报送《个人所得税经营所得纳税申报表(A表)》。
在取得所得的次年3月31日前,向经营管理所在地主管税务机关办理汇算清缴,并报送《个人所得税经营所得纳税申报表(B表)》;从两处以上取得经营所得的,选择向其中一处经营管理所在地主管税务机关办理年度汇总申报,并报送《个人所得税经营所得纳税申报表(C表)》。


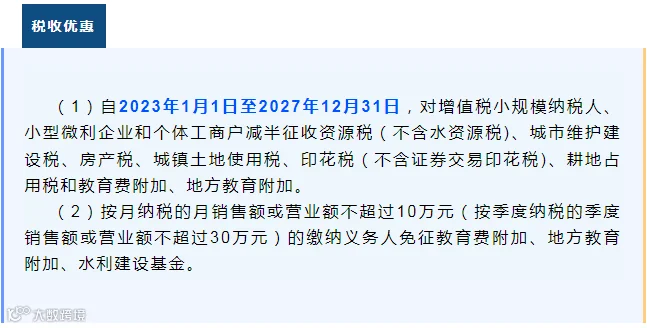


张教授为公司提供财税咨询,收取劳务费10100元(含税),由税务局代开发票,假设城建税适用税率为7%。
教育费附加及地方教育费附加:免税,依据:财税〔2016〕12号
技术咨询需要交纳印花税,但是会计税务咨询不属于技术咨询范围。
个人所得税:10100/(1+1%)*(1-20%)*20%=1600元
个人代开发票时,所缴纳的个人所得税,一般是按照“劳务报酬所得”由支付方代扣代缴。
应纳税额=(收入—减除费用)*适用税率表-速算扣除数
减除费用:预扣预缴税款时,劳务报酬所得每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按收入的百分之二十计算。










例如上面的,备注“个人所得税由支付方依法预扣预缴(或代扣代缴)”的,企业必须代扣代缴申报个税。
政策依据:
根据《国家税务总局广西壮族自治区税务局关于自然人申请代开发票个人所得税有关问题的公告》(国家税务总局广西壮族自治区税务局公告2019年第4号)的规定,广西区内自然人申请代开发票的应税所得项目属于劳务报酬所得、稿酬所得和特许权使用费所得的,个人所得税不在开票时缴纳,而应由扣缴义务人(支付所得的单位)按规定预扣预缴(或代扣代缴)和办理全员全额扣缴申报。
而个人取得的代开发票上将会备注“个人所得税由支付方依法预扣预缴(或代扣代缴)”。扣缴义务人应扣未扣税款的,依照《中华人民共和国税收征收管理法》的规定处理。
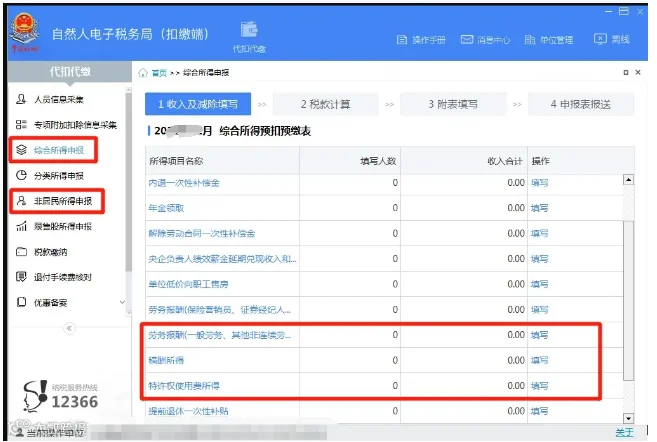
若是非居民纳税人取得的劳务报酬所得、稿酬所得和特许权使用费所得,在“非居民所得申报”进行填报;

由于取得劳务报酬所得、稿酬所得和特许权使用费所得的个人并非企业雇员,因此在采集人员信息时注意选择为其他类型人员。任职受雇从业类型为“雇员”时,综合所得/非居民所得的一般劳务报酬所得和其他劳务报酬所得不可填写。
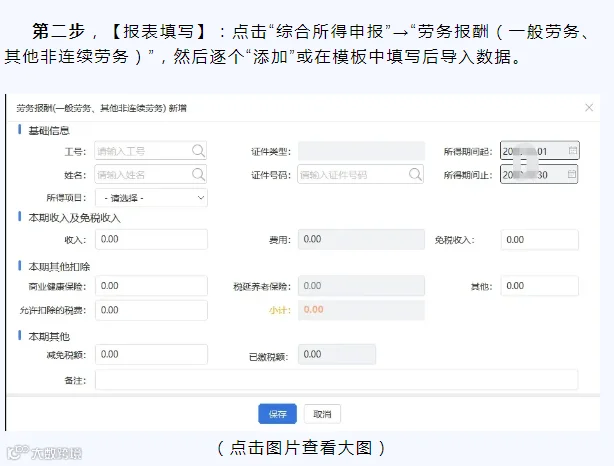
第一步,【人员信息采集】:人员状态选“正常”,任职受雇从业类型选“其他”,完善其他各项信息填写保存后报送。







 福州创青在线财税咨询有限公司