


2024年4月份征期延长了,请大家合理安排好时间!小编给大家整理了4月申报期的几项要点:
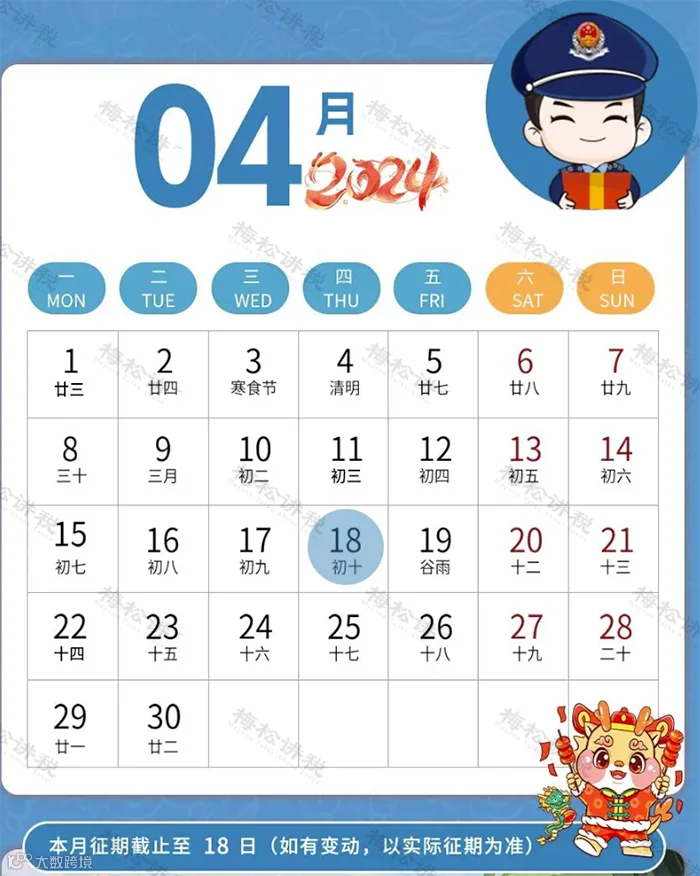
税局明确:4月申报纳税期限截至4月18日!
申报增值税、消费税、城市维护建设税、教育费附加、地方教育费附加、文化事业建设费、个人所得税、企业所得税、核定征收印花税、环境保护税、资源税。
各地方存在微小差异,请纳税人要合理安排时间,按时完成报税哦!

一、四川成都
成都人社局官方微信公众号发布了《4月起,单位社保缴费方式有变》的文章,明确从2024年4月起,成都社保将正式告别参保单位社保费的批量扣费时代。参保单位每月可通过“社保费管理客户端”或四川省电子税务局等渠道自行申报缴费。

二、陕西省
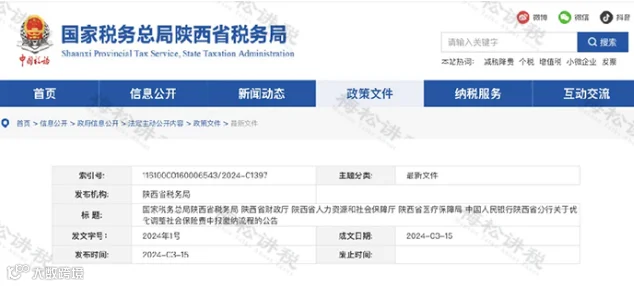
2024年3月15日,陕西省税务局发布了《国家税务总局陕西省税务局 陕西省财政厅 陕西省人力资源和社会保障厅 陕西省医疗保障局 中国人民银行陕西省分行关于优化调整社会保险费申报缴纳流程的公告》,明确自4月1日起优化调整社保申报缴费流程。
三、河南省
2024年3月15日,河南省税务局发布了《国家税务总局河南省税务局河南省财政厅 河南省人力资源和社会保障厅中国人民银行河南省分行 河南省医疗保障局关于优化调整社会保险费申报缴纳流程的公告》。
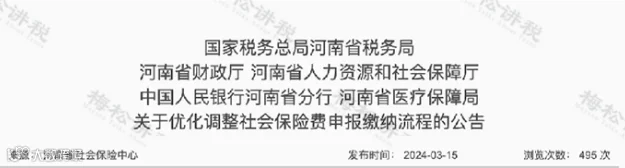
自2024年4月1日起,将此前实行的缴费人先向人力资源社会保障、医疗保障部门申报应缴纳的社会保险费,再依据两部门核定的应缴费额向税务部门缴费的流程,优化调整为缴费人自行向税务部门申报缴费。
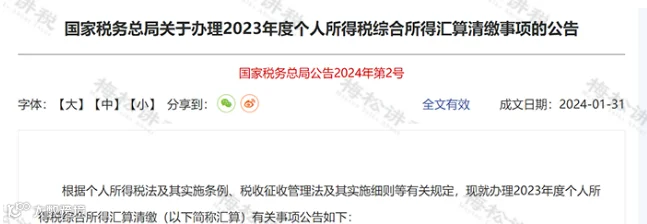
一、哪些人需要办理汇算清缴?
符合下列情形之一的,纳税人需办理汇算:
(1)已预缴税额大于汇算应纳税额且申请退税的;
(2)2023年取得的综合所得收入超过12万元且汇算需要补税金额超过400元的。
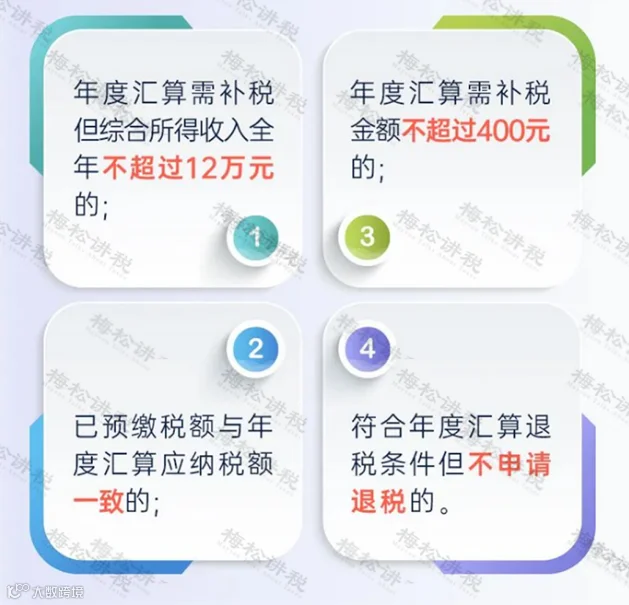
二、哪些人无需办理汇算清缴?
纳税人在2023年已依法预缴个人所得税,且符合下列条件之一的,无需办理年度汇算清缴:
三、哪些费用可以在汇缴期间补充扣除?
下列在2023年发生的税前扣除,纳税人可以在年度汇算期间填报或补充扣除:
(1)纳税人及其配偶、未成年子女符合条件的大病医疗支出;
(2)符合条件的3岁以下婴幼儿照护、子女教育、继续教育、住房贷款利息或住房租金、赡养老人等专项附加扣除,以及减除费用、专项扣除、依法确定的其他扣除;
(3)符合条件的公益性慈善事业捐赠;
(4)符合条件的个人养老金扣除(上限12000元/年)。
温馨提示:
同时取得综合所得和经营所得的纳税人,可在综合所得或经营所得中申报减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除,但不得重复申报减除。
四、手机端如何办理个税汇缴?
(1)打开个税App,选择【综合所得年度汇算】,选择【2023年度】。
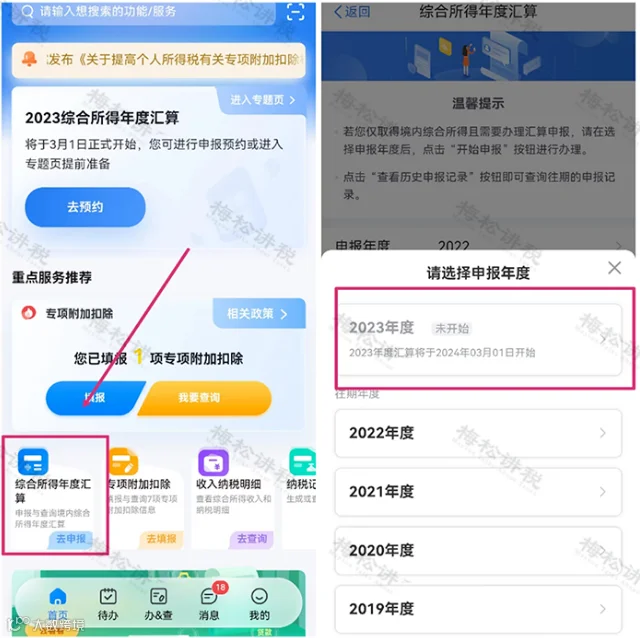
(2)纳税人需要核对当年“综合所得收入”、“专项扣除”、“专项附加扣除”等项目,并选择“年终奖计税方式”。
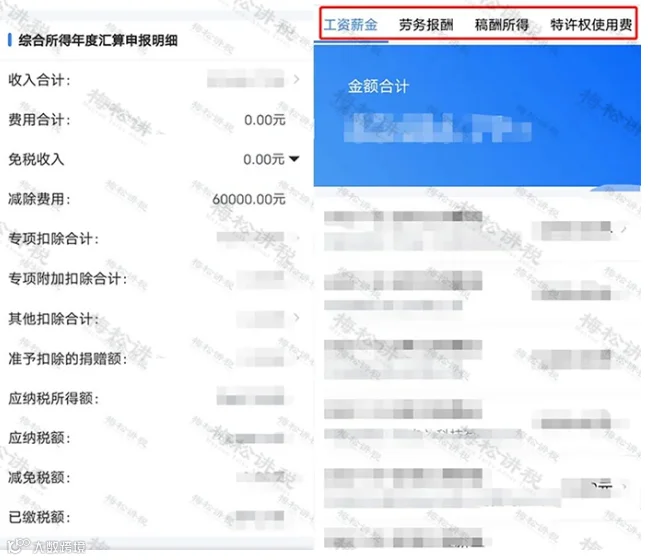
温馨提示:
纳税人在2022年未及时添加专项附加扣除的,可在汇算清缴时选择一次性扣除。
(3)纳税人核对无误后,选择提交,根据汇算结果,【补税】或【退税】。

一、重点注意事项
(一)尽早报送财务报表。建议在企业所得税年度纳税申报前报送2023年度财务报表。因企业所得税年度纳税申报表主表1-13行“利润总额计算”中的项目,应按照国家统一会计制度规定填报,在进行企业所得税汇算清缴前报送年度财务报表,有利于纳税人梳理税会差异,准确计算可享受优惠情况,充分运用风险扫描服务,减少申报错误,降低纳税风险。
(二)资格类名单管理。对高新技术企业、技术先进型服务企业、动漫企业、非营利组织、入库年度为2023年的科技型中小企业等资格类企业,系统嵌入名单,若对名单有疑义的,请联系主管税务机关。纳税人务必确认符合相关政策条件,避免错误填报产生后续影响。
(三)高新优惠享受。2023年底取得高新技术企业资格的纳税人,第四季度申报时未享受高新技术企业税收优惠或其他税率类优惠的,应先更正2023年第四季度申报表。
(四)分支机构申报。分支机构不具有法人资格,其经营情况应并入企业总机构,由企业总机构汇总计算应纳税款,并享受相关优惠政策。
(五)汇总纳税企业备案。纳税人若为跨地区经营汇总纳税企业,且申报年度(按税款所属期)汇算清缴为小型微利企业的,申报下一年度分支机构不就地预缴,纳税人及其二级分支机构需至税务机关修改企业所得税汇总纳税备案信息。跨地区经营汇总纳税企业总机构和分支机构备案信息不一致的,需及时修改备案信息。
(六)风险提示服务。电子税务局提供“税收政策风险提示服务”功能,纳税人可在申报表审核成功后,正式提交申报前使用该功能进行扫描。系统会将可能存在的填报问题分类汇总反馈给纳税人。纳税人应及时分析风险提示服务反馈的疑点提示,确属申报错误的应主动修改申报表,提高申报质量,降低申报风险。
(七)申报与缴税相分离。纳税人申报成功后,无须立即缴纳税款,5月31日前登录电子税务局,点击“我要办税—税费申报及缴纳—税费缴纳”进行缴款即可。
(八)及时办理退税。纳税人年度汇算清缴后产生应退税款的,系统会在申报成功后,自动生成退税提示,并提供退税申请的链接,纳税人点击链接后即可跳转至无纸化退税申请界面;未即时申请退税的,系统自动发送通知,后续将推送提醒确认信息,符合智能审核退税条件的,系统自动比对,即时办结。
(九)申报错误更正。汇算清缴期内,纳税人发现申报数据有误,可随时更正申报。需要更正以前年度申报表的,应从更正年度起逐年更正以后各年度申报表。未按要求更正申报的,将对纳税人历年亏损、捐赠支出等以前年度结转数据产生影响,导致纳税人申报错误。
二、申报表注意事项
(一)《企业所得税年度纳税申报基础信息表》(A000000)“103资产总额”平均值的计算公式中资产总额期初、期末值应与财务报表“资产总额”期初、期末值一致。
(二)《企业所得税年度纳税申报基础信息表》(A000000)中“104从业人数”若与季度预缴申报表填报的全年从业人数平均值不一致,且导致小型微利企业标志发生改变的,应先更正第四季度预缴申报表。
(三)《企业所得税年度纳税申报基础信息表》(A000000)“108采用一般企业财务报表格式(2019年版)”,选择“是”的纳税人,根据《利润表》对应项目填列“营业利润”,不执行“营业利润”行次计算规则。
(四)纳税人发生政策性搬迁事项,从搬迁年度次年起,至搬迁完成年度前一年度止,可作为停止生产经营活动年度,从法定亏损结转弥补年限中减除。《企业所得税年度纳税申报基础信息表》(A000000)中的“216发生政策性搬迁且停止生产经营无所得年度”应为“是”。
(五)一般情况下,企业所得税年度纳税申报表主表(A100000)第1行“营业收入”与第11行“营业外收入”的合计数,应大于当年度增值税申报年度累计销售收入。
(六)一般情况下,房地产开发企业年度纳税申报表主表(A100000)第1行“营业收入”应大于或等于《视同销售和房地产开发企业特定业务纳税调整明细表》(A105010)第27行“销售未完工产品转完工产品确认的销售收入”金额。
(七)一般情况下,《职工薪酬支出及纳税调整明细表》第1行第1列“工资薪金支出-账载金额”不应为0。
(八)一般情况下,若《期间费用明细表》(A104000)第19行“研究费用”大于0,则《免税、减计收入及加计扣除优惠明细表》(A107010)第26行“(一)开发新技术、新产品、新工艺发生的研究开发费用加计扣除(填写A107012)”或第27行“(二)科技型中小企业开发新技术、新产品、新工艺发生的研究开发费用加计扣除(填写A107012)”或第28行“(三)企业为获得创新性、创意性、突破性的产品进行创意设计活动而发生的相关费用加计扣除(加计扣除比例____%)”应大于0。
(九)一般情况下,合伙人是法人和其他组织的,应将合伙企业当年度分配的所得和企业当年留存的所得(利润)填入《纳税调整明细表》第41行“(五)合伙企业法人合伙人应分得的应纳税所得额”。
(十)纳税人只要发生资产折旧、摊销等事项,无论是否纳税调整,均须填报《资产折旧、摊销及纳税调整明细表》(A105080)。
(十一)所有纳税人都必须填报《弥补亏损明细表》(A106000)。弥补亏损表中的以前年度亏损数由系统自动带出,纳税人对第8列“当年待弥补亏损额”有疑义的,请咨询主管税务机关。
(十二)享受优惠事项采取“自行判别、申报享受、相关资料留存备查”的办理方式。纳税人应根据经营情况以及相关税收规定自行判断是否符合优惠事项规定的条件,符合税收优惠条件的,通过填报A1070**系列表申报享受税收优惠。
(十三)不论是否享受优惠政策,高新技术企业资格在有效期内的纳税人均需填报《高新技术企业优惠情况及明细表》(A107041)、《研发费用加计扣除优惠明细表》(A107012)。


为支持自由贸易试验区发展离岸贸易,现就在中国(上海)自由贸易试验区及临港新片区试点离岸贸易印花税优惠政策通知如下:
一、对注册登记在中国(上海)自由贸易试验区及临港新片区的企业开展离岸转手买卖业务书立的买卖合同,免征印花税。
本通知所称离岸转手买卖,是指居民企业从非居民企业购买货物,随后向另一非居民企业转售该货物,且该货物始终未实际进出我国关境的交易。
二、本通知自2024年4月1日起执行至2025年3月31日。
政策解读:
1、对企业有特殊规定,是指注册登记在中国(上海)自由贸易试验区及临港新片区的企业;
2.“买卖合同,免征印花税”,指双方都免,含非居民企业也不需要缴纳印花税;
3.仅仅是买卖合同免征印花税,其他印花税应税合同不免;
4.离岸转手买卖是指:居民企业从非居民企业购买货物,随后向另一非居民企业转售该货物,所以这两个环节的“买卖合同,免征印花税”;
5.自2024年4月1日起执行至2025年3月31日:印花税的纳税义务发生时间为纳税人书立应税凭证或者完成证券交易的当日。
