跨境电商“9610”模式已迎来落地窗口期,拼柜集货成为破解其集货难题、加速核定征收落地的关键路径。在B2C零售出口领域,碎片化订单、高频次发货成为常态,9610“集货模式”以“清单核放、汇总申报”为核心优势,搭配“无票免征+核定征收”税收优惠,是中小卖家自营出口降本合规的最优解。结合头部平台实践,精准通过拼柜集货破解9610实操梗阻,才能高效抢占政策红利,决胜新一年度跨境市场。
一、核定征收:9610模式的核心税收红利及案例参考
9610对应跨境电商B2C零售出口,也就是“集货模式”,由企业将包裹送至海关监管场所,海关实行“清单核放、汇总申报”,特别适合小包、多频次发货的跨境卖家。其配套税收优惠是核心吸引力,且需遵循“无票免征为基础、核定征收享红利”的逻辑:无票免征即出口商品无进项增值税发票时,相较于以往需补缴增值税的规定,如今在综试区内可直接免征增值税(但不退税);核定征收则针对无法准确核算成本的跨境电商企业,税务局按一定比例(通常主要参照4%的应税所得率)核定征收企业所得税,大幅降低企业税务负担。
这一政策趋势与税务新规高度契合,2025年7月税务总局发布的《国家税务总局关于优化企业所得税预缴纳税申报有关事项的公告》(2025年第17号公告)明确要求,生产销售企业出口货物需就出口收入依法申报缴纳企业所得税,倒逼行业强化税务合规,头部平台希音推出的供应商所得税代扣代缴服务便是典型适配案例。
二、9610自营出口:实操痛点与合规高效解决方案
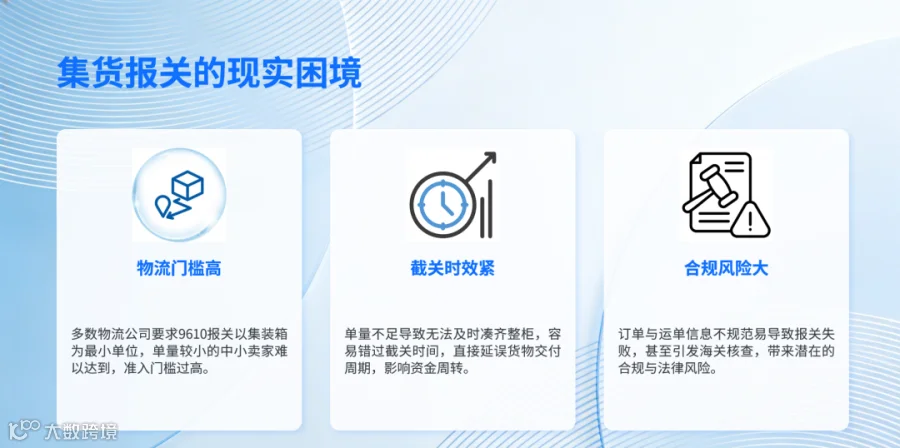
9610模式的核心是“清单核放、汇总申报”的集货通关机制。然而,当前多数物流公司要求报关的最小单位按整柜执行,实操中普遍采用20GP标准柜型(外部尺寸约6.058m×2.438m×2.591m,内部有效容积约33CBM,最大载重约21吨),单个柜子通常可容纳6–7票中小卖家的货物。
这一操作要求叠加中小卖家订单分散、单票货量小的特点,导致集货周期普遍过长——通常为15至30天,部分品类甚至更久。这已成为9610自营出口拼柜的核心梗阻:虽能保障合规性并享受政策红利,却给卖家经营带来显著压力。
针对该难题,需结合物流时效与合规要求,构建标准化操作体系,具体路径如下:
优先对接具备固定截关与开船时效的物流资源,常见类型包括:
一截一开
(周一截关、周一开船)
二截一开
(周二截关、周一开船)
三截三开
(周三截关、周三开船)
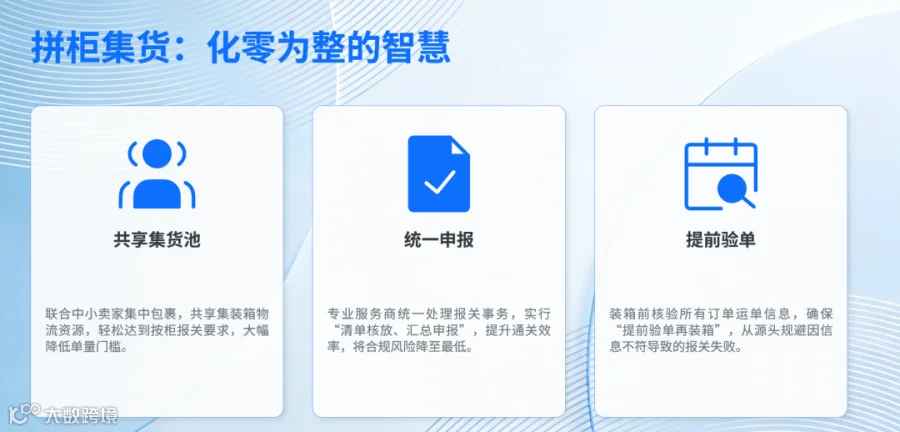
订单量稳定、周转快的卖家可选择一截一开或三截三开,实现高效流转;订单分散的卖家则宜选择二截一开,预留充足集货时间。同时,建议联合目的国一致、报关属性相同的卖家组建拼柜联盟,或依托专业平台整合货源,按20GP柜容纳6–7票的容量规划名额,结合截关时效倒排集货周期,固定拼柜频次,有效降低库存积压与时效风险。
仅与具备自营出口资质的合作伙伴拼柜;提前与口岸、物流商确认不同时效模式下的AB单操作规则;严格控制单柜拼柜票数,确保货物目的国、报关属性一致,从源头减少查验风险,避免因资料不符或协调不畅而错过截关时间。
结合截关节点,于装箱前1–2天完成订单、物流运单与出口清单的信息一致性校验;拼柜前汇总整柜货值,为无票免征货物完整留存交易凭证(如订单记录、收款证明、物流轨迹等),确保所有资料在截关前通过审核,保障流程可追溯且不延误开船。
三、2026年布局建议:合规为基,精准发力
从9610的政策趋势来看,2026年将迎来较大利好与推进,跨境卖家可重点布局,以自营出口、拼柜集货汇总申报的模式落地9610流程,提前筑牢合规基础,为后续争取核定征收、无票免征等政策红利做好充分准备。
政策红利的享受始终以合规为前提。卖家应规范自营出口业务的数据对接、账务管理与材料留存,主动适配监管要求,通过拼柜联盟、专业平台破解集货难题,以核定征收降本、以9610自营出口模式提效,实现合规可持续增长。