一、政策背景
根据《国家税务总局关于支持跨境电商出口海外仓发展出口退(免)税有关事项的公告》(国家税务总局公告2025年第3号,以下简称“3号公告”),企业以海关监管方式代码“9810”(出口海外仓)申报出口的货物,在货物报关离境后,即可申报办理出口退(免)税,核心遵循“离境即退税、销售再核算”的原则。
其中,货物已实现销售的,企业可按照现行出口退(免)税规定直接申报办理退税;货物尚未实现销售的,可按“出口预退税”方式申报,后续再根据实际销售情况进行税款核算调整。两种情形均需符合现行出口退(免)税相关规定。本文重点说明货物已实现销售后的常规申报路径。
此外,结合跨境电商出口退税相关政策要求,从事跨境电商出口海外仓业务(海关监管方式代码“9810”)的跨境电商平台,应当按规定向主管税务机关报送相关数据,作为9810模式出口退(免)税审核的重要佐证依据。根据《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告2025年第15号)相关规定,平台报送数据应当真实、准确、完整、及时,具体包括以下内容:
(一)平台内的经营者和从业人员收入信息
销售货物、服务、无形资产取得的收入,包括收入总额、退款金额、收入净额等;
其中,收入总额是指平台内的经营者和从业人员开展网络交易活动,在当期取得的与之相关的销售款项(全部价款和增值税税额的合计),不扣除向平台企业支付的佣金、服务费等其他费用;退款金额是指当期发生的退货退款、不退货仅退款、服务退款的金额;收入净额是指当期收入总额减去退款金额后的净额。
(二)支付给平台的佣金、服务费合计金额
互联网平台企业应当一并报送平台内的经营者和从业人员向平台企业支付的佣金、服务费合计金额。
上述平台报送数据应当实现销售、物流、资金的闭环对应,确保数据可核查、可追溯。
预退税看着美、用着累,核算期、差异调整、税款追回……不如等销售完成,一次申报更省心。
二、核心操作思路:待海外仓货物实际完成销售后,与平台报送销售数据期间一致进行申报
对于9810出口海外仓业务,推荐的操作路径为:待海外仓货物实际完成销售后,与电商平台向税务机关报送销售数据的期间保持一致,统一办理出口退(免)税申报。
根据《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告2025年第15号),互联网平台企业应当按季度向主管税务机关报送平台内经营者的收入信息(收入总额、退款金额、收入净额)、交易(订单)数量以及支付给平台的佣金、服务费合计金额等数据。税务机关将利用平台报送数据与纳税人申报数据进行比对分析。因此,企业按照与平台报送数据一致的期间(即季度周期)办理出口退(免)税申报,能够实现企业申报数据与平台报送数据的期间匹配与逻辑自洽,有效降低税务核查风险。
|
|
|
|
|
企业退税申报期间与平台向税务机关报送收入信息的期间(季度)保持一致,便于税务机关对两套数据进行比对验证,减少因期间错配导致的申报差异疑点
|
|
|
|
|
|
按实际销售价格计算退税额,平台报送的收入净额与企业申报的销售收入形成对应关系,不存在后续差异调整
|
|
|
销售佐证资料(含平台结算报告)与申报同步准备,归档清晰
|
|
|
避免因核算期内未完成销售而导致的退税款追回问题;同时,企业申报的销售收入与平台报送的收入净额一致,可有效规避税务预警风险
|
|
|
无需进行预退税核算、差异调整、税款追回等后续管理操作,退税审核一次性完成。税务人员可直接调用平台报送数据与企业申报数据进行比对核验,缩短审核时间,既加快了企业资金回笼周期,也降低了税务机关的后续管理成本
|
三、申报操作流程(电子税务局)
以下以外贸企业为例,说明申报操作步骤(生产企业适用免抵退税申报,流程类似):
登录电子税务局,依次点击:【我要办税】—【出口退税管理】—【出口退(免)税申报】—【免退税申报】,进入申报模块。
点击【报关单导入】,将9810模式下的出口货物报关单数据导入系统。系统自动读取报关单中的出口货物信息。
完成【数据管理】和【智能配单】操作,将出口报关单信息与对应的进项增值税专用发票进行匹配,确保商品的品名、数量、计量单位等信息一致。
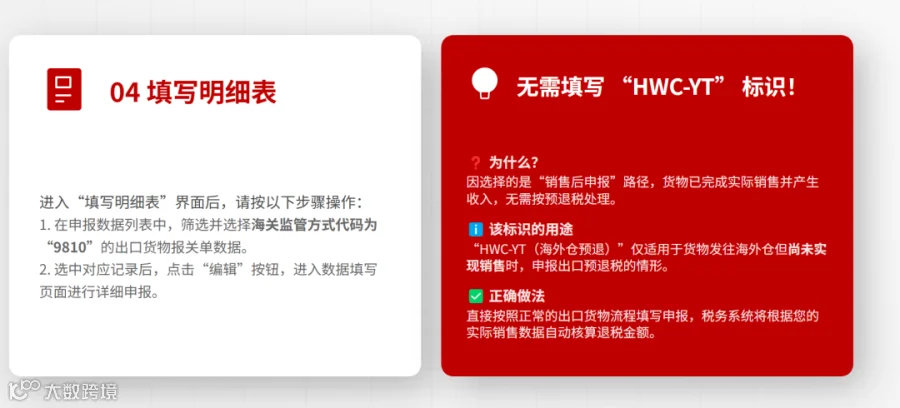
进入“填写明细表”界面,选择海关监管方式代码为“9810”的出口货物报关单,点击编辑,进入《外贸企业出口退税出口明细申报采集》界面。
特别注意:由于货物已实现销售,无需在“退(免)税业务类型”栏内填写“HWC-YT”(海外仓预退)标识。该标识仅适用于货物未销售时申报出口预退税的情形。按照正常出口业务填写即可。
根据实际销售情况对应的出口货物离岸价(FOB价)和适用的退税率,系统自动计算应退税额。企业需核对确认无误。
确认无误后,提交申报数据。税务机关按现行出口退(免)税管理规定进行审核。
四、同批次部分已销售、部分未销售的处理
若同一报关单项号下的同一商品,出现部分货物已实现销售、部分尚未销售的情况,企业可选择以下两种处理方式:
|
|
|
|
|
|
已实现销售的部分按正常出口退税流程申报,无需填写任何特殊标识;尚未销售的部分可暂不办理退税申报,待完成实际销售后再另行申报
|
|
|
|
将该报关单项号下的全部货物统一按“出口预退税”申报,需填写“HWC-YT”标识;后续需对已销售部分进行税款核算调整
|
|
综合建议:优先采用方式一,即已销售部分及时申报退税,未销售部分暂不处理,以此减少后续税款核算调整的工作量,降低合规风险。
五、出口发票的开具:按报关单号、商品汇总开具
在9810出口海外仓模式下,出口发票的开具建议采用按报关单号、报关单商品汇总开具的方式,以适应跨境电商批量销售的实操特点。
结合9810出口海外仓“先囤货至海外仓、后完成终端销售”的核心模式,出口发票开具需贴合业务实质,根据实际销售订单与出口报关单的对应关系办理,同时符合出口退税相关规范。
核心原则:9810模式出口发票开具需以销售订单与出口报关单匹配为核心,同时确保出口发票、销售订单、报关单、进项发票的品名、数量、计量单位保持一致,金额需以实际销售订单成交金额为准(与报关单金额存在差异的,按实际销售金额核算退税额并留存差异说明)。这是退税申报通过的前提条件,也是保障销售真实性、可追溯性的关键要求。
(二)建议开具方式:按报关单号、商品汇总开具
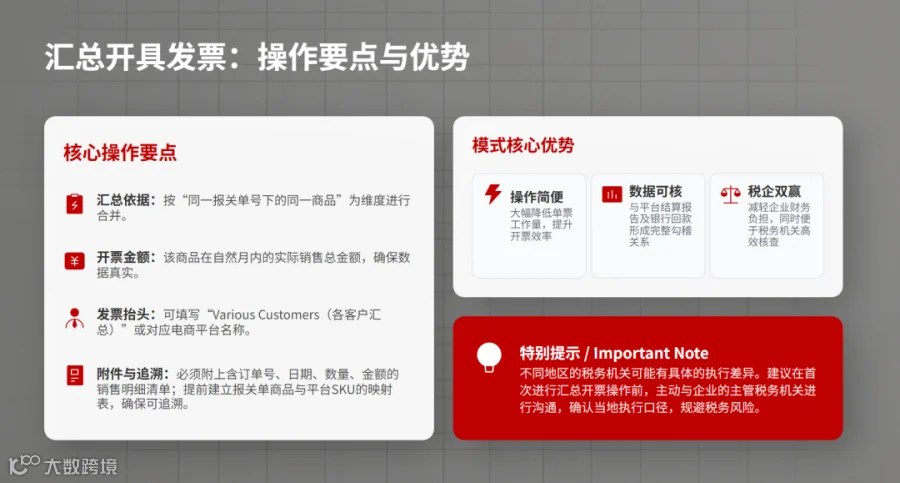
针对9810模式下订单量大、单笔金额小、C端消费者分散的特点,建议采用按月汇总开具的方式,以报关单号和报关单商品为维度,合并开具一张出口发票。
数据来源:从电商平台导出的月度销售报告(如Amazon Settlement Report)中,按报关单号或SKU对应关系,提取实际销售数量及金额;
保留对应关系:企业应建立报关单商品与平台SKU的对应映射表,确保每笔销售能够追溯至对应的出口报关单;
留存辅助资料:汇总开具的出口发票连同销售明细清单一并归档,作为备案单证的一部分;
与主管税务机关沟通确认:鉴于各地税务机关对汇总开具出口发票的接受程度可能存在差异,建议企业在首次采用此方式前,与主管税务机关沟通确认。
(三)备案单证中出口发票的留存要求
根据3号公告第六条,纳税人以出口海外仓方式出口货物的,应按规定留存备案单证。
对于申报出口退(免)税的企业(货物已实现销售),应当在申报出口退(免)税后15日内,完成销售佐证资料(包括出口发票、销售明细账、平台结算报告等)的留存工作以备税务机关核查。企业可以自行选择纸质化、影像化或者数字化方式留存保管上述备案单证。
(四)风险提示
资料一致性要求:出口发票与报关单、进项发票的品名、数量、金额等信息必须保持一致,否则可能导致退税申报被驳回。
汇总开具的合规要求:采用汇总方式开具出口发票的企业,务必保留完整的销售明细清单及平台结算报告,确保税务机关核查时能够逐笔追溯至原始订单。
及时留存备案单证:未按规定留存销售佐证资料或资料为伪造、虚假的,税务机关将追回已退税款,并按现行规定处理。
电子资料归档:所有电子资料需留存完整,保存期限至少5年,且确保与申报数据一致,税务机关核查时需在规定时间内提交。
六、单证备案要求
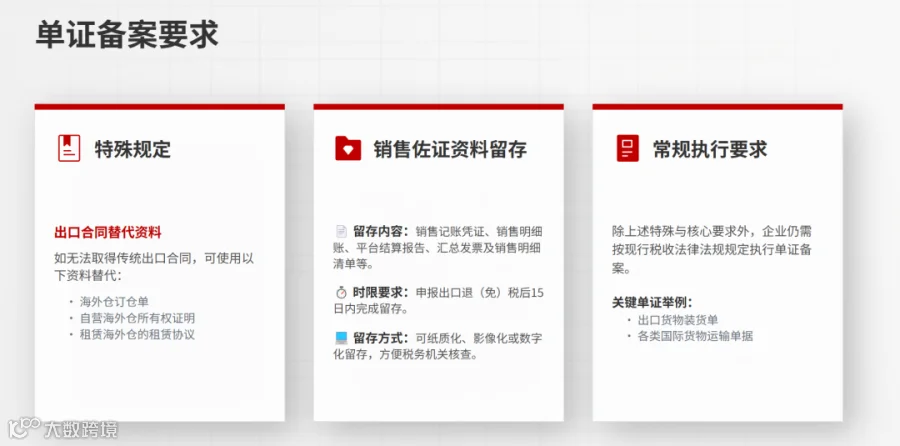
以出口海外仓方式(9810)出口的货物,在进行出口退(免)税申报时,需按规定进行单证备案。与一般贸易相比,有以下特殊规定:
(一)出口合同的替代资料
(二)销售佐证资料(必须留存)
内容:销售记账凭证、销售明细账、平台结算报告、汇总开具的出口发票及销售明细清单等可证明货物已实现销售的资料;
(三)备案单证的其他常规要求
按现行出口退(免)税备案单证管理规定执行,包括出口货物装货单、出口货物运输单据等。
七、风险提示
|
|
|
|
|
申报退税的前提是货物已实际完成销售。企业不得虚构销售事实,否则将面临追回退税款、行政处罚乃至骗取出口退税的刑事风险
|
|
|
税务机关后续核查时,如发现企业未按规定留存销售佐证资料,或资料为伪造、虚假的,应追回已退税款,并按现行规定处理
|
|
|
若实际销售价格与出口报关单金额存在差异,企业应按实际销售情况计算退税额,需留存差异说明资料备查
|
|
|
出口企业应在规定期限内(通常为出口报关之日次月起至次年4月30日前的各增值税纳税申报期内)完成退税申报,避免超期无法退税
|
|
|
采用汇总方式开具出口发票的企业,务必保留完整的销售明细清单及平台结算报告,确保税务机关核查时能够逐笔追溯至原始订单
|
八、总结
对于9810出口海外仓业务,根据货物的不同状态,企业应分别采取相应的操作方式。
(一)货物已实现销售
待海外仓货物实际完成销售后,与平台报送销售数据期间保持一致,按报关单号、报关单商品汇总开具出口发票,并按照现行出口退(免)税的常规流程进行申报,不填写“HWC-YT”特殊标识,按规定留存销售佐证资料。
|
|
|
|
|
无需区分预退税与核算调整,一次申报即可完成,不涉及后续核算和差异调整操作
|
|
|
按实际销售价格计算退税额,不存在预退税额与实际应退税额的差异,无需进行差额调整申报
|
|
|
避免因核算期内未完成销售而导致的预退税款被追回风险,一次申报、一次办结
|
|
|
销售佐证资料与申报同步准备,归档清晰,与平台报送数据期间一致,税务核查通过率高
|
|
|
无需跟踪核算期、无需处理差异调整申报、无需应对预退税追回流程,企业财务操作负担更小
|
对税务机关的优势:无需进行预退税核算、差异调整、税款追回等后续管理,一次审核即可办结退税,有效减轻基层税务人员负担。
(二)货物尚未实现销售
对于报关离境时尚未实现销售的货物,企业可按以下方式处理:
|
|
|
|
|
|
申报“出口预退税”,填写“HWC-YT”标识。在核算期(税务机关办结出口预退税的次月1日至次年4月30日)内,根据实际销售情况办理核算:已销售的确认差异并调整申报;仍未销售的,全额缴回预退税款,待销售后重新申报
|
|
|
|
待货物实现销售后,再按已销售情形申报退税,无需填写特殊标识
|
|
建议:企业根据货物销售预期和自身资金状况,合理选择处理方式。对于销售周期较长或销售不确定性较高的货物,可优先选择“暂不申报”方式,避免后续核算调整的操作成本。
(三)货物发生库存损失
海外仓货物在仓储或运输过程中发生损毁、丢失、被盗等库存损失的,处理方式如下:
根据出口退税相关规定,出口货物须符合“已报关离境、已实现销售、已收汇”等条件方可申请退税。发生库存损失的货物未实现最终销售,不符合退税条件。
已申报出口预退税的:应在核算期内全额缴回已退预退税款;
尚未申报退税的:不得就该部分货物申报出口退(免)税。
根据增值税相关规定,出口货物发生非正常损失(包括因管理不善造成被盗、丢失、霉烂变质,以及因违反法律法规造成货物被依法没收等情形),对应的进项税额不得抵扣,已抵扣的需做进项税额转出。
企业所得税处理
库存损失符合资产损失税前扣除条件的,可在企业所得税税前扣除。
需按规定向税务机关进行资产损失申报(清单申报或专项申报);
留存相关证明材料(如海外仓提供的损毁证明、货物丢失证明、公安机关报案记录、保险公司理赔单据等)。
操作建议
|
|
|
|
|
确认损失事实,取得海外仓出具的损毁/丢失证明、盘点差异报告等佐证资料
|
|
|
|
|
|
对已抵扣的进项税额,在损失确认当期做进项税额转出处理
|
|
|
符合资产损失条件的,向税务机关申报企业所得税税前扣除
|
|
|
留存所有损失证明材料(海外仓证明、盘点记录、保险理赔单等)备查
|
(四)综合建议
对于9810出口海外仓业务,企业应根据货物实际状态,采取差异化处理策略:
|
|
|
|
|
及时按常规流程申报退税,确保申报数据与平台报送数据期间一致
|
|
|
根据销售预期和资金需求,选择“预退税”或“暂不申报”,注意预退税的核算期管理
|
|
|
及时确认损失事实,按规定处理预退税追回、进项税额转出及所得税扣除事宜
|
企业应建立健全海外仓库存管理台账,对货物进行分状态跟踪管理(已销售/未销售/已损失),确保各状态货物分别适用正确的税务处理方式,避免因处理不当引发的税务风险。