大数跨境

萌娃开学,千万别忘了12000元的个税申请!

萌娃开学,千万别忘了12000元的个税申请! 安信伯君财税咨询
2020-08-29
2
导读:关于子女教育你必须知道的那些事儿!
点击上方蓝字关注我们

本文针对个税六项附加扣除的子女教育分4个方面做了全面的总结。

一、政策规定

二、申领流程

三、案例筹划

四、理解误区

最近,楼下的小孩总是大清晨的在楼道里哭。
哭的撕心裂肺。
邻居无不面带微笑的从身边走过,有相熟的还会安慰一句:
已经是小大人了,上幼儿园没啥好哭的呀!

原来,又到了每年的“九月哭潮”了——开学哭。


新的一批小豆丁们离开爸妈温暖的怀抱,背上小书包,进入小课堂,又是元气满满的新人生。
挥别了小家伙儿们,家长们的个税小课堂也开讲啦。
关于萌娃开学,12000元的个税申请欢迎了解一下。

2019年1月1日,《个人所得税专项附加扣除暂行办法》中对关于子女教育是这样规定的。

一、享受条件


(1)年满3岁至小学入学前处于学前教育阶段的子女;
(2)处于学历教育阶段的子女,学历教育包括义务教育(小学、初中教育)、高中阶段教育(普通高中、中等职业、技工教育)、高等教育(大学专科、大学本科、硕士研究生、博士研究生教育)。
受教育地点,包括在中国境内及境外接受教育。

二、扣除方式


纳税人的子女接受全日制学历教育的相关支出,按照每个子女每月1000元的标准定额扣除。
(1)父母可以选择由其中一方按扣除标准的100%扣除;
(2)可以选择由双方分别扣除标准的50%扣除。
具体扣除方式在一个纳税年度内不能变更。

三、起止时间


学前教育阶段:为子女年满3周岁当月至小学入学前一个月。
学历教育:为子女接受全日制学历教育入学的当月至全日制学历教育结束的当月。
特别提示:因病或其他非主观原因休学但学籍继续保留的期间,以及施教机构按规定组织实施的寒暑假等假期,可连续扣除。


四、备查资料


境内接受教育:不需要留存资料。
境外接受教育:境外学校录取通知书、 留学签证等相关教育的证明资料。


五、申报方式


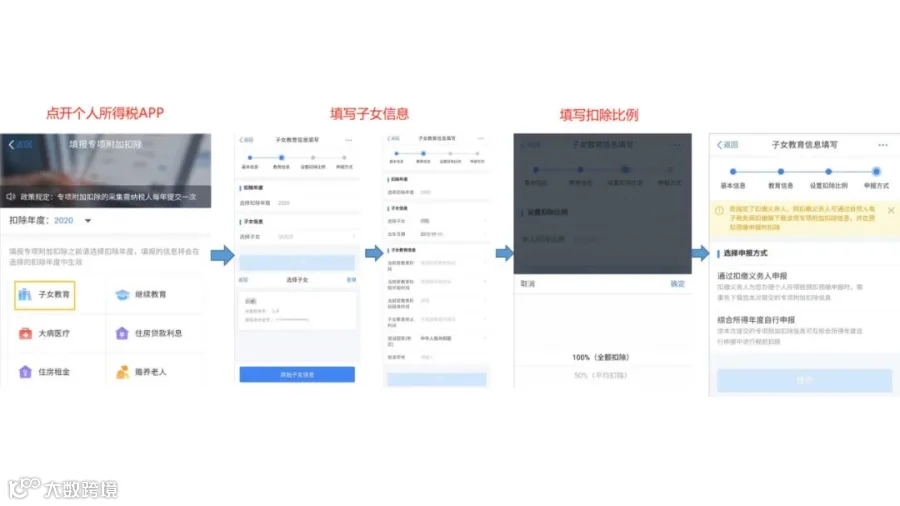
首先下载“个人所得税”APP


然后实名认证登录“个人所得税”APP,点击首页“我要办税”中“专项附件扣除填报”选择“子女教育”。
然后根据子女信息进行填写,即可申报完成。


(具体操作流程)

下面举个例子:
纳税人小李和小王是夫妻,有两个子女,大女儿20岁就读于某211工程大学,小女儿3岁就读于某私立幼儿园。
问:该夫妻享受的政策是什么?

根据相关规定,两个女儿均符合子女教育专项附加扣除政策。每月小李和小王可以对两个女儿选择不同的扣除方式,包括:

扣除人
方案一
方案二
方案三
方案四
方案五
小李
2000
1500
1000
500
0
小王
0
500
1000
1500
2000
 
虽然,六项附加扣除以及实行很久,但关于子女教育中学前教育仍然有许多家长存在各种各样的理解误区。


误区一、必须在子女年满3周岁之后填写。


答:本扣除年度内子女即将年满3周岁的,可以在子女满3周岁之前提前填写报送相关信息,子女满三周岁的当月即可享受子女教育专项附加扣除,无需待子女实际年满3周岁之后填报。


误区二、子女年满3周岁,但未入幼儿园,就不需要填写就读学校或者就读国家。


答:需要填写的。如果不填写,将可能导致此条信息之后信息采集失败,影响个人享受专项附加扣除。子女处于满3周岁至小学入学前的学前教育阶段,但确实未接受幼儿园教育的,仍可享受子女教育扣除,就读学校可以填写无。


误区三、民办院校不能享受专项附加扣除。


答:无论子女在公办学校或者民办学校接受教育都可以享受扣除。


误区四、一个扣除年度中,同一子女因升学等原因接受不同教育阶段的全日制学历教育无法填写。


答:可在填写资料的时候分两行填写前后两个阶段的受教育情况。


误区五、子女扣除范围。


答:子女包括婚生子女、非婚生子女、继子女、养子女。也包括未成年但受到本人监护的非子女。

关于子女教育那些事儿,你搞清楚了吗?别再等了,快去申报吧!

◆ ◆ ◆  ◆ ◆


【声明】内容源于网络
0
0
安信伯君财税咨询
1234
内容 213
粉丝 0
安信伯君财税咨询 1234
总阅读660
粉丝0
内容213