案例一:
生产企业甲同客户乙签署销售合同,约定收到款发货。乙于12月20日付款,但由于甲的原因直至1月10日才发货。请问甲如何进行税务处理?
如果货物已于12月20日发出,但乙直至1月10日才付款,请问甲如何进行税务处理?
案例二:
C公司为建筑施工企业,施工合同约定与甲方按照工程进度结算付款,付款比例为 80%。2021年11月验工计价工程量1000万元,应支付工程款800万元,实际支付工程 款600万元。 请问C公司财务如何确认收入?

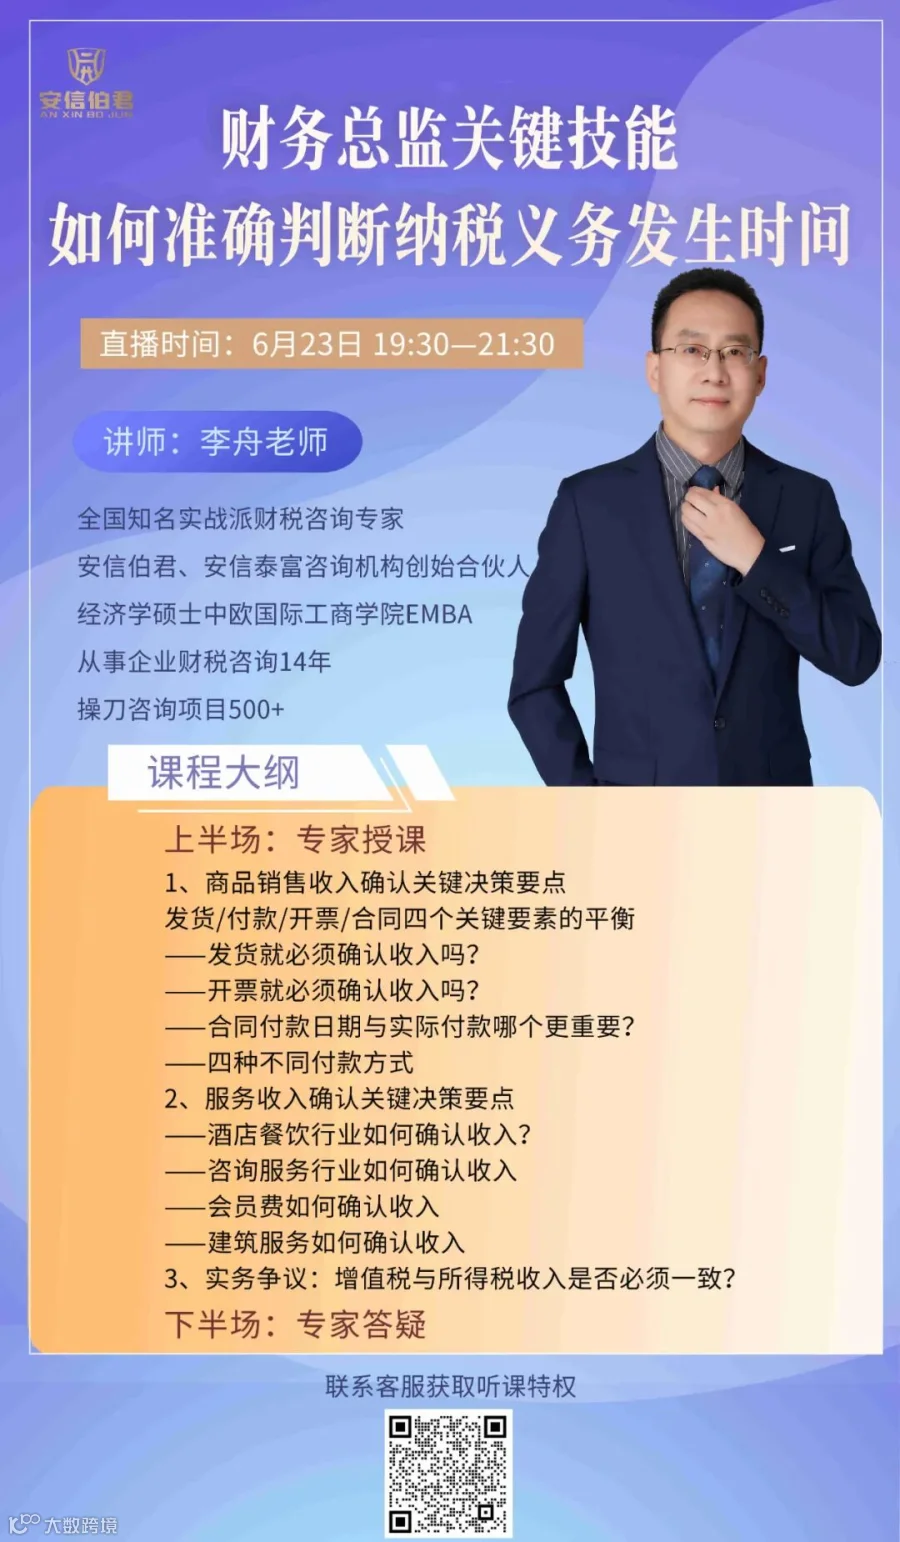
上述案例小伙伴们工作中都遇到过吗?一般公司在经营过程中都会碰到发货、收款和开票时间不一致的问题,纳税义务发生时间的确定非常重要,确定不准确会给企业造成提前纳税、延迟纳税甚至重复纳税的风险,并可能会有被处以加收滞纳金、罚款的风险。而在实务中,不少财务总监都会存在以下问题:
发货就必须确认收入吗?
开票就必须确认收入吗?
合同付款日期与实际付款哪个更重要?
服务收入如何确认收入?
增值税与所得税收入是否必须一致?
话不多说
简单粗暴
如何准确判断纳税义务发生时间?
——发货就必须确认收入吗?
——开票就必须确认收入吗?
——合同付款日期与实际付款哪个更重要?
——咨询服务行业如何确认收入
——会员费如何确认收入
——建筑服务如何确认收入